住宅ローンの審査は、多くの人にとって人生の大きなステップです。私たちが夢見るマイホームを手に入れるためには、審査を通過することが不可欠です。では、実際に住宅ローン 審査 どのくらいの時間やプロセスがかかるのでしょうか?この疑問を持つ方も多いのではないでしょうか。
住宅ローン 審査の基礎知識
住宅ローンの審査は、私たちが住宅を購入する際に必要な重要なステップです。このプロセスの理解が、円滑な取引につながります。
審査の目的
住宅ローンの審査の目的は、返済能力を評価することです。金融機関は、借り手がローンを適切に返済できるかどうかを判断します。具体的には以下の点を確認します:
- 収入の安定性:定期的な収入があること
- 信用履歴:過去の借入状況や返済の履歴
- 負債比率:他の借入金に対する収入の割合
これらの要素を基に、審査の結果が決まります。
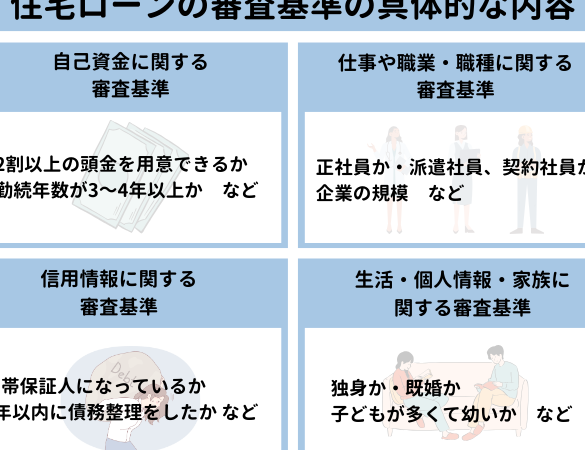
審査で見るポイント
審査では多くのポイントが評価されます。主要なポイントには以下があります:
- 年収:年収の多さは審査に直接影響します。
- 職業の安定性:正社員であることが有利です。
- 自己資金:頭金の額が重要で、一般的には物件価格の20%程度が望ましいです。
- 家計の状況:生活費や他のローンがどの程度かも考慮されます。
住宅ローン 審査の流れ
住宅ローンの審査にはいくつかのステップがあり、それぞれが重要な役割を果たします。審査をスムーズに進めるために、各段階を理解しておくことが大切です。
申請前の準備
申請前には、いくつかの準備が必要です。まず、私たちは以下の情報を整理します。
- 収入証明書: 給与明細書や確定申告書を用意します。
- 信用情報: 信用スコアを確認し、問題がないかチェックします。
- 資産証明: 自己資金の証明となる通帳などが必要です。
さらに、自己資金は全体の購入価格の20%が理想とされています。適切に準備することで、審査の結果が向上する可能性があります。
申請後のプロセス
申請後、審査機関は私たちの情報をもとに評価を開始します。主に、以下の点を考慮します。
- 信用調査: 信用情報機関に照会し、返済履歴や債務状況を確認します。
- 収入の安定性: 職業や年収の安定性をチェックします。
- 負債比率の確認: 月ごとの返済額を収入で割り、適正かどうかを判断します。
審査に影響を与える要因
住宅ローンの審査に影響を与える要因には、いくつかの重要なポイントがあります。それぞれの要因がどのように審査結果に結びつくかを理解することが重要です。
収入と職業
収入の安定性は、住宅ローンの審査で最も重要な要因の一つです。高い年収を持つことは当然有利ですが、職業の安定性も同様に考慮されます。例えば、正社員としての安定した職業は審査で優位に働くことが多いです。以下のポイントが、収入と職業に関連する要素です:
- 年収の額
- 雇用形態
- 職業の継続年数
収入が安定している場合、審査に通過する可能性が高まります。逆に、短期間の契約社員や自営業の場合、収入の変動が影響することがあります。
信用情報
信用情報は、借り手の信用状況を把握するための重要な要素です。過去の返済履歴や借入件数が影響します。信用スコアが高ければ、高額なローンも受けやすくなります。以下は信用情報に関連する項目です:
- 支払いの履歴
- 現在の借入金額
- 過去の債務整理の有無
審査結果の通知とその後
審査結果の通知が重要なステップとなります。この結果は銀行や金融機関からの正式な連絡で受け取ることができます。具体的には、通常1週間から2週間で連絡が届く状況が多いです。
審査結果の確認方法
審査結果の確認には、以下の方法があります。
- 郵送での受け取り: 審査結果が書面で送られます。正式な書類として保管可能です。
- オンラインポータル: 金融機関のサービスを利用すれば、オンラインで結果を確認できます。セキュリティ対策も十分です。
- 電話確認: 直接電話で金融機関に問い合わせて、状況を確認する方法があります。
また、結果通知には、金利やローン額、返済期間についても詳細が含まれています。これにより、今後の計画を立てる際に役立ちます。
審査に通った場合のステップ
審査に通過した場合、次のステップが待っています。
- 契約書の確認: 融資契約書をしっかり確認します。内容に誤りがないか、条件を理解することが重要です。
- 必要書類の提出: 最終的な融資のために追加の書類が求められる場合があります。給与明細や住民票を再提出することがあるから注意が必要です。
- 融資実行の日程決定: 融資の実行日を設定します。この日には資金が振り込まれ、住宅購入が進みます。
住宅ローン 審査に関するよくある誤解
住宅ローンの審査には、さまざまな誤解が存在します。誤解が原因で、本来の審査結果が影響を受けることがあります。ここでは、よくある誤解を取り上げ、正しい情報を提供します。
見落としがちな点
住宅ローンの審査過程で見落としがちな点には、以下の要素があります。
これらのポイントを理解することで、スムーズな審査が実現可能になります。
誤った情報の例
多くの人が信じている誤った情報には、次のようなものがあります。
Conclusion
住宅ローンの審査は私たちのマイホーム取得において欠かせないプロセスです。適切な準備を行うことで審査を通過する可能性を高められます。収入の安定性や信用情報、自己資金の重要性を理解し正しい情報をもとに行動することが大切です。これらの要素をしっかりと把握し審査に臨むことで、スムーズな住宅ローンの取得が実現できるでしょう。私たちの夢の実現に向けて一歩を踏み出しましょう。