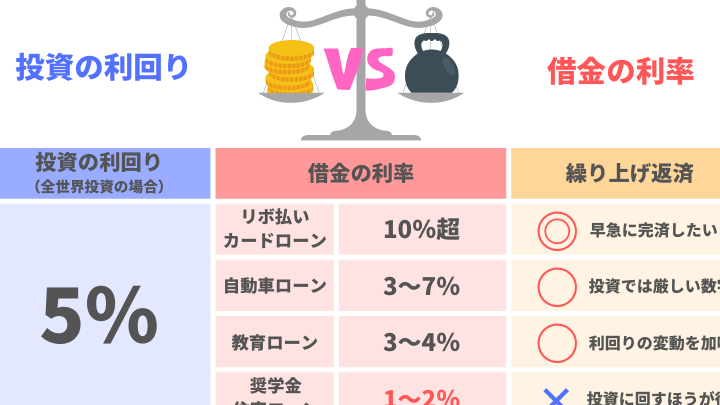
住宅を購入する際、私たちはしばしば「住宅ローン」と「資産運用」のどちらを選ぶべきか悩みます。この選択は、将来の経済的安定に大きな影響を与えるため、簡単には決められません。私たちがどちらを選ぶかによって、資産の増加や負担の軽減が実現できるかもしれません。
住宅ローンの基本
住宅ローンは、多くの人にとって重要な資金調達手段です。家を所有するためのサポートを提供し、長期的な経済的安定を促進します。
住宅ローンの種類
住宅ローンには主に二つの種類があります。固定金利型と変動金利型です。固定金利型は借入期間中、金利が一定で変動しません。これにより、返済額が安定し、計画が立てやすいです。一方、変動金利型は市場の金利に応じて金利が変わります。これにより、低金利のメリットを享受できますが、将来的には金利が上昇するリスクもあります。
住宅ローンのメリットとデメリット
住宅ローンにはいくつかのメリットとデメリットがあります。
-
メリット:
- 家を早期に購入できる。
- 税制優遇措置を受けられる場合がある。
- 資産形成を促進する。
- 借入額に対する利息負担が生じる。
- 返済計画が長期にわたる。
- 経済状況の変化による影響を受けやすい。
資産運用の基本
資産運用は、財産を増やすための計画的な活動です。私たちの目標は、将来の安定を図ることであり、資産の増加を目指します。
資産運用の目的
資産運用の目的は多岐にわたります。以下の点が主な目的です。
- 資産の増加: 投資によって資産を増やすことが可能です。
- リタイアメント資金の準備: 早期にリタイヤするための準備として必要です。
- インフレ対策: 資産価値の低下を防ぐため、インフレに対抗します。
- 税金対策: 税優遇のある運用手法を活用できます。
私たちの目的設定は、運用戦略の基礎となります。また、それぞれの目的に応じた資産運用が重要です。
資産運用の手法
資産運用にはさまざまな手法が存在します。代表的な手法を以下に示します。
- 株式投資: 株式を購入し、配当やキャピタルゲインを得る方法です。
- 債券投資: 国や企業が発行する債券を購入して、利息を得る方法です。
- 不動産投資: 不動産を購入し、賃貸収入を得る方法です。
- 投資信託: 専門家が運用するファンドに投資し、多様な資産に分散投資します。
- ETF(上場投資信託): 株式市場で取引できるファンドで、低コストで広範な市場に投資可能です。
住宅ローンと資産運用の比較
住宅ローンと資産運用は、経済的な選択肢として深い関連がある。私たちはそれぞれの特徴を比較して、どちらが自分たちにとって有利かを見極める必要がある。
コストの観点からの比較
住宅ローンのコストは、金利と手数料が主な要因だ。例えば、固定金利型の住宅ローンは、長期間安定した返済が可能だが、高い金利が設定されていることが多い。一方、変動金利型は、初期コストが低く設定されることが一般的で、低金利で借入ができるメリットがある。しかし、将来的な金利上昇のリスクも伴う。
資産運用では、初期投資額や管理費用がコストに含まれる。例えば、株式投資や不動産投資は、手数料や税金がかかる場合がある。また、長期的な視点でのリターンを得るために、運用コストに注意を払うことが重要だ。
リスクとリターンの観点からの比較
住宅ローンのリスクは、金利変動や返済負担が挙げられる。市場の動向によっては、支払いが大きく変動することもある。しかし、住宅購入は資産形成につながり、将来的な価値上昇が期待できる。
資産運用のリスクは、投資先の選定や市場の変動に影響される。例えば、株式市場の不安定さや不動産市場の変動は、リターンに直結する。私たちは、リスクを分散させることで、全体のリターンを安定させる戦略が有効だ。
結論
住宅ローンと資産運用の選択は私たちの将来に大きな影響を与えます。どちらにもメリットとデメリットがあり、私たちのライフスタイルや目標に応じて慎重に選ぶ必要があります。安定した住まいを確保しつつ資産を増やすためには、両者のバランスを考慮した戦略が求められます。
将来の経済的安定を目指すためには、自分たちの状況をよく理解し、情報をもとに最適な選択をすることが重要です。私たちの資産形成の道のりは、正しい選択から始まります。