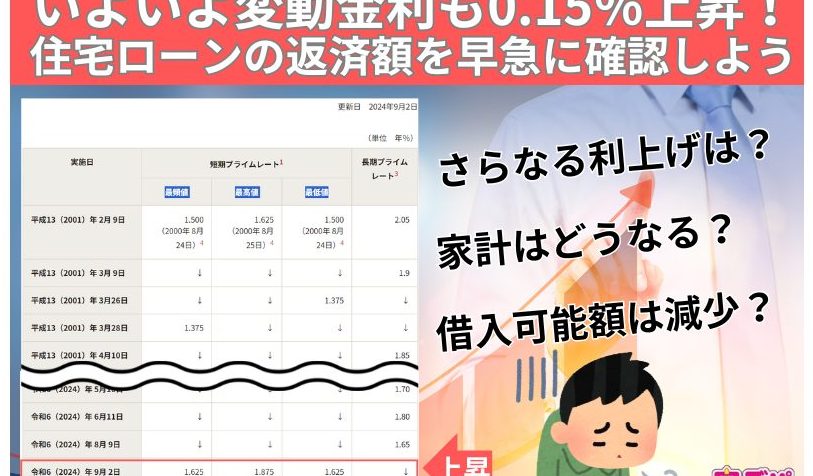
住宅購入を考えるとき、**住宅ローン金利は非常に重要な要素**です。金利が高ければ返済額も増え、長期的な負担につながります。では、現在の住宅ローン金利は一体何パーセントなのでしょうか?私たちはこの疑問を解決し、最適な住宅ローンを選ぶ手助けをします。
住宅ローン金利の現状
現在の住宅ローン金利は、数年内で大きな変動を見せてきました。2023年の平均金利は、約2.5%から4.0%の範囲にあり、個々の条件によって異なります。金利が高い時期に固定金利を選ぶことで、長期にわたる安定した返済が可能になります。
市場の金利は、中央銀行の政策金利や経済の状況によって影響を受けます。例えば、日銀の金融政策が緩和されると、金利が低下するケースが多いです。また、逆にインフレ懸念から金利が上昇することもあります。このような経済的な背景を考慮することが重要です。
金利タイプには、固定金利や変動金利があります。固定金利は最初の契約時に決まった金利のままで、変動金利は市場の動向に応じて変わるため、返済額が変動します。それぞれの特徴を理解し、自分たちの資金計画に合った選択をすることが肝要です。
最近のトレンドとして、ネット銀行が提供する金利の低さが注目されています。一般の銀行に比べて、オンラインの住宅ローンは金利が低い場合が多いです。そのため、金利比較を行い、最適な選択肢を見つけることが鍵となります。
住宅ローン金利の種類
住宅ローン金利には主に固定金利と変動金利の2種類が存在します。それぞれ異なる特性があり、自分たちのライフスタイルや返済計画に合わせて選ぶことが重要です。
固定金利
固定金利は、借入時の金利が返済期間中ずっと変わらないタイプです。例えば、金利が3%で固定されると、30年間そのままの利率で返済できます。これにより、毎月の返済額が安定し、将来の資金計画が立てやすくなります。また、金利が上昇するリスクを回避できる点も魅力です。しかし、初期の金利は一般的に変動金利より高めに設定されることが多いです。
住宅ローン金利の影響要因
住宅ローン金利には複数の影響要因があります。金利は固定か変動かという選択にも関連し、これらの要因が金利に大きな影響を与えます。
経済情勢
経済情勢は住宅ローン金利に直接影響を及ぼす重要な要因です。経済の成長や物価の上昇が続くと、金利も上昇する傾向があります。一方で、景気の低迷やデフレ状況下では金利が低下しやすいです。また、失業率や消費者信頼感も金利に影響を及ぼします。以下の要素が特に重要です:
これらのデータが市場参加者の期待感を左右し、結果的に金利の動向に結びつきます。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際の重要な要素は多く存在します。まず、金利の種類を理解することが重要です。固定金利と変動金利の特性を把握し、自分たちのライフスタイルに合った選択が求められます。例えば、「固定金利は予測可能性があり、長期の安心感を提供します。」 一方で、変動金利は金利の変動に応じて毎月の返済額が変わるため、柔軟な資金計画が必要です。
次に、自己資金の割合を考慮します。借入額に対する自己資金の比率が高いほど、返済負担が低くなります。一般的には、「自己資金が20%以上であると、金利が優遇されることが多いです。」 そのため、自己資金の準備が選択肢を広げます。
さらに、期間も重要です。住宅ローンの借入期間によって金利や返済額が変わります。短期での返済を選ぶと、総返済額は少なくなりますが、毎月の負担が大きくなる可能性があります。逆に長期のローンでは、「返済額は軽減されるものの、総支払額が増えるリスクがあります。」
また、金融機関の選定も大切です。大手銀行だけでなく、ネット銀行や信用金庫などの選択肢を検討することで、他では得られない金利や条件が見つかります。特に最近では、「オンラインで提供される金利比較を利用することが賢明です。」 さまざまな条件を比較し、自分たちに最も適したプランを選ぶことが大切です。
結論
住宅ローン金利は私たちの資金計画に大きな影響を与える重要な要素です。金利の動向を常に把握し自分たちのライフスタイルや将来設計に合った選択をすることが求められます。固定金利と変動金利の特徴を理解し、自己資金や借入期間を考慮した上で最適なプランを選ぶことで、安心して住宅購入に踏み出せるでしょう。
また、金融機関の選定や金利比較を行うことで、より良い条件での借入が可能になります。市場の変化に敏感になり、賢い選択をすることで、私たちの未来をより明るくする一歩を踏み出しましょう。