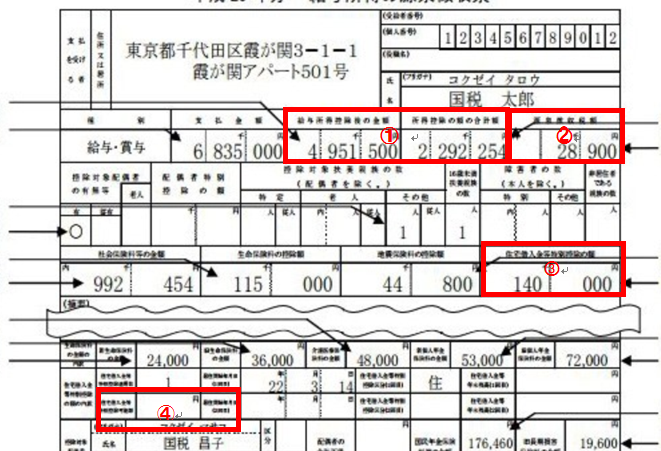
住宅ローンを利用してマイホームを手に入れた私たちにとって、**住宅ローン控除は何から引かれる**という疑問は非常に重要です。控除を上手に活用することで、税金の負担を軽減し、家計を助けることができます。具体的にどのような費用が控除の対象となるのか、理解しておくことで、私たちの住宅購入がより有利なものになるでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入し、住宅ローンを利用する際に受けられる税制の優遇措置です。この控除は、所得税や住民税から一定額を引くことができるため、税負担の軽減に寄与します。具体的に、どのような内容か詳しく見ていきます。
住宅ローン控除とは
住宅ローン控除は、住宅にかかるローンの残高に基づいて算出されます。具体的には、年末に残っているローン残高の1%相当額が控除されます。この制度は、購入した住宅が居住用であることが条件です。例えば、3000万円の住宅ローンが残っている場合、年間30万円の所得税を控除できます。
申請資格
住宅ローン控除を受けるためには、いくつかの資格要件が存在します。主な要件は以下の通りです:
- 住宅を取得する年に居住していること: 購入した住宅に実際に住んでいる必要があります。
- 年収が一定以下であること: 控除を受けるための年収上限があります。例えば、居住者であれば3000万円未満が目安です。
- 住宅ローンの利用が確認できること: 住宅ローンを利用している証明書類が必要となります。
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、控除額を算出する重要なステップです。控除額は年末のローン残高に基づいて決まります。
控除額の算出基準
控除額の算出基準は、住宅ローンの年末残高に対して1%の割合で計算されます。具体的な計算式は以下の通りです。
- 年末残高 × 1% = 控除額
例えば、年末時点でのローン残高が3000万円の場合、控除額は30万円となります。この金額が所得税や住民税から引かれます。重要なのは、控除額には上限が設定されており、住宅の種類や借入時期により異なるので、状況に応じた確認が必要です。
引かれる費用の詳細
引かれる費用には、主に所得税と住民税が含まれます。控除を受けるためには、次の条件を満たす必要があります。
- 住宅を実際に居住用として使用していること
- 所得金額が一定基準以下であること
- 住宅ローンの利用が確認できること
住宅ローン控除の対象となる経費
住宅ローン控除を活用するためには、控除の対象となる経費を理解することが重要です。具体的に、次の費用が控除に含まれます。
利息の部分
住宅ローンの利息は、控除対象の大きな部分です。住宅ローンの利息部分が控除されるため、支払い金額の軽減が期待できます。 この利息は、年末残高に基づいて計算され、ローンの種類や金利によって異なります。資金繰りの改善にもつながるため、適切に管理することが重要です。また、所得税から引かれる金額は、控除計算時の利息の合計額に依存するため、年間の支払い明細を確認することが推奨されます。
手数料や保険料
住宅購入に伴う手数料や保険料も控除対象となります。手数料や保険料が控除に加えられることで、総支出の軽減が図れます。 費用の具体例には、以下が含まれます。
- 仲介手数料: 不動産会社に支払う仲介手数料。
- 登記手数料: 住宅の登記に際して発生する手数料。
- 住宅ローン保険: 住宅ローンを借りる際に必要な保険料。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、いくつかの手続きが必要です。これらの手続きは、必要書類を用意し、確定申告を行うことから始まります。具体的な流れを理解することで、スムーズに控除を受けられます。
必要書類
住宅ローン控除を申請する際に必要な書類は以下の通りです。
これらの書類が揃っていることを確認することで、申請がスムーズに進みます。
確定申告の流れ
確定申告の流れは次の通りです。まず、必要書類をまとめたら、確定申告を行います。
- 確定申告書を作成します。申告書に必要事項を記入します。
- 書類を添付します。必要書類を提出用に整理します。
- 税務署へ提出します。申告書と書類を指定された期間内に提出します。
- 控除額の通知を受け取ります。税務署から控除額が知らせられます。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットが存在します。これらを理解することで、どのように控除が私たちの税金に影響を与えるのかが明確になります。
メリット
住宅ローン控除は税金の負担を軽減します。控除額は年末のローン残高の1%相当で、所得税や住民税から直接引かれるため、税金が安くなります。また、控除対象には住宅ローンの利息だけでなく、仲介手数料や登記手数料も含まれます。これにより、初期費用の負担が軽減され、家計が助かります。
長期にわたって控除が受けられる点も魅力です。控除の適用期間は最大10年のため、安定した利便性を提供します。私たちが新たに家を購入する際、税の優遇が今後の経済計画に大きく寄与します。
デメリット
住宅ローン控除には申請手続きが必要です。確定申告を行うため、必要書類の準備や申請手続きが手間になります。そのため、初めて住宅を購入する人には負担に感じることもあります。また、控除額には上限があり、住宅の種類や借入時期によって異なるため、すべての人にメリットがあるわけではありません。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。控除を正しく理解し活用することで税金の負担を軽減し、より快適な生活を実現できます。特に控除対象となる費用を把握することで、住宅購入の際の支出を抑えることが可能です。
申請手続きは少し手間がかかりますが、必要書類をしっかり準備し確定申告を行うことで、控除を受けることができます。私たちの未来のために、この制度を最大限に活用していきましょう。