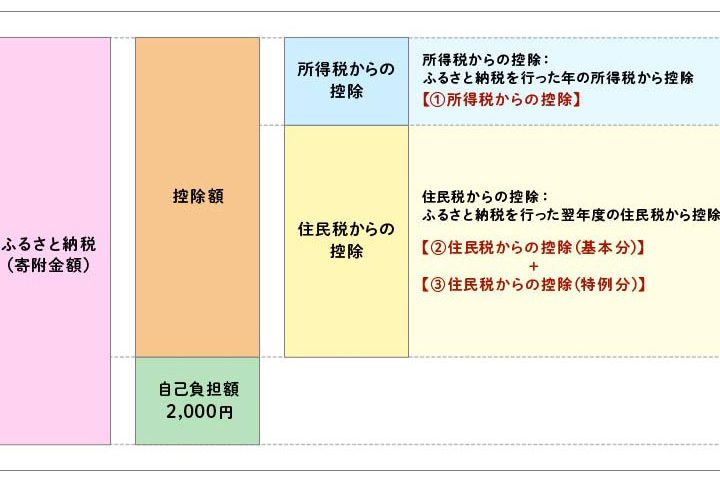
住宅ローン控除を利用している私たちにとって、年収600万の場合のふるさと納税の上限額は気になるポイントです。ふるさと納税は税金の控除を受けられる素晴らしい制度ですが、住宅ローン控除との関係を理解することが重要です。 具体的にどれだけの寄付が可能なのか、またその際の注意点について詳しく見ていきましょう。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用している納税者が一定の控除を受けられる制度です。この控除は、税負担の軽減や住宅購入の促進を目的としています。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入し、そのために借りたローンの利息分を所得税から控除できる制度です。具体的には、住宅取得にかかるローンの総額に対して、一定の割合で控除を受けられます。この控除は、最長で10年間適用され、住宅の新築や購入、またはリフォームが対象です。
控除を受ける条件
住宅ローン控除を受けるには、いくつかの条件があります。主な条件は以下の通りです。
- 納税者: 住宅を購入した納税者が適用対象。
- 居住要件: 住宅に実際に居住していることが必要。
- 借入条件: 借入金額の上限や金利に関する基準があり、これらを満たす必要があります。
- 控除申請: 年度ごとに控除の申請を行うことが必須です。
年収600万のふるさと納税
年収600万の人がふるさと納税を行う際、控除額の上限を理解することが重要です。具体的な寄付可能額は、居住地の税率や住宅ローン控除の適用状況によって大きく影響されます。
年収600万の税金計算
年収600万の税金は、所得税と住民税の2つに分けられます。以下の詳細が含まれます。
- 所得税:課税所得を基に計算され、各税率が適用される。通常、課税所得は年間収入から各種控除を引いた額だ。
- 住民税:基本的に10%程度の一律税率が適用される。このため、住民税は安定した計算が可能だ。
この税金計算を通じて、ふるさと納税の寄付がどの程度まで控除額に影響するかがわかります。税負担を減らすためには、ふるさと納税に対する適用額を正確に把握することが必要です。
ふるさと納税のメリット
ふるさと納税には多くのメリットがあります。
- 税控除:寄付金のほとんどが税控除の対象となり、実質負担を軽減できる。
- 特産品がもらえる:各地域の特産品を受け取ることができる。これは、地域振興にもつながる。
- 地域貢献:寄付先の地域に直接貢献できる。地域の活性化に寄与する意義がある。
住宅ローン控除とふるさと納税の関係
住宅ローン控除とふるさと納税は、税金の負担を軽減するための重要な手段です。これらの制度の関係を理解することで、税金をより効率的に管理できます。
控除の影響を受ける額
住宅ローン控除によって受けられる額は、年収や借入金額によって変動します。たとえば、年収600万円の人が住宅ローン控除を利用した場合、控除される金額に応じてふるさと納税の寄付可能額が影響を受けます。控除額が大きいほど、ふるさと納税による税控除の限界も変わるため、具体的な額を把握することが必要です。資産形成の一環として、寄付の計画を立てる際には、この情報が役立ちます。
年収別の限度額
年収によってふるさと納税の限度額は異なります。一般的に、以下のような基準があります:
- 年収400万円未満:寄付限度額は約3万円
- 年収400万円~600万円:寄付限度額は約6万円
- 年収600万円~800万円:寄付限度額は約9万円
- 年収800万円以上:寄付限度額はより高く設定
具体的な計算例
具体的な計算例で、年収600万の人が住宅ローン控除を受けながら、ふるさと納税でどれだけ寄付できるかを見ていきます。以下に、一人世帯と二人世帯それぞれのケースを示します。
例1: 一人世帯の場合
年収600万円の一人世帯の場合、所得税と住民税に分けて考えます。具体的には、課税所得は約440万円と仮定します。次のような計算が行われます:
- 所得税:次の税率が適用されます
- 195万円以下の部分:5%
- 195万円を超え330万円以下の部分:10%
- 330万円を超え695万円以下の部分:20%
これに基づく所得税は約36万円となります。
- 住民税:10%の一律税率で、約44万円の税が課されます。
以上をまとめると、年間約80万円の税金を支払います。ふるさと納税の寄付可能額は、控除後の税金に基づいて計算されあ、約6万円の寄付が可能です。この寄付分は、税控除として後に戻ってきます。具体的な寄付計画に役立てることができます。
例2: 二人世帯の場合
年収600万円の二人世帯の場合、配偶者がいることで控除額が増えます。課税所得は約460万円と仮定します。以下にその詳細を示します:
- 所得税:次の税率が適用されます
- 195万円以下の部分:5%
- 195万円を超え330万円以下の部分:10%
- 330万円を超え695万円以下の部分:20%
この計算結果、所得税は約37万円です。
- 住民税:同様に、10%の一律税率で約46万円の税が課されます。
合計で、年間約83万円の税金の支払いとなります。ふるさと納税の寄付可能額は、控除後の税金に基づき約6万円の寄付が可能です。これにより、地域貢献をしつつ税控除を受けることができます。
まとめ
年収600万の方は住宅ローン控除を利用する際に、ふるさと納税の寄付額に注意を払う必要があります。具体的には、寄付可能額は居住地の税率や控除の適用状況によって異なるため、詳細な試算が重要です。控除の原則として、年間のふるさと納税の寄付は約6万円程度が一つの目安とされています。
住宅ローン控除を適用するためには、自宅を購入し、実際に居住していることが条件です。 さらに、控除のための申請も毎年度行うことが求められます。これは、借入金額や金利に関連する基準を満たすことが前提です。
税金の観点から見ても、年収600万の方は所得税と住民税の観点からしっかりと把握することが大切です。 課税所得や税率に応じて、ふるさと納税が与える税金への影響を確認して、計画的な寄付を行うことが必要です。
Conclusion
年収600万の私たちが住宅ローン控除を活用しながらふるさと納税を行う際には寄付可能額を正確に把握することが不可欠です。具体的な寄付額は居住地の税率や控除の状況によって異なるため、しっかりとした計算が求められます。
ふるさと納税は地域貢献をしつつ税控除を受ける素晴らしい手段です。私たちはこの制度を最大限に活用し、税金の負担を軽減しながら地域の特産品を楽しむことができます。計画的に寄付を行い、賢い資産運用を目指しましょう。