住宅ローンを選ぶとき、**変動金利と固定金利どっちが得か**は大きな悩みの種です。私たちもそう感じたことがあります。金利の変動や市場の動向が気になる方も多いでしょう。どちらの金利が自分たちにとってメリットがあるのか、しっかり理解しておくことが重要です。
住宅ローンの基礎知識
住宅ローンは、多くの人にとって重要な金融商品です。このセクションでは、住宅ローンに関する基本的な理解を深めます。
住宅ローンとは
住宅ローンは、住宅を購入するために金融機関から借りる借入金です。借りた金額は、資金を返済する期間中に返済します。返済は、元金と利息を含むため、しっかりと計画する必要があります。住宅ローンは、通常、数百万から数千万円の大きな金額になります。
主要な金利の種類
住宅ローンには主に二つの金利があります。
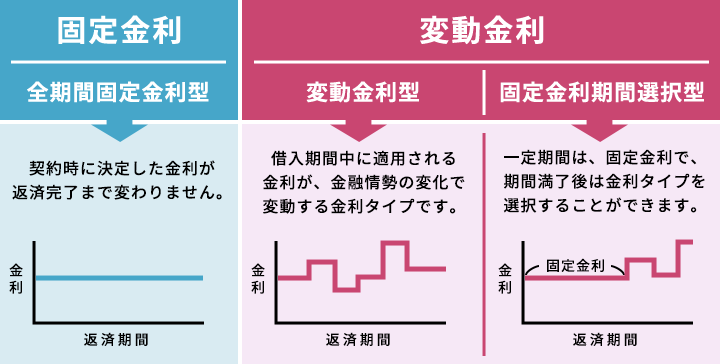
- 変動金利: 金利が市場金利に応じて変動します。経済状況や金利変動により、ローンの返済額が変わる可能性があります。初期金利が低く設定されていることが一般的です。
- 固定金利: 契約時に金利が固定され、返済期間中はその金利が維持されます。将来の金利変動に対するリスクを避けられ、計画的な返済が可能です。
変動金利の特徴
メリット
- 初期金利が低いことが一般的:変動金利は、通常、固定金利よりも初めの金利が低く設定されます。これにより、初期段階での返済負担が軽減されます。
- 金利の下落に伴う恩恵を受けられる:市場金利が下がると、金利の見直しにより返済額が減少します。
- 返済額の見直しの頻度が高い:一般的に、半年ごとや1年ごとに金利が見直され、タイミングによってはより有利な条件が得られます。
デメリット
- 金利が上昇するリスクが存在:市場金利が上昇すると、返済負担が増加します。この点が変動金利の最大のリスクです。
- 将来の返済額を予測しにくい:金利の変動により、今後の返済額が不透明になり、家計管理に影響を与えます。
- 長期的には固定金利より高くなる可能性:変動金利は、一時的に低い金利でも、長期的には固定金利の方が総返済額が少なくなることがあります。
固定金利の特徴
固定金利は、住宅ローン選びにおいて安定した選択肢を提供します。契約時に金利が決まるため、返済期間中はその金利が変わりません。これにより、今後の計画を立てやすくなります。
メリット
固定金利の主なメリットには以下の点があります:
- 安定性: 金利が変わらないため、毎月の返済額が一定です。これによって家計の管理がしやすくなります。
- 長期的な安心感: 将来の金利上昇のリスクを回避でき、予測しやすい返済計画が立てられます。
- 予測可能な総返済額: 初めに設定された金利に基づくため、返済総額も明確です。財務計画が立てやすいです。
デメリット
一方で、固定金利にはデメリットも存在します。具体的には以下の通りです:
- 初期金利が高め: 変動金利と比較すると、初期金利が高く設定されることが一般的です。このため、短期的な返済時には不利になる場合があります。
- 流動性の欠如: 市場金利が低下した場合も、固定金利は影響を受けません。このため、高金利の状態が続く可能性があります。
- 早期返済のコスト: 早期返済に対する手数料が設定されていることが多く、これが負担になることがあります。
変動金利と固定金利の比較
変動金利と固定金利、それぞれの特性を理解すると、私たちの選択がより明確になります。ここでは、両者の特徴を比較し、金利選択の重要な要素を詳述します。
金利の変動リスク
変動金利は市場の動向に応じて金利が変わるため、リスクが伴います。具体的には、金利が上昇すると返済額も増加します。したがって、長期的にはコストが高くなる可能性があります。変動金利を選ぶときは、次のリスクを考慮すべきです。
一方で、金利が低下する場合は、メリットも享受できることを忘れないでください。住宅ローンを選ぶ際のリスク許容度によって、選択が異なるでしょう。
返済額の安定性
固定金利は契約当初に金利が確定するため、返済額が安定します。この安定性がもたらす利点は、長期的な家計管理がしやすくなることです。固定金利の選択肢には、次の特徴があります。
そのため、長期にわたって安心して返済を続けたい方にとって、固定金利は強力な選択肢になります。返済額の変動を気にせず、生活の他の面に集中できるのです。
おすすめの選択肢
選択肢が多い中で、自分に合った住宅ローンを選ぶことが大切です。私たちの状況やニーズに応じて、適切な金利タイプを選ぶことが、将来への大きな影響を及ぼします。
どのように選ぶべきか
選択肢を考える際、以下のポイントに注目することをおすすめします。
- 返済計画の見直し: 今後の生活状況を考慮し、変動金利と固定金利のメリット・デメリットを洗い出します。この情報を元に計画を見直すことが重要です。
- リスク許容度の確認: 金利の変動に対する心の準備ができているかも大切です。変動金利はリスクがあるため、十分に考慮する必要があります。
- 将来の金利予測: 金利の動向をチェックし、専門のアドバイザーと相談しながら予測を立てることで、より賢い選択が可能になります。
私たちのライフスタイルや将来のビジョンによって、金利の選択が異なるため、柔軟に考えることが大切です。
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利と固定金利それぞれにメリットとデメリットがあるため、私たちのライフスタイルやリスク許容度に応じた選択が求められます。安定した返済を重視するなら固定金利が適しているかもしれませんが、初期の低金利を活かしたい方には変動金利も魅力的です。
最終的には、私たち自身の状況をしっかりと見極めて、賢い選択をすることが重要です。どちらの金利タイプを選ぶにしても、将来の計画を立て、安心して返済を続けられる道を選びましょう。