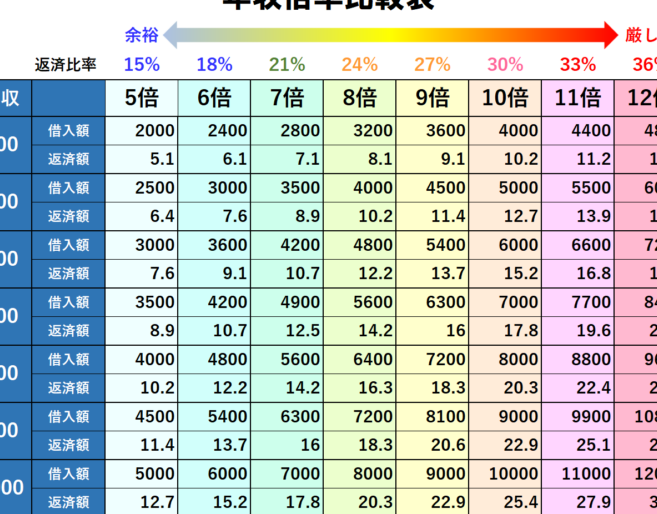
住宅ローンを考えるとき、私たちが最初に気になるのは「世帯年収の何倍まで借りられるのか」ということです。この基準を理解することで、無理のない返済計画を立てることができます。 しかし、実際にどのくらいの金額が適切なのか、具体的な数字を知っている人は少ないのではないでしょうか。
住宅ローンの基本
住宅ローンは、家を購入するために必要な大きな資金を借りる手段の一つです。このローンは長期間にわたって返済が求められるため、基本的な知識が不可欠です。
住宅ローンとは
住宅ローンは主に不動産購入のために貸し出される資金です。一般的には、以下の特徴があります。
- 高額の資金: 住宅を購入するための資金は数百万円から数千万円に及ぶことがあります。
- 固定金利と変動金利: 借入時に固定金利を選ぶことで、将来の返済額を安定させられます。一方、変動金利は市場の金利に応じて変動します。
金利や返済期間など、条件は金融機関によって異なるので、複数の金融機関を比較することが大切です。また、借入時に必要な手続きや書類も確認しておくと、スムーズに進められます。
世帯年収の重要性
世帯年収は、住宅ローンの借入額を決定する重要な要因です。一般的には、年収の5倍から6倍程度が推奨される借入額の基準です。この基準を守ることで、無理のない返済計画を立てやすくなります。以下のポイントに注意しましょう。
- 返済比率: 年収に対する返済額の割合を確認しましょう。一般的には、返済比率は25%から30%程度が目安です。
- 安定した収入: 雇用の安定性が高いほど、金融機関の評価は高くなります。安定した職業に就いていることは、信用力にも影響します。
世帯年収の平均
世帯年収は住宅ローンを考える上で非常に重要な要素です。私たちの国における世帯年収の平均は、精確なデータに基づいています。最近の調査によると、2022年の日本全体の世帯年収の平均は約570万円です。この数字は、地域や世代によって異なります。
年収層別のデータ
年収層別に見ると、世帯年収は以下のようになります:
- 300万円未満: 約15%
- 300万~500万円: 約30%
- 500万~700万円: 約25%
- 700万~1000万円: 約20%
- 1000万円以上: 約10%
このデータは、住宅購入者がどの年収層に多いかを示し、住宅ローンの借入可否に影響を与えます。世帯年収の高い層が増えることで、借入額も増加する傾向にあります。
住宅ローンの借入基準
住宅ローンの借入基準は、返済計画を立てる際に非常に重要な要素です。これを理解することで、無理のない返済計画を策定できます。
年収倍率の考え方
年収倍率は、世帯年収に対する借入額の目安を示します。一般に、世帯年収の5倍から6倍が推奨されており、これは安全な範囲内での借入を目指しています。例えば、年収600万円の場合、借入可能額の目安は3000万円から3600万円になります。この倍率を基に、自分自身の返済能力を見極めることが大切です。
借入可能額の計算方法
借入可能額は、いくつかの要因により異なります。主な要因には以下が含まれます。
- 世帯年収: 高ければ高いほど、関連する借入額も増加します。
- 返済比率: 毎月の返済額が手取り収入の25%~30%に収まることが望ましいです。
- 安定した収入: 確実な収入があり、職業における安定性が増すことで、借入条件が良くなります。
ケーススタディ
住宅ローンの借入可能額が世帯年収にどのように依存するかを具体的な事例を通じて見ていきます。高年収世帯と低年収世帯のそれぞれの状況を理解することで、より現実的な返済プランを考える参考になります。
高年収世帯の例
世帯年収が800万円の場合、最大で4800万円程度の借入が可能です。返済比率が25%に設定されている場合、月々の返済額は16万円ほどになります。また、安定した収入があるため、銀行側の評価も高く、金利が低くなる傾向があります。具体的な数字を以下に示します。
| 年収 | 借入可能額 | 月々の返済額(25%) |
|---|---|---|
| 800万円 | 約4800万円 | 約16万円 |
このように、高年収世帯の場合、借入額が大きくなる傾向がありますが、返済の計画も慎重に立てる必要があります。
低年収世帯の例
世帯年収が400万円の場合、借入可能額は2400万円前後になります。この場合、月々の返済額は約10万円程度に設定されます。返済比率の観点からも、安定した収入が求められますが、低年収世帯には返済負担が高くなる可能性があります。以下に具体例を示します。
| 年収 | 借入可能額 | 月々の返済額(25%) |
|---|---|---|
| 400万円 | 約2400万円 | 約10万円 |
低年収世帯でも住宅を購入することは可能ですが、収入の安定性が重要なポイントになります。特に、返済比率の管理が求められ、計画的な支出が必須です。
結論
住宅ローンを検討する際に世帯年収の理解は不可欠です。適切な借入額を把握することで、無理のない返済計画を立てることができます。私たちは、年収に基づく借入基準をしっかりと把握し、安定した収入を維持することが重要だと感じています。
また、具体的なケーススタディを通じて、借入可能額がどのように変動するかを知ることができました。この知識を活用することで、より良い住宅購入の選択ができるでしょう。私たちの未来に向けて、賢い住宅ローンの選択を心掛けていきたいですね。