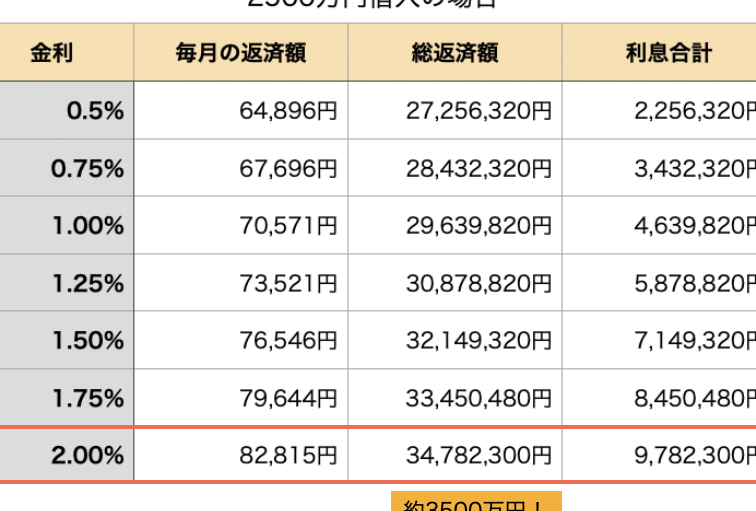
住宅購入を考えるとき、最も気になるのが「2500万の住宅ローンを組んだ場合、月々いくら支払うことになるのか?」という点です。私たちもこの疑問を抱えたことがあります。住宅ローンは人生の大きな決断の一つであり、その返済計画をしっかりと理解することが重要です。
2500万 住宅ローンの基本
2500万の住宅ローンを理解することは、月々の支払いプランをスムーズに進めるために必要です。私たちは、住宅ローンの仕組みや返済方法について詳しく見ていきます。
住宅ローンの仕組み
住宅ローンは主に、借り手が金融機関から資金を借り、指定された期間内に返済する仕組みです。重要な要素には以下が含まれます。
- 金利: 借入金額に対する利息率で、変動金利と固定金利の2種類があります。
- 借入期間: 一般的に、15年、20年、30年などの期間があります。
- 元利均等返済: 毎月の返済額が一定となる方法で、初期の返済は利息成分が多く含まれます。
住宅ローンの条件は、借り手の信用力や収入によって異なります。したがって、金利や条件を比較検討することが大切です。
返済方法の種類
返済方法にはいくつかの選択肢があります。それぞれの情報を把握しておくことが重要です。
- 元利均等返済: 毎月の返済額が同じで、早期に元金を減らす効果があります。
- 元金均等返済: 毎月の元金が一定で、返済初期の負担が大きくなりますが、トータルで払う利息が少なくなります。
- 変動金利型: 金利が市場に連動し、低金利時に利益を得られる可能性があります。しかし、金利上昇のリスクも伴います。
月々の返済額を計算する
住宅ローンの月々の返済額を計算することは、私たちにとって重要なステップです。基本的な要素として、金利や返済期間などが影響します。そのため、これらの要素を考慮することで、自分たちの返済プランを明確にできます。
金利の影響
金利は返済額に大きな影響を与える要素です。金利が高いと、月々の支払いが増加します。具体的には、以下のような影響があります:
- 固定金利の利点:将来の市場金利に関わらず、一定の支払い額を維持できます。
- 変動金利のリスク:金利が変更されると、返済額も増減する可能性があります。
借り入れる際に適用される金利が、借りた額と期間に応じてどれだけ変わるのか理解することが必要です。
計算式の紹介
月々の返済額を計算するための基本的な式は次の通りです。
[
M = P times frac{r(1 + r)^n}{(1 + r)^n – 1}
]
- M:月々の返済額
- P:借入額(2500万円)
- r:月利(年利を12で割った数値)
- n:返済回数(年数 × 12)
返済期間による違い
返済期間は住宅ローンの月々の返済額に大きな影響を与える。一般的に、返済期間が長いほど月々の支払いは少なくなり、短いほど多くなる。
返済期間の選択肢
返済期間には主に以下のような選択肢が存在する:
- 10年:最も短い返済期間。毎月の支払額は高いが、利息総額は少なくなる。
- 15年:短期間での返済を希望する人に人気。適度な月々の支払いと利息節約が可能。
- 20年:一般的な選択肢で、安定したバランスを提供。月々の負担が軽減される。
- 30年:最も長い返済期間。月々の支払いは低く抑えられるが、利息の支払い総額は増える。
選択した返済期間によって、利息負担や月々の返済額が変動する。私たちのライフスタイルや収入状況に応じて適切な選択をすることが重要。
期間別の返済額比較
以下の表では、2500万円の住宅ローンを例に取り、金利を1.0%と仮定した場合の返済額を示す。
| 返済期間 | 月々の返済額(円) | 総返済額(円) | 総利息額(円) |
|---|---|---|---|
| 10年 | 約 232,000 | 約 27,833,000 | 約 2,833,000 |
| 15年 | 約 165,200 | 約 29,660,000 | 約 4,660,000 |
| 20年 | 約 138,000 | 約 33,120,000 | 約 8,120,000 |
| 30年 | 約 107,600 | 約 38,530,000 | 約 13,530,000 |
収入と返済額のバランス
住宅ローンの返済額は収入とのバランスが重要です。返済計画を立てる際には、収入に応じた返済プランを検討することが必要です。
収入に応じた返済プラン
収入に適した返済プランを選ぶことが、財政的な安定に繋がります。具体的には、以下のポイントを考慮します。
- 月々の返済額は収入の25%以内に設定すること。これにより、生活費や他の支出とのバランスが取れます。
- ボーナス時の返済額を設定すること。これにより、返済が楽になりますが、計画を過信しないことが重要です。
- ライフスタイルの変化に柔軟に対応すること。子どもの教育費や医療費など、将来的な出費を見込んで返済額を調整します。
このような点を踏まえ、適切な返済プランを立てることで、安心して住宅ローンを返済できます。
無理のない返済計画の立て方
無理のない返済計画を立てることが、生活の質を維持する秘訣です。以下のステップを参考にできます。
- 生活費を把握すること。食費や光熱費、保険料など、必要な支出を全てリスト化します。
- 月々の収入を確認すること。安定した収入源からの収入額を計算し、仮に変動があっても対応できる余裕を持たせます。
- 返済額を分割すること。元利均等返済や元金均等返済を利用し、自分に合った返済額を選択します。
まとめ
住宅ローンの計画では、さまざまな要素が重要であるとされています。例えば、月々の返済額は収入とのバランスを考慮する必要があるため、私たちの生活スタイルに合わせたプランを検討することが大切です。具体的には、月々の支払いを収入の25%以内に収めることが推奨されています。ボーナスを踏まえた返済計画を立て、ライフスタイルの変化にも柔軟に対応できるようにしましょう。
また、生活費の把握と安定した収入源の確認も欠かせません。具体的な返済額を算出する際には、返済方法や金利の条件によって異なる点に注意が必要です。返済計画を無理なく立てることで、安心して住宅ローンを返済する準備が整います。
- 金利の影響:変動金利の場合、金利の変動によって月々の支払いが大きく変わることがあります。
- 返済期間の選択肢:選択肢として10年、15年、20年、30年といった期間があり、それぞれのプランが月々の支払いに与える影響があります。
- 計算式の理解:借入額、金利、返済回数から算出した月々の返済額に基づいて、実際の家庭の支出に合った返済プランが求められます。
結論
住宅ローンを組む際には月々の返済額をしっかり把握することが不可欠です。私たちが選ぶ返済方法や期間によって、支払いの負担は大きく変わります。収入とのバランスを考えた無理のない返済計画を立てることで、安心して返済を続けることができます。
また、金利の選択やライフスタイルの変化に応じた柔軟な対応も重要です。これらのポイントを意識しながら、私たちの未来に合った住宅ローンのプランを見つけていきましょう。