住宅購入を考えるとき、**住宅ローンはいつから考え始めるべきか**という疑問が浮かびますよね。私たちも同じように悩んだ経験があります。住宅ローンは大きな決断であり、適切なタイミングを見極めることが成功のカギです。
住宅ローンの基礎知識
住宅ローンは住宅購入のために非常に重要な要素です。このセクションでは、住宅ローンの基本概念と種類について詳しく解説します。
住宅ローンとは
住宅ローンとは、住宅を購入するための資金を貸し出す金融商品です。通常、大手の金融機関や銀行から提供されます。この借入金は、通常は数十年にわたって返済されるため、長期間の計画が必要です。私たちは、住宅ローンを利用することで、夢のマイホームを現実にすることができます。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ異なる特徴があります。主な住宅ローンの種類は以下の通りです。
-
固定金利型
- 金利が契約時に固定され、返済期間中は変わりません。このため、将来的な金利の上昇を考えると安心感があります。
-
変動金利型
- 金利が市場の状況に応じて変化します。初期の金利は低い場合が多いですが、将来的に金利が上昇するリスクも含まれています。
-
フラット35
- 35年間の固定金利を提供する商品です。主に住宅金融支援機構が提供しており、借入金額や返済期間に柔軟性があります。
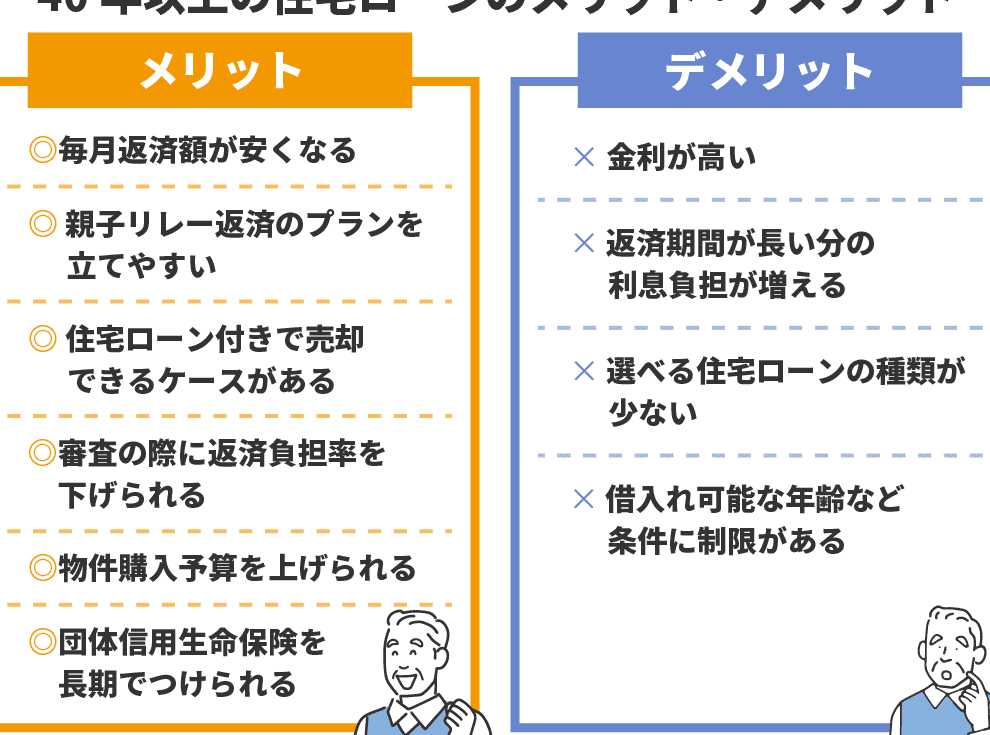
- 高齢者向けのローンで、自宅を担保にして資金を受け取る仕組みです。返済は亡くなった後に自宅を売却することで行われます。
住宅ローンを利用するタイミング
住宅ローンの利用を考える際、適切なタイミングを見極めることが重要です。生活状況や市場動向を考慮し、計画的に進める必要があります。
住宅購入のベストタイミング
物件の購入には、明確なタイミングがあります。市場が安定している時期や金利が低い時が理想的です。また、以下の要素を考慮することが役立ちます。
- 季節要因: 春や秋は物件の流通が多く、新生活が始まる前に購入しやすい。
- 経済状況: 経済が成長している時期は、ローン金利が低い可能性が高い。
- 税制や補助金: 政府の住宅関連の支援がある時は、購入を考える良いタイミング。
住宅ローンの申請時期
- 早めの準備: 購入を決める前に事前審査を受けることで、借入上限がわかる。
- 資金計画の立案: ローンの承認を受けることで、具体的な予算を基に物件を探せる。
- 市場の動向に応じた判断: 金利の上昇局面では、需要が増加するため早めに行動することが重要です。
住宅ローンの金利とその影響
住宅ローンに与える金利の影響は非常に大きいです。金利の変動は返済額に直結し、計画的な住宅購入を考える上で重要な要素です。
金利の種類
住宅ローンの金利には主に以下の種類があります。
- 固定金利型: 契約時に設定された金利が返済期間中に変わらないため、安定した返済が可能です。
- 変動金利型: 市場金利に連動して金利が変動し、低い初期金利が魅力ですが、将来的に金利が上昇するリスクも伴います。
- フラット35: 35年間の固定金利で、長期的な経済計画に適しており、保証内容も充実しています。
- 高齢者向けローン: 高齢者に特化したローンで、金利の優遇措置がある場合があります。
住宅ローン申請のコツ
住宅ローンの申請には、計画的な準備が不可欠です。ここでは、必要な書類から申請の流れまで、成功するためのヒントを示します。
必要書類の準備
必要な書類を整えることが、住宅ローンの申請をスムーズに進める鍵です。具体的には、以下の書類を用意します。
- 所得証明書:給与明細や納税証明書
- 住民票:個人の現住所を確認するため
- 不動産売買契約書:購入予定物件の契約情報
- 資産状況証明書:貯蓄や資産の詳細
- 銀行口座情報:返済口座の指定
これらの書類を事前に準備しておくことで、申請後の手続きの迅速化が期待できます。
申請の流れ
申請の流れを理解しておくと、心の余裕が生まれます。一般的な流れは次のようになります。
- 事前審査の申込:金融機関に必要書類を提出し、仮審査を受ける。
- 査定結果の確認:仮審査が通ったら、条件や借入金額を確認する。
- 正式申し込み:条件に同意した後、正式な申請手続きを進める。
- 契約の締結:正式に契約し、融資実行案内を受け取る。
住宅ローンに関する注意点
住宅ローンについての理解を深めることは、計画的な生活を送るうえで重要です。ここでは、住宅ローン利用時に気を付けるポイントについて詳しく説明します。
よくある落とし穴
住宅ローンには、様々な落とし穴が存在します。以下の点に注意しておきましょう。
- 金利の変動: 変動金利型を選ぶ場合、金利が上昇するリスクがあります。将来の返済額に影響を与えるため、注意が必要です。
- 適正な返済額の設定: 家計に無理のない返済額を設定しないと、月々の負担が大きくなります。ライフスタイルに合わせた返済計画を立てましょう。
- 不動産の価値変動: 物件の価値は市場によって変動します。購入後に資産価値が下がる可能性も考慮が必要です。
- 不要な保険加入: 一部の金融機関では、住宅ローンと同時に保険に加入することを求められることがあります。必要な保険かどうかを見極めることが大切です。
返済計画の重要性
返済計画は、住宅ローンを正しく管理するために欠かせません。以下の点を考慮することが有効です。
- 返済期間の設定: 期間を短く設定すると、月々の負担は大きくなりますが、総支払額は少なくなります。逆に長くすると、月々の負担は軽減されますが、総支払額は増加します。
- ボーナス返済の活用: ボーナス時に返済を行うことで、利息を軽減できます。余裕がある時に多めに返済する計画を立てると良いです。
- 収入変化への対応: 将来の収入の変動に備えた柔軟な返済計画を考え、人生の変化に合わせた資金プランを考慮します。
Conclusion
住宅ローンの利用を考える際はタイミングが非常に重要です。私たちが市場動向や金利の変動を把握し、計画的に進めることで、より良い条件での借入が可能になります。必要な書類を整え、申請の流れを理解することで、スムーズな手続きが実現できるでしょう。
また、返済計画をしっかりと立てることで、将来的な不安を軽減することができます。私たちはこれらのポイントを踏まえ、安心して住宅購入を進めていきたいものです。適切な準備と情報収集が、夢のマイホーム実現への第一歩です。