住宅を購入する際、**住宅ローン控除 いつ時点**が重要なポイントになります。私たちが住宅ローンを利用する際、この控除を最大限に活用することで、税負担を軽減できる可能性があります。しかし、具体的にどの時点でこの控除を受けられるのか、疑問に思う方も多いでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際の大きな支援策です。この制度を利用することで、私たちの税負担を軽減できます。具体的に何を対象に、どのような条件があるのかを詳しく見ていきます。
住宅ローン控除とは
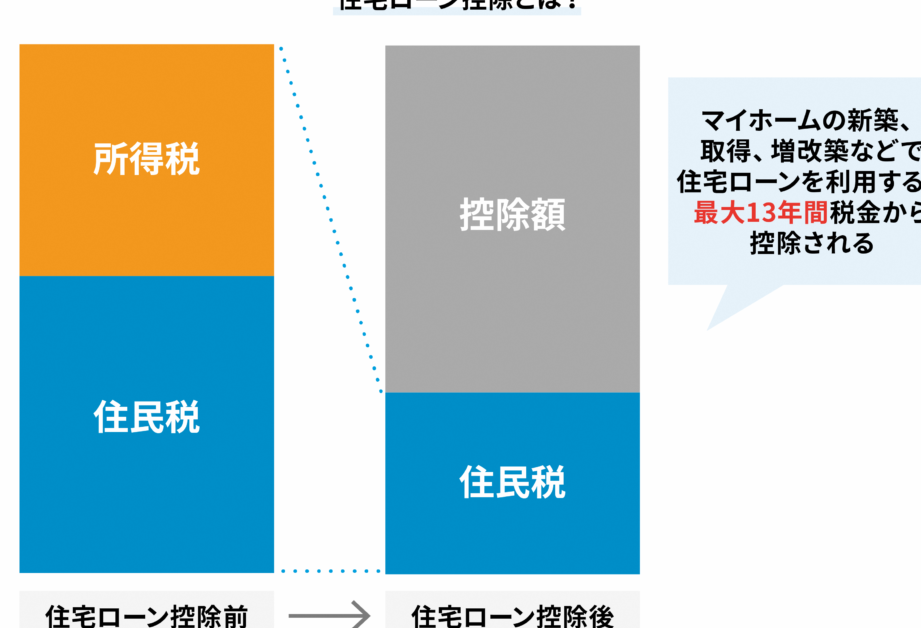
住宅ローン控除は、一定の条件を満たす住宅ローンの利息分を所得税から控除できる制度です。控除対象となるのは「住宅の借入金」と「借入金の利息」です。この制度では、住宅の購入や新築に一定のインセンティブが与えられます。
利用できる条件
住宅ローン控除を利用するためには、以下の条件を満たす必要があります。
- 対象住宅:控除対象となる住宅は、自己居住用のものであることが求められます。
- 借入金の額:借入金は上限額が設定されており、その範囲内でなければなりません。
- 返済期間:借入金の返済期間は10年以上である必要があります。
- 登録期間:住宅を取得した日から控除を受けるためには、一定の手続きを行う必要があります。
税制改正と住宅ローン控除
税制改正は住宅ローン控除に影響を及ぼすことがある。最新の改正内容を理解することは、住宅購入を検討してる私たちにとって重要な要素となる。
最近の改正内容
最近の税制改正では、住宅ローン控除の適用条件や控除率が変更された。具体的には以下のポイントが挙げられる。
- 控除期間の延長:控除期間が10年から13年に短縮される場合がある。
- 控除率の変更:所得税からの控除率が段階的に引き下げられることも。
- 制度の対象拡大:新築住宅だけでなく、中古住宅も対象となるケースが増加。
これらの改正は、住宅購入を検討中の私たちにとって、財政計画に影響を与える要因となり得る。
影響を受けるタイミング
税制改正による影響を受けるタイミングは、検討してる住宅ローンの契約時期や購入希望時期によって異なる。具体的なポイントは以下の通り。
- 契約時期:控除が適用されるのは、通常、契約した年の所得税から。
- 提出書類:控除を受けるための書類は、購入した年の翌年に提出が求められることが多い。
- 改正反映時期:税制が改正された場合、必ずしもすぐには適用されず、次の年度から適用されるケースも。
住宅ローン控除 いつ時点の考え方
住宅ローン控除を利用する際、控除のタイミングは非常に重要です。適用時期を把握することで、税制上のメリットを最大限に活かせます。
控除開始のタイミング
控除が開始されるのは、一般的に住宅ローン契約を結んだ年の所得税からです。具体的には、以下のポイントを考慮します。
- 住宅の取得日が重要です。正式に住宅を取得した日が、控除の対象開始時期となります。
- 契約内容も影響します。契約時に記載された情報が、控除申請に必要です。
- 申告期限に留意します。控除を受けるための書類は、通常、取得した年の翌年に提出する必要があります。
開始時期を正確に把握し、手続きを怠らないことが大切です。
控除終了のタイミング
控除が終了するタイミングも理解しておくべきです。以下の点が該当します。
- 控除期間は、税制改正により変更されることがあります。現在、最多で13年間の控除が一般的です。
- 借入金の返済完了日も関連します。借入金の返済が完了した年以降、控除を受けられなくなります。
- 所得の変化が影響する場合もあります。控除を受けられる所得制限が設けられているため、収入が変化することで控除に影響が出る可能性があります。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、適切な申請手続きが必要です。私たちが理解するべき必要書類や申請の流れについて詳しく説明します。
必要書類
住宅ローン控除の申請には、いくつかの書類が必要です。以下の書類を準備しましょう。
- 住宅借入金等特別控除申請書:税務署で所定の用紙を入手します。
- 住宅の登記簿謄本:住宅の所有を証明するための書類です。
- 住宅ローンの借入残高証明書:金融機関から取得し、借入金の残高を示します。
- 所得税の確定申告書:前年度の所得を証明する書類です。
- 支払利息証明書:住宅ローンの利息分を証明するものを金融機関から取得します。
これらの書類が整うことで、スムーズな申請が可能になります。
申請の流れ
申請の流れを把握することは重要です。まず、私たちは以下のステップを踏む必要があります。
- 必要書類の準備:上記の書類をすべて用意します。
- 確定申告の実施:申請年の翌年の確定申告期限までに、すべての書類を税務署に提出します。
- 控除額の確認:税務署から控除内訳通知が届くので、それを確認します。
- 次年度の申告に反映:翌年の確定申告に控除額を反映させることを忘れずに行います。
住宅ローン控除を最大限活用するために
住宅ローン控除を上手に利用することは、財政計画において非常に重要です。控除を受ける仕組みの理解が、私たちにとっての最大の利益を得る鍵となります。
計画的な借入れ
計画的な借入れが住宅ローン控除を有效に活用する第一歩です。具体的には、以下のポイントを意識する必要があります。
- 住宅購入のタイミング: 住宅ローン契約を結ぶタイミングが控除開始に影響します。
- 借入額の設定: 借入額が控除対象に含まれるため、自己の返済能力を考慮して計画的に設定することが求められます。
- 返済期限の把握: 返済が10年以上であることが条件なので、長期的な視点での計画が必要です。
これらの要素を考慮することで、やりがいのある資産形成を促進できます。
返済計画の見直し
定期的な返済計画の見直しも大切です。控除を最大限に享受するためには、以下を確認することが役立ちます。
- 金利の変動: 市場の金利が下落した場合、借り換えも検討することで支出を抑制できる可能性があります。
- ライフスタイルの変化: 家族構成や収入状況が変わった際の返済計画の見直しが必要です。
- 控除の適応状況: 住宅ローン控除の条件や税制改正が影響するため、最新情報の把握が不可欠です。
結論
住宅ローン控除の適用時点を理解することは、私たちの住宅購入計画において非常に重要です。適切なタイミングで控除を受けることで、税負担を軽減し、経済的なメリットを享受できます。
また、税制改正による影響を常に確認し、必要な手続きを怠らないようにしましょう。これにより、控除の恩恵を最大限に活かすことが可能になります。私たちの住宅購入が成功するためには、計画的な借入れと返済計画の見直しが欠かせません。適切な情報を持ち続けることで、より良い選択ができるでしょう。