住宅購入を考えている私たちにとって、**住宅ローン控除の申請期限**は見逃せない重要なポイントです。この制度を利用することで、税金の負担を軽減できる可能性がありますが、期限を過ぎてしまうとその恩恵を受けられなくなります。私たちは、いつまでに申請すればいいのかを知ることで、賢くお金を管理できるのです。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に利用できる税制優遇制度です。この制度によって、税金の負担を大幅に軽減できる可能性があります。申請を行うことで、控除額が税金から差し引かれることで、実質的な負担が軽くなります。
住宅ローン控除とは
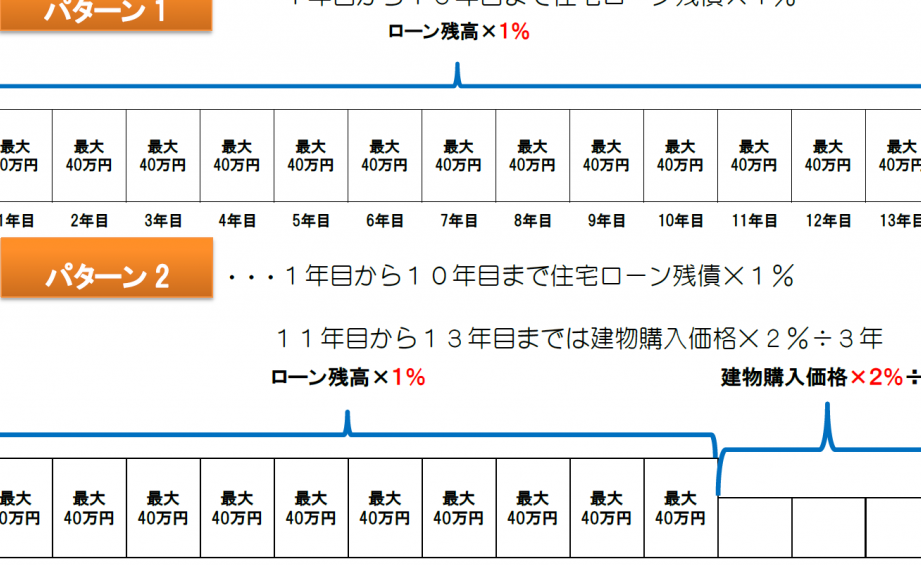
住宅ローン控除とは、住宅を取得するためのローンに対して適用される税額控除です。控除を受けるためには、借入金額や返済期間、住宅の種類に関する条件を満たす必要があります。また、控除対象となるのは最初の10年間です。この控除を利用することで、年間の所得税を減少させることができます。
主なメリット
住宅ローン控除のメリットには、以下のポイントが挙げられます:
- 税金の軽減: 所得税の負担が軽くなります。
- 資産形成: 住宅購入の資金計画がしやすくなります。
- 生活安定: 安定した住まいが得られ、生活設計が立てやすくなります。
申請期限について
住宅ローン控除の申請期限は、控除を受けるための重要な要素です。期限を過ぎると、税制優遇を受けられなくなるため、注意が必要です。
申請期限の重要性
申請期限を守ることで、税金の軽減を実現できます。具体的には、住宅ローン控除の申請は、住宅を購入した年の翌年の3月15日までに行う必要があります。これを過ぎると、控除を受ける権利を失う可能性があります。私たちがしっかりと期限を把握することが、将来的な税負担の軽減につながるのです。
住宅ローン控除を受けるための期間
控除を受ける期間は、住宅ローンの契約内容によって異なります。通常、控除は最初の10年間にわたり適用されます。以下の条件を満たすことが求められます。
申請手続きの流れ
住宅ローン控除の申請手続きは、正確な書類準備と確実な申請方法に基づいています。これらを理解することで、申請がスムーズに進み、控除をしっかり受けられるようになります。
必要書類の準備
必要な書類は、住宅ローン控除の申請を円滑に行うための重要な要素です。以下の書類を集めることが求められます。
これらの書類を揃える際には、各書類の正確性と最新情報を確認することが重要です。特に、年末残高証明書の取得は、金融機関から必要な時期に依頼することが肝心です。
申請方法
申請方法に関しては、確定申告を通じて行います。申請は、住宅を購入した年の翌年の3月15日までに行う必要があります。具体的な手順は次の通りです。
よくある誤解と注意点
住宅ローン控除に関する誤解は多岐にわたります。私たちは、これらの誤解を解消し、注意すべきポイントをいくつか挙げて説明します。
申請に関する誤解
よくある誤解として、控除が無条件に適用されると思っている人々がいます。しかし、住宅ローン控除を受けるには特定の条件を満たす必要があります。以下のような条件が大切です。
こうした条件を無視すると、申請ができない場合があります。私たちは、事前に要件を確認することが大切だと思います。
注意すべきポイント
申請時の注意点もいくつかあります。私たちが体験から学んだ重要なポイントを以下に示します。
結論
住宅ローン控除は私たちの税負担を軽減するための重要な制度です。この制度を利用することで、将来的な資産形成や安定した生活設計が可能になります。申請期限をしっかり把握し、必要書類を正確に準備することが成功のカギです。
住宅を購入した年の翌年の3月15日までに申請を行うことで、控除を受けることができます。条件を満たさなければ控除を受けられないため、注意が必要です。確定申告を通じて申請を行う際は、情報の正確性を確認し、締め切りを守ることが大切です。これらを意識することで、私たちの税負担を効果的に軽減できるでしょう。