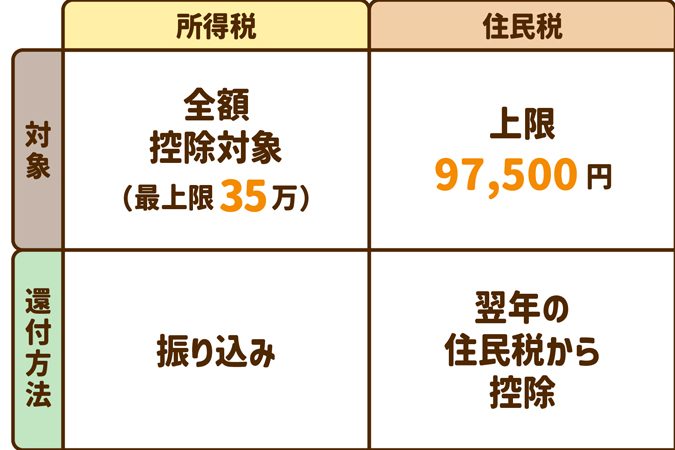
住宅ローン減税は、多くの人にとって家計を助ける重要な制度です。しかし、私たちが気になるのは住宅ローン減税による住民税の還付がいつ戻るのか</strongということです。この還付のタイミングは、特に家を購入したばかりの方にとって、大きな関心事ですよね。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入する際にかかる負担を軽減する重要な制度です。この制度により、住宅ローンを利用して家を購入した人々は、一定の期間にわたって税額が減少します。具体的には、年末に残高がある住宅ローンに対する所得税が減少し、その還付分が住民税に影響を与えます。
住宅ローン減税の適用期間は通常10年間です。 この期間中、年末の住宅ローン残高に基づいて税額が計算されます。また、住宅の取得時に初めて減税を受けると、一定の条件を満たすことで還付も受けられます。
この減税制度の理解は、私たちの家計に多大な影響を与える可能性があります。実際、減税により得られる金額は、家庭の支出計画を大きく変える要因となるからです。一般的な家庭では、数十万円の還付を受けることができる場合もあります。
- 所得税の減少に伴い、住民税が還付される。
- 新築住宅の場合は条件が異なることがある。
- 適用を受けるには必要書類の提出が必要である。
住民税と住宅ローン減税の関係
住宅ローン減税は税額を減少させ、住民税にも影響を与える仕組みです。これにより、家計に与える効果が大きく変わります。
減税の仕組み
住宅ローン減税は、住宅ローンの残高に応じて所得税が減額される制度です。具体的には、年末の残高に基づき、最大で1%が控除されます。この減税が適用される期間は通常10年間です。また、初めて減税を受ける場合、特定の条件を満たすことで還付を受けることができます。つまり、住宅購入に伴う経済的負担を軽減できる仕組みが整っています。
住民税の計算方法
住民税は前年の所得に基づいて計算されます。ただし、住宅ローン減税が適用されることで、実質的な所得税が減少し、これが住民税にも反映されます。住民税には均等割や所得割があり、これらは地域によって異なるため注意が必要です。具体的な計算式は以下の通りです。
- 均等割:地域ごとの定額
- 所得割:前年の課税所得に応じた割合
住宅ローン減税の申請手続き
住宅ローン減税の申請手続きには、いくつかの重要なステップが含まれています。これらのステップを理解することで、正確に申請を行い、スムーズに還付を受け取ることが可能です。
必要書類
住宅ローン減税を申請するためには、次の書類が必要です。
- 住宅借入金等特別控除申告書: 申請の基本となる書類です。
- 源泉徴収票: 所得税の計算に必要な書類で、前年の収入証明となります。
- 借入金残高証明書: 住宅ローンの残高を証明するための書類です。
- 登記簿謄本: 購入した住宅の所有権を証明するために必要です。
また、新築住宅の場合、追加で検査済証や売買契約書も求められることがあります。これらすべての書類を用意することで、申請が円滑に進みます。
申請の流れ
住宅ローン減税の申請手続きは以下の流れで行います。
- 必要書類の準備: 上記の必要書類を整えます。
- 申告書の記入: 住宅借入金等特別控除申告書に必要事項を記入します。
- 税務署への提出: 記入した申告書を税務署に提出します。一般的に、確定申告の際に行います。
- 税務署からの確認: 提出後、税務署からの確認を待ちます。
- 還付金の受取り: 確認が完了すると、住民税や所得税の還付が行われます。
減税が戻るタイミング
住宅ローン減税による住民税の還付は、購入者にとって重要な要素です。通常、還付がある期間や計算方法を理解することで、私たちの家計に与える影響をより明確に把握できます。
期間と計算方法
住宅ローン減税の還付期間は、購入年の翌年から始まります。具体的には、毎年の住民税に対して適用されるため、最初の還付は住宅を購入した年の翌年に行われます。例えば、2023年に住宅を購入した場合、2024年の住民税から減税が適用されます。
還付金額の計算には、以下の要点があります:
- 前年の所得に基づく:住民税は前年の所得に基づいて計算されるため、住宅ローン減税の適用は前年の所得税に影響を与えます。
- 控除率は1%:住宅ローンの残高に応じて、最大で1%が控除される仕組みです。
- 還付額の具体例:例えば、3000万円の住宅ローンを利用しているなら、年間の減税額は最大30万円となります。
- 均等割と所得割:住民税には均等割と所得割があり、地域によって異なりますので、具体的な値は居住地により変動します。
減税の影響を受ける条件
住宅ローン減税の効果を得るためには、いくつかの重要な条件が存在します。まず、住宅の購入または新築が必要です。 中古住宅や新築住宅ともに対象となりますが、購入する家の種類によって適用される条件が異なることがあります。また、住宅ローンの契約が必要です。 所定の額以上のローンが必要で、具体的には2000万円以上の借入が基本的な条件です。
次に、適切な居住条件を満たすことが求められます。 購入した住宅に居住することが原則です。また、購入後6ヶ月以内に居住を開始する必要があります。さらに、年収制限も存在します。 所得が一定の範囲内であることが求められ、具体的な金額は年ごとに都道府県によって異なるため、注意が必要です。
また、申請のために必要書類を準備することが重要です。 申請に必要な書類には、住宅借入金等特別控除申告書、源泉徴収票、取得した住宅の登記簿謄本が含まれ、これらの書類は正確に準備する必要があります。新築住宅の場合、検査済証や売買契約書も求められます。
Conclusion
住宅ローン減税は家計に大きな影響を与える制度であり、住民税の還付がいつ戻るのかを理解することが重要です。還付金を受け取ることで、私たちの生活が少し楽になる可能性があります。
購入年の翌年から適用されるこの減税制度を利用することで、住宅購入の負担を軽減できるのは大きなメリットです。必要な条件や書類をしっかりと把握し、スムーズに申請手続きを進めることが成功の鍵です。
私たちの未来に向けて、住宅ローン減税を上手に活用し、賢い家計管理を実現していきましょう。