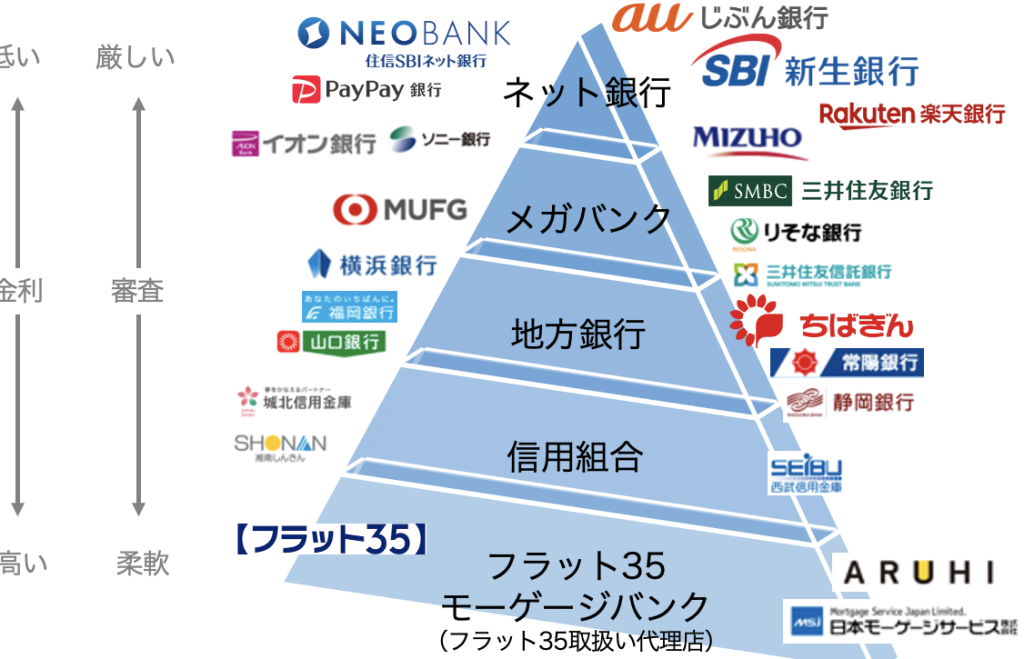
私たちが家を購入する際、住宅ローンは欠かせない存在です。しかし、住宅ローンを取得するのが難しいと感じる方も多いのではないでしょうか。実は、**住宅ローンは誰でも通る可能性がある**のです。このことを理解すれば、夢のマイホームに一歩近づけるかもしれません。
住宅ローン 誰でも通る の概要
住宅ローンの取得は、私たちにとって大きなステップです。多くの人が住宅ローンの審査を心配してしまうが、実際には誰でも通る可能性がある。 このセクションでは、その理由を詳しく説明します。
まず、住宅ローンは私たちのライフスタイルや収入に基づいて設計されています。金融機関は、安定した収入を持つ人を優先して審査する。 しかし、信用スコアや借入額だけでなく、将来の返済計画も評価の一環です。私たちの返済能力が示されることで、審査が通りやすくなります。
次に、さまざまな貸し手が存在します。選択の幅が広がることで、私たちに合った条件を見つける助けになる。 特に最近では、オンラインで申し込みができるサービスも増えています。これにより、手続きが簡略化され、多くの人が利用できる環境が整っています。
また、借入者の条件によっては、低金利やフラット型の選択肢も用意されています。これらの選択肢があることで、私たちの資金計画が緩やかに進む。 しっかりとした情報を持つことで、最適な選び方ができるようになります。
住宅ローンの種類
住宅ローンには多くの種類があり、各自の状況に応じて選択できます。選択肢を理解することで、最適な住宅ローンが見つけやすくなります。
フラット35
フラット35は、長期固定金利の住宅ローンです。金利は借入期間中変わらないため、毎月の返済額が一定になります。これにより、将来の返済計画が立てやすくなる点が魅力です。特に、物価上昇にも影響されにくく、安定した返済が可能です。このタイプのローンは、35年の期間設定ができ、報酬の水準に応じて金利も異なるため、借り入れ額の範囲も広がります。
誰でも通る理由
住宅ローンが誰でも通る理由はいくつかあります。特に、信用情報や収入証明が大きな要素となります。これにより、多くの人が住宅ローンを利用しやすくなっています。
信用情報の重要性
信用情報は住宅ローンの申請において極めて重要な要素です。信用情報には、クレジットカードの支払い履歴や過去のローン返済状況が含まれます。金融機関は、この情報を基に申請者の返済能力を判断します。信用スコアが高い場合、金利が低くなることもあります。また、問題がある場合でも、適切な対処方法を講じれば、改善の余地があります。信用情報を定期的に確認することで、判断材料を揃えることができます。
住宅ローンの申し込みプロセス
住宅ローンの申し込みプロセスは、知識を持つことでスムーズに進められます。以下には、主要なステップを紹介します。
事前審査のステップ
事前審査は、住宅ローンの申し込みプロセスの第一歩です。まず、以下のような情報を準備します。
次に、金融機関に申し込み、信用スコアの確認が行われます。この過程で、私たちの年収や負債比率が評価され、ローンの借入可能額が提示されます。通常、事前審査の結果は数日内に通知されます。
本審査のポイント
本審査は、事前審査を通過した後の重要なステップです。ここで、次の要素が考慮されます。
住宅ローンを利用する際の注意点
住宅ローンを利用する際には、いくつかの重要な注意点を把握しておくことが必要です。これにより、弊社が安心して住宅購入に進むことができるからです。
金利の変動リスク
金利は市場の影響を受けるため、住宅ローンの金利が将来変動する可能性があります。このリスクを考慮し、固定金利や変動金利の選択肢を理解することが大切です。特に以下の点に留意しましょう。
- 固定金利:借入期間中に金利が変わらず、支払い額が一定です。将来の返済計画が立てやすいです。
- 変動金利:市場の金利に連動し、定期的に見直しが行われます。金利が上昇すると、返済額も増加する可能性があります。
購入時に考慮すべきは、家計に対する影響を最小限に抑えるための適切な金利選びです。私たちの状況に合わせた選択をすることが肝心です。
返済計画の立て方
返済計画を立てる際には、収入や支出を正確に把握することが重要です。我々の返済能力を理解し、無理のない計画を立てることで、安心して支払いを続けられます。以下のステップを参考にして、計画を立ててみましょう。
- 収入の確認:毎月の収入を算出し、ボーナスや副収入も考慮に入れます。
- 支出の把握:生活費や光熱費、教育費などの固定支出を洗い出します。
- 余裕資金の設定:返済に影響しない範囲での余裕資金を設けます。
- 返済期間の選択:できるだけ短期間での返済を目指すことが推奨されますが、無理なく返済できる期間を選びましょう。
Conclusion
住宅ローンは私たちのマイホーム購入への大きな一歩です。誰でも通る可能性があることを理解することで、夢の実現が近づきます。安定した収入や適切な返済計画があれば、審査を通過するチャンスが広がります。
また、様々な選択肢がある中で、自分に合った住宅ローンを見つけることが重要です。信用情報を定期的に確認し、必要に応じて改善に努めることで、より良い条件での借り入れが可能になります。私たちの未来のために、賢い選択をしていきましょう。