住宅を購入する際、多くの人が考えるのが**住宅ローンの保証料とは何か**です。この費用は、ローンを借りる際に避けて通れない重要な要素の一つです。私たちが住宅を手に入れるためには、保証料の理解が欠かせません。
住宅ローンの保証料とは
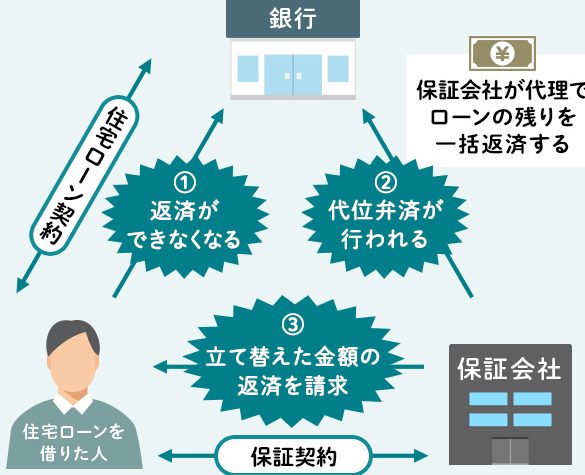
住宅ローンの保証料は、借入金を保証するための費用です。この費用は、借り手が返済を滞納した場合に、貸し手が損失を被らないようにするために支払われます。保証料を支払うことで、貸し手はリスクを分散し、借り手はローンの審査が通りやすくなることがあります。
具体的には、以下のような特徴があります。
保証料は、住宅を購入する際の重要な要素の一つです。支払うことによって、金利が低くなる可能性があるため、考慮に入れる価値があります。しかし、無駄な支払いを避けるためには、事前に各金融機関の条件を比較することが大切です。
住宅ローンの仕組み
住宅ローンは、住宅を購入するための資金を金融機関から借り入れる手続きです。この仕組みは、資金を必要とする借り手と、その資金を提供する貸し手の信頼関係に基づいています。
基本的なバイアス
住宅ローンの基本は、借り手が貸し手に対し一定期間内に利息を含めた返済を行うことです。借り手は基本的に、以下の要素を理解する必要があります。
- 金利:借入金額に対する利息の割合で、返済総額に大きく影響する。
- 返済期間:一般的には15年から35年の範囲で設定される。
- 返済方式:元利均等返済や元金均等返済など、返済方法によって毎月の負担が異なる。
基本的な知識があれば、住宅ローンの選択肢を的確に判断できる。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を把握することで、最適な選択を行えます。
- 固定金利型:契約期間中、金利が一定。返済額が安定しているため、予算管理がしやすい。
- 変動金利型:市場の金利に応じて金利が変動。初期費用は低いが、将来的な負担が増加する可能性がある。
- フラット35:長期固定金利で、安定した返済が可能。条件を満たせば借りやすいが、融資限度がある。
保証料の役割
保証料は、住宅ローンの重要な要素です。主に、貸し手のリスクを軽減し、借り手に安定感を提供します。具体的な役割として、以下の2つがあります。
資金調達の安心感
保証料の支払いによって、借り手は資金調達における安心感を得られます。保証料は、金融機関が貸付金の回収を保証するものです。そのため、借り手が不測の事態に陥った場合でも、貸し手は一定の保障を受けつつ、借り手の信頼度が向上します。これにより、ローンの審査がスムーズに進むことが期待できます。実際的には、保証料を支払うことで、より良い条件での借入が可能になることもあります。
保証料の計算方法
保証料の計算方法について、具体的な理解を深めます。一般的に、保証料は借入額に対して一定の割合を乗じて算出されます。
計算の基本
計算はシンプルです。具体的には以下の手順に従います。
- 借入額を把握する – たとえば、2,000万円の借入額とします。
- 保証料率を確認する – 金融機関ごとに異なり、0.1%から1.0%の範囲です。例えば、0.5%を用いることとします。
- 保証料を計算する – 借入額に保証料率を掛けるだけです。
計算式は以下のようになります。
保証料 = 借入額 × 保証料率
この場合、2,000万円 × 0.5% = 10万円となります。
ケーススタディ
具体的な例を見てみましょう。以下の表は、異なる借入額および保証料率における保証料の計算結果です。
| 借入額 | 保証料率 | 保証料 |
|---|---|---|
| 1,000万円 | 0.1% | 1万円 |
| 2,000万円 | 0.5% | 10万円 |
| 3,000万円 | 1.0% | 30万円 |
住宅ローン選びにおける注意点
住宅ローンの選択には、いくつかの重要なポイントがあります。まず、金利のタイプを理解することが不可欠です。固定金利型のローンは、返済期間中の金利が変わらないため、予算が立てやすいです。一方、変動金利型は、金利が市場に応じて変動するため、支払い額が変わるリスクがあります。
次に、返済期間の選択も慎重に行うべきです。一般的には15年から35年の間で選べます。短期間で返済する場合は、利息が少なくなりますが、月々の返済が大きくなります。逆に、長期間の返済では月々の負担が軽くなりますが、結果的には支払う利息が多くなります。
さらに、返済方式について知識を持つことも大切です。元利均等返済方式では、毎月の返済額が一定です。この方式は計画的に返済ができる一方、初期は利息部分が多くなります。一方で、元金均等返済方式では、初期の返済が大きいですが、徐々に減少します。
また、諸費用も含めた全体のコストを把握することが重要です。保証料や手数料、保険料など、借入にかかる費用を事前に算出することが必要です。これにより、予算内での最適な選択が可能になります。
結論
住宅ローンの保証料は私たちが住宅を購入する際に避けて通れない重要な要素です。この費用を理解することで、より良いローン条件を引き出すことができます。保証料の支払いによって、貸し手のリスクを軽減し、借り手としての信頼度を高めることが可能です。
また、保証料の計算方法や支払い方法を把握することで、私たちの資金計画をより明確にすることができます。住宅ローンを選ぶ際には、金利や返済方式についても十分に考慮し、最適な選択をすることが大切です。これらの知識を基に、安心して住宅購入を進めていきましょう。