新卒で社会人になったばかりの私たちにとって、住宅ローンは一見難しい選択肢に思えます。しかし、新卒 住宅ローン いつから利用できるのかを知っておくことで、将来の住まい選びがぐっと楽になります。私たちが直面するこの重要な決断について、一緒に考えてみましょう。
新卒と住宅ローンの関係
新卒の私たちは、社会人としての第一歩を踏み出す際、住宅ローンについて考える必要があります。新卒でも住宅ローンの利用が可能であることを理解することが重要です。多くの金融機関が新卒向けのローンプランを提供していますが、条件は異なります。
例えば、以下のポイントを考慮することが大切です:
- 収入の安定性: 企業での正社員雇用が決まっていることが、ローン申請に有利に働きます。
- 勤続年数: 勤続年数が短いことがマイナスになる場合があり、年数に応じた柔軟なプランも存在します。
- 信用履歴: 信用情報が新しい場合でも、定職に就いていることを示すことで、審査に通りやすくなります。
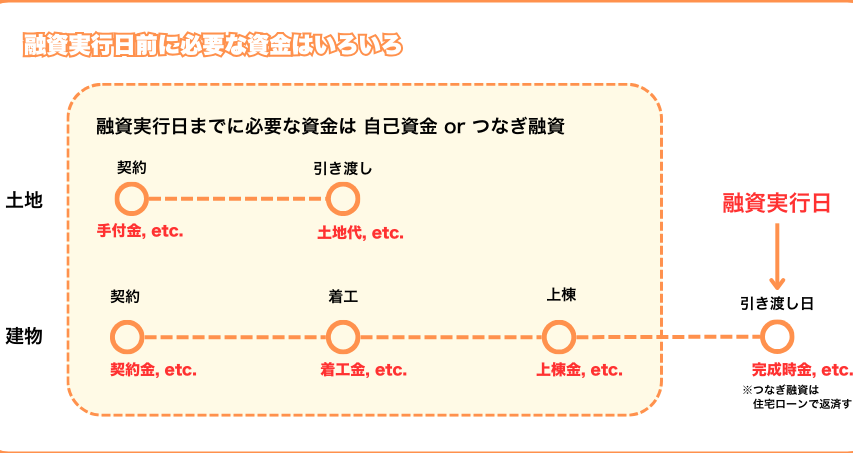
また、住宅購入を検討する際には、自己資金の準備も欠かせません。地域によって異なりますが、自己資金として20%程度を用意することが一般的です。
住宅ローンを利用するメリット
住宅ローンを利用することで得られるメリットは多岐にわたる。私たちが検討すべきポイントは、経済的な側面と精神的な側面だ。
経済的なメリット
住宅ローンを利用することで、初期資金を節約できる。新卒の場合、自己資金が限られていることが多い。しかし、住宅ローンを利用すれば、頭金に集中せずに済む。例えば、一般的には物件価格の20%程度を用意することが推奨されているが、ローンを組むことでその負担を軽減できる。また、長期的な投資として、不動産の値上がりを期待することも可能だ。ローンを利用することで、資産形成につながる。さらに、定期的に返済を続けることで、信用履歴も構築され、将来的に他のローンを組む際に有利になる。
住宅ローンの審査基準
住宅ローンの審査基準は、各金融機関によって異なるが、一般的には収入の安定性、勤続年数、信用履歴などが最も重要な要素とされる。我々は、この基準を理解することで、申請時の準備を整えやすくなる。
必要な書類
住宅ローンを申請する際、以下の書類が必要になる場合が多い。
これらの書類は、申請の正当性を示す重要な証拠となるため、しっかりと準備する必要がある。
審査の流れ
住宅ローンの審査は、次のような流れで進む。まず、申請書類を提出し、金融機関が初期審査を行う。その後、詳細な審査が実施される。具体的には、以下の手順を経る。
新卒者が住宅ローンを申し込むタイミング
新卒者が住宅ローンを申し込むタイミングは、いくつかの要因によって決まります。特に、収入の安定性や市場の動向は大きな影響を与えます。
収入の安定性
収入の安定性は住宅ローン申請において最も重要な基準の一つです。新卒者の場合、職業に就いたばかりで収入が不安定なことが多いため、審査が厳しくなります。特に次の点に留意することが大切です。
このように、収入が安定していることが審査を通過する鍵となります。
市場の動向
市場の動向も住宅ローン申請のタイミングに影響します。地域の不動産市場や金利によって、適切なタイミングが異なることがあります。以下の要素を考慮することが重要です。
住宅ローン選びのポイント
住宅ローンの選択では、いくつかの重要なポイントを押さえる必要があります。特に新卒者にとっては、適切な選択が将来に大きく影響します。
金利の種類
住宅ローンの金利には「固定金利」と「変動金利」の2種類があります。固定金利は契約時の金利が住宅ローンの返済期間中ずっと変わらないため、返済額が安定します。一方、変動金利は市場の金利によって一年ごとに見直されるため、金利が下がる可能性もありますが、上昇のリスクも伴います。
- 固定金利は長期にわたり安心感がある。
- 変動金利は金利が安い時期に借りやすいがリスクもある。
このように、金利の種類選びはリスクとメリットを考慮した上で決定することが重要です。
返済プランの選択
返済プランの選択肢も重要です。住宅ローンの返済計画を立てる際には、月々の返済額や返済期間を考えなければなりません。長期のプランを選ぶと、月々の負担は軽減されますが、総支払額は増加します。短期のプランは早期に完済できますが、月々の負担が重くなる場合があります。
- 月々の返済額を抑えられる長期プラン。
- 総支払額が少なくなる短期プラン。
Conclusion
新卒で住宅ローンを利用することは、将来の住まい選びにおいて大きなステップです。私たちは、収入の安定性や信用履歴を理解し、適切なタイミングで申請することが重要だと感じています。金融機関が提供する新卒向けのローンプランを活用することで、頭金の負担を軽減し、資産形成の第一歩を踏み出せるでしょう。
また、金利や返済プランの選択も慎重に行うことで、長期的な経済的安定を図ることが可能です。私たちの未来を見据え、しっかりと準備を整え、賢い選択をしていきましょう。