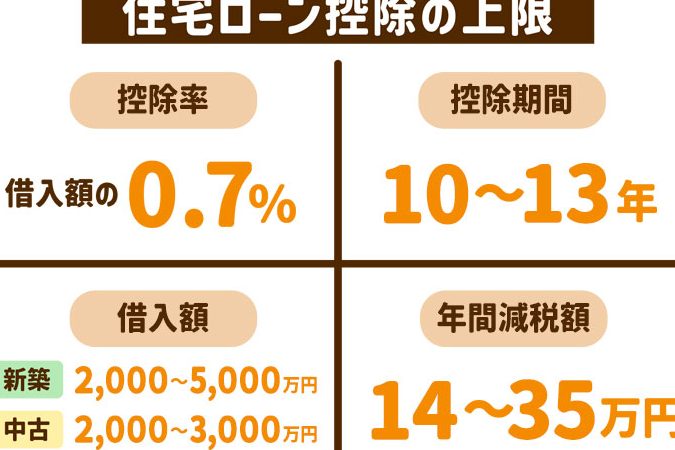
住宅を購入する際の大きな負担となるのが住宅ローンです。しかし、私たちにはその負担を軽減する方法があります。それが住宅ローン控除の確定申告です。この制度を利用することで、税金が戻ってくる可能性があるのです。具体的にいくら戻ってくるのか、気になりませんか?
住宅ローン控除の概要
住宅ローン控除は、住宅の購入や改修にかかる借入金に対して税額の軽減が受けられる制度です。私たちが住宅ローンを借り入れると、年末の残高に基づいて一定額が税金から控除されます。この控除により、毎年の税負担が軽減されるわけです。
具体的には、住宅ローン控除の主なポイントは以下の通りです。
- 適用対象:新築住宅、中古住宅、リフォームに利用するローンが対象です。
- 控除率:ローン残高の1%が控除され、多くの場合、最大で400万円まで。
- 控除期間:最長で10年間の控除が適用されます。
- 申告方法:確定申告を通じて控除を受ける必要があります。
また、控除を受けるためには、一定の条件を満たさなければなりません。たとえば、住宅の使用状況や年収の制限が影響を与えます。私たちが正確な申告を行うためには、必要な書類を用意することが重要です。これには、住宅ローンの契約書や住民票などが含まれます。
確定申告のプロセス
確定申告のプロセスは、住宅ローン控除を利用するための重要なステップです。必要書類を整え、申告方法を選択することで、スムーズに手続きを進められます。
必要書類の準備
必要書類の準備は、正確な申告に欠かせません。以下の書類を用意することが大切です。
- 住宅ローンの契約書
- 銀行からの残高証明書
- 住民票
- 確定申告書(所得税のもの)
- その他、必要に応じた証明書類
この書類を正確に整えることで、控除を受けるために必要な情報を備えられます。特に、住宅ローンの残高証明書は重要です。
申告方法の選択
申告方法の選択肢には、主に二つのスタイルがあります。自分で申告する方法と、税理士に依頼する方法です。どちらの方法にもメリットがあります。
- 自分で申告: 手数料がかからないため、コストを抑えられます。ただし、書類作成や手続きに関して詳細な知識が必要です。
- 税理士に依頼: 専門家の助言により、ミスを防ぎやすい点が魅力です。ただし、コストが発生します。
いくら戻ってくるのか
住宅ローン控除を活用すると、税金の還付を受けられる。具体的な戻り額は、住宅ローンの残高や控除率によって大きく異なる。
控除額の計算
控除額は年末の住宅ローン残高を基準とする。具体的には、住宅ローン残高の1%が控除として適用される。このため、以下の要素を考慮する必要がある:
- 残高:年末の住宅ローン残高が重要。
- 控除率:住宅ローン控除は通常1%。
- 最大控除額:400万円が上限。つまり、最大で年間4万円の控除が可能。
例えば、住宅ローンの残高が300万円の場合、戻り額は3万円になる。
具体例の紹介
実際のケースを考えてみよう。Aさんは新築住宅のために500万円のローンを組んだ。年末のローン残高は400万円であった。この場合、控除額は以下のように計算される:
- 残高400万円 × 控除率1% = 4万円
住宅ローン控除のメリット
住宅ローン控除を利用することには多くのメリットがあります。まず、税金の還付を受けることで、家計が楽になる点が挙げられます。この控除を使えば、支払った税金の一部が戻ってきます。
また、控除率が1%で、最大で400万円までのローン残高に対して適用されるため、最大4万円を年間で控除できます。具体的には、年末の住宅ローン残高が400万円の場合、控除額は4万円になります。
さらに、税理士に依頼すれば、申告のミスが減るというメリットがあります。自分で申告する場合、手数料はかからないものの、税理士を利用することで申告内容に自信が持てます。
控除を受けるための条件として、住宅の使用状況や年収に制限がありますが、その要件を満たせば、生活がより楽になる可能性があります。具体的には、新築住宅、中古住宅、リフォームにかかるローンが対象です。
注意点とデメリット
住宅ローン控除には、いくつかの注意点とデメリットがあります。まず、控除を受けるためには正確な申告が必要です。申告に不備があると、控除を受けることができない場合があります。また、事前に準備する書類が多く、時間がかかることもデメリットの一つです。
さらに、住宅ローン控除は年収に制限があります。年収が高い場合、控除が受けられないこともあります。このため、自分の収入状況を確認することが大切です。また、控除額が毎年変動するため、計画的な資金管理が求められます。
控除の適用対象となるのは一定の条件を満たす住宅に限られるため、中古住宅やリフォームの場合も事前に確認が必要です。適用外の住宅に対しては控除が受けられないため、慎重な選択が求められます。
Conclusion
住宅ローン控除の確定申告を活用することで私たちの家計は大きく助けられます。戻り額は住宅ローンの残高や控除率によって異なりますが最大で年間4万円の控除が可能です。正確な申告が求められる中で必要書類をしっかりと準備することが重要です。
また税理士に依頼することでミスを防ぎつつ安心して申告を進められます。条件を満たせば生活が楽になる可能性が高まるため、ぜひこの制度を活用していきましょう。私たちの未来のために賢い選択をしていきたいですね。