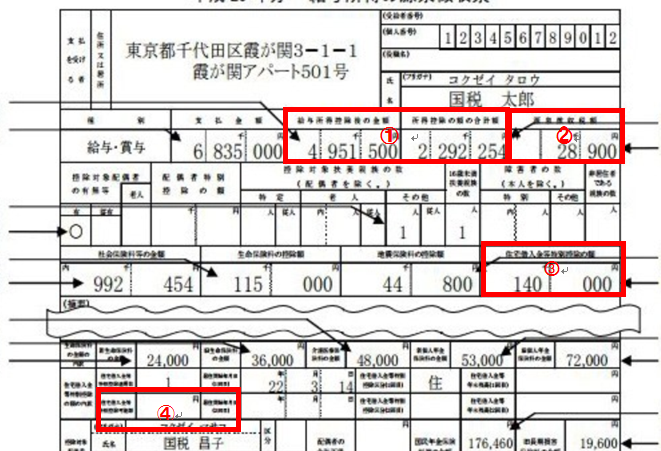
住宅を購入する際、私たちが気になるのは「住宅ローン控除 どこからひかれる」かということです。控除が適用されることで、私たちの経済的負担が軽減される可能性がありますが、その具体的な仕組みや手続きについては意外と知られていないことが多いです。
住宅ローン控除の基本
住宅ローン控除は、住宅の購入や改築に伴うローンに対して税金の一部を軽減する制度です。これにより、私たちの経済的負担が軽くなります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの返済に伴う利息の一部を所得税から控除できる制度です。たとえば、住宅を新たに取得し、一定の条件を満たす場合、年末残高の1%を所得税から控除できます。控除の利用には、一定の手続きが必要です。期間は通常10年間で、最大400万円までの控除が可能です。
控除の対象となる借入れ
住宅ローン控除の対象となる借入れには、いくつかの重要なポイントがある。具体的には、借入金額や対象物件が関与し、事前に理解しておくべきだ。
借入金額の上限
借入金額には上限が設定されている。住宅ローン控除の対象となる借入金額は、一般的に4000万円までの場合が多い。ただし、新築の場合や地域によってはこの額が異なることもある。具体的には、所得制限も影響し、所得が高いと控除額が減少する可能性がある。私たちが利用できる最大控除額は400万円で、10年間という期間にわたり控除が適用される。
控除の計算方法
控除の計算は、住宅ローン控除がどのように適用されるのかを理解する上で重要です。ここでは、控除率や期間ごとの控除額について詳しく説明します。
控除率の設定
控除率は、住宅ローン控除の算出において重要な役割を果たします。通常、年末残高の1%が控除対象となります。この控除率は、一定の条件を満たした場合に適用されます。例えば、借入金額や対象となる物件の種類によって変わることがあります。また、新築物件や特定の地域においては、他の控除率も考えられます。このため、自身の条件を確認することが大切です。
期間ごとの控除額
控除額の設定は、控除の期間によって異なります。住宅ローン控除は、最大10年間にわたって利用可能です。各年における控除額は、年末のローン残高に基づいて計算されます。最初の年は借入金額の1%を基に控除が行われますが、翌年以降は年末残高に基づいて決定されます。また、控除の総額は最大400万円となり、この金額は10年間で分配されることになります。このため、具体的な毎年の控除額は、ローンの返済状況によって変動します。
控除の申請手続き
控除の申請手続きは明確なステップで構成されています。これにより、必要な書類を揃え、適切に申請を行うことで、税金の軽減を受けられます。
必要書類の準備
控除申請の準備において、いくつかの重要な書類が必要です。主な書類は以下の通りです。
- 住宅ローンの契約書: 金額、金利、借入先の情報が記載されています。
- 年末残高証明書: 年末の残高を示すもので、銀行から取得可能です。
- 所得証明書: 確定申告を行う際に提出する必要があります。
- 居住証明書: 住民票などで住所を確認するために使用します。
これらの書類が揃っていないと、申請手続きがスムーズに進まない可能性があります。
申請の流れ
申請の流れは簡潔です。以下にそのステップを示します。
- 必要書類の収集: 上記の書類を全て準備します。
- 確定申告書の作成: 所得税の確定申告書に必要事項を記入します。
- 書類の提出: 税務署に申告書と必要書類を提出します。
- 控除適用の確認: 申請後、税務署からの通知を待ちます。
まとめ
住宅ローン控除は私たちにとって非常に重要な制度です。適切に活用することで、経済的な負担を軽減する助けになります。控除の対象や申請手続きについて理解を深めることで、より効果的にこの制度を利用できるでしょう。
必要書類をしっかりと準備し、確定申告を行うことが成功の鍵です。私たちの住宅購入において、住宅ローン控除を最大限に活用し、賢い資金計画を立てていきましょう。これからもこの制度についての情報を追い続け、賢い選択をしていきたいと思います。