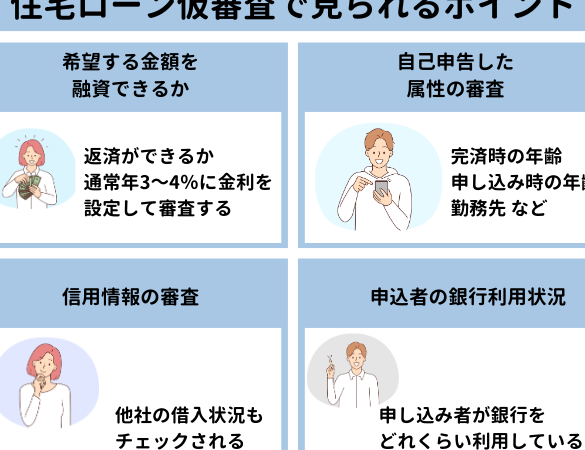
住宅購入を考えている私たちにとって、**住宅ローン 事前審査とは何かを理解することは非常に重要です。**このプロセスは、実際の融資が受けられるかどうかを判断するための第一歩です。事前審査を受けることで、自分たちの予算や返済能力を把握し、理想の住まい探しがスムーズになります。
住宅ローン 事前審査の概要
住宅ローンの事前審査は、融資を受けるための重要なステップです。このプロセスにより、私たちの予算や返済能力を明確に理解でき、理想的な住まい探しを効果的に進められます。
事前審査の目的
事前審査には主に以下の目的があります。
- 融資可能額の確認:金融機関が融資額を評価し、自分たちがどれだけ借りられるか把握します。
- 予算設定:自身の経済状況に基づいて適切な物件価格帯を決定できます。
- 信頼性向上:売主や不動産業者に対して、真剣な購入希望者であることを示せます。
これらによって、効率的かつ安心して物件探しが行えます。
事前審査のプロセス
事前審査は通常次のステップで進行します。
- 申し込み書類準備:必要な書類には所得証明や身分証明書が含まれます。
- 情報提供:金融機関へ個人情報や収入状況を提出します。
- 信用調査:金融機関が信用情報機関から私たちの信用履歴をチェックします。
- 結果通知:数日内に融資可能額と条件について連絡があります。
事前審査の重要性
事前審査は、住宅ローンを利用する際の基盤を築く重要なステップです。これにより、自分たちの借入可能額や予算を明確にし、スムーズな物件探しが実現します。
借入可能額の把握
借入可能額を把握することは、理想的な物件選びの基本です。金融機関から提示される融資額によって、購入できる物件の価格帯が決まります。具体的には、以下の要素が影響します:
このように、正確な借入可能額を知れば、自分たちに合ったプランを立てやすくなります。
物件選びへの影響
事前審査結果は、物件選びにも直接的な影響を与えます。融資可能額によって絞り込むことで、不必要な時間や労力を節約できます。また、次の点も考慮されます:
事前審査に必要な書類
事前審査を受けるためには、いくつかの書類が必要です。これらの書類は、私たちの信用力や返済能力を評価する基礎となります。
必要書類のリスト
以下は、事前審査に必要な主な書類です。
- 本人確認書類:運転免許証やパスポートなど。
- 収入証明書:給与明細や源泉徴収票など。
- 資産状況報告:銀行口座の残高証明や不動産の登記簿謄本など。
- 借入状況報告:他社からの借入額が分かる資料。
- 住民票:居住地を確認するため。
これらの書類は、金融機関によって若干異なる場合がありますので、正確な情報を確認しておきましょう。
書類提出の注意点
提出する際にはいくつか注意すべきポイントがあります。まず、全ての書類が最新であることが重要です。また、不備があった場合、その分審査が遅れる可能性があります。さらに、
- コピーと原本:多くの場合、原本とそのコピー両方を求められます。
- 期限内提出:期日までに全て揃えて提出することでスムーズに進行します。
- 個人情報保護:私たち自身の情報を適切に管理し、安全に取り扱うことも忘れずに。
事前審査の結果とその後
事前審査の結果は、住宅購入に向けた重要な指標となります。私たちは、この結果を受け取った後に行うべきステップについて詳しく解説します。
審査結果の受け取り方
審査結果は通常、数日以内に通知されます。私たちはこの通知をメールや郵送で受け取ることが一般的です。また、結果には以下の情報が含まれます:
- 融資可能額
- 金利条件
- 返済期間
融資可能額が分かることで、自分たちの予算設定がより具体的になります。もし不明点があれば、金融機関に直接問い合わせて確認することも大切です。
審査通過後の流れ
審査を通過したら、次のステップへ進めます。まずは物件探しを始め、その後、不動産会社との契約手続きへ移ります。具体的な流れは以下です:
- 物件選定
- 購入申込書の提出
- 契約内容の確認
- 融資実行準備
結論
住宅ローンの事前審査は私たちにとって大変重要なステップです。このプロセスを通じて融資可能額や返済能力を把握することで、理想の住まい探しがより効率的かつ安心して行えます。必要な書類を整え、正確な情報を提供することが成功へのカギとなります。
事前審査の結果は物件選びや契約手続きにも影響しますので、時間と労力を無駄にしないためにも欠かせない作業です。これから住宅購入を考える私たちにとって、事前審査は安定した未来への第一歩と言えるでしょう。