住宅を購入する際、多くの人が気になるのが住宅ローン減税 いつから始まるのかということです。私たちもこの制度を利用して、夢のマイホームを手に入れたいと考えています。しかし、具体的な開始時期や条件については意外と知られていないことが多いですよね。
住宅ローン減税の概要
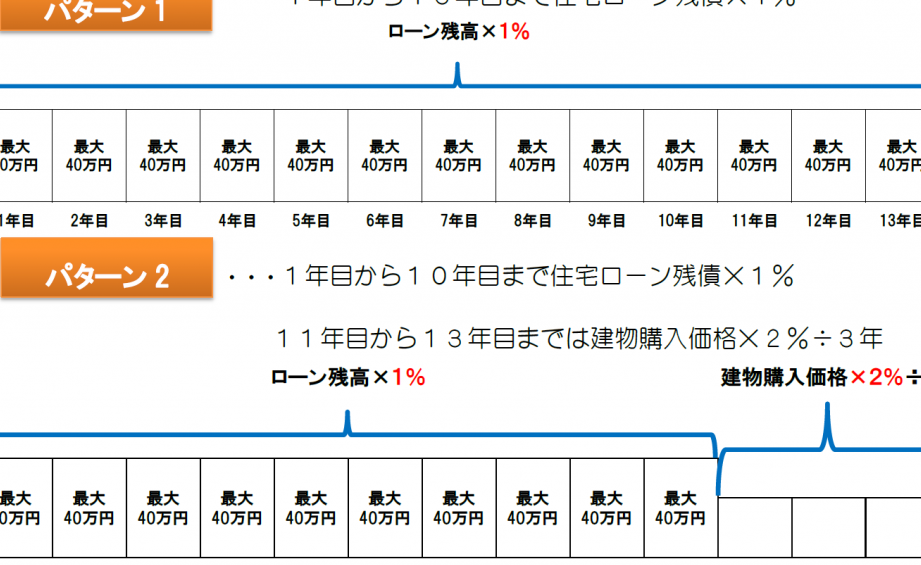
住宅ローン減税は、私たちが住宅を購入する際に利用できる重要な制度です。この制度では、一定の条件を満たすことにより、所得税から特定の金額を控除します。具体的には、年間最大40万円まで控除される場合があります。
主な特徴として以下の点が挙げられます:
- 適用期間:初年度から10年間適用される。
- 対象者:新築・中古住宅購入者やリフォームを行う人たち。
- 借入限度額:借入金額によって控除額が異なる。
住宅ローン減税 いつから始まるのか
住宅ローン減税は、特定の条件を満たすことで所得税から控除される制度です。この制度は、新築・中古住宅購入者やリフォームを行う人にとって大変重要です。具体的な開始時期について詳しく見ていきます。
参考となる法律の施行日
この制度は、2009年1月1日に施行されました。以降、毎年一定の条件で継続されています。例えば、2020年度から適用された改正があり、その内容によって控除額や適用期間が変更されていることもあります。
過去の変更履歴
過去には以下のような重要な変更がありました:
- 2014年: 控除内容が見直され、上限額が引き上げられました。
- 2018年: 新しい制度として「長期優良住宅」に対する優遇措置も追加されました。
- 2020年: 政府によるさらなる拡充策として、一部対象者への控除額増加が実施されました。
住宅ローン減税の適用期間
住宅ローン減税は、特定の条件を満たすことで利用可能な制度です。適用期間は初年度から10年間であり、その間に控除を受けることができます。
期間中の注意点
控除を受けるためには、以下のポイントに留意する必要があります。
これらの要素は、正確な控除額や手続きに影響しますので、しっかり確認しましょう。
更新情報のチェック方法
適用内容や条件変更について常に最新情報を把握することが重要です。以下の方法で更新情報を確認できます。
住宅ローン減税を受けるための条件
住宅ローン減税を受けるためには、いくつかの重要な条件があります。これらの条件を満たすことで、所得税から控除を受けられます。
- 対象物件: 新築または中古住宅が対象です。特に、取得日が基準となります。
- 借入限度額: 借入金額によって控除額が異なります。最大で4000万円までが一般的です。
- 年末残高: 年末時点での残高も考慮されます。この金額に基づき控除が計算されます。
- 申告期限: 確定申告を行う必要があります。通常、翌年の3月15日までに手続きします。
- 住居要件: 取得した住宅に本人または家族が住むことも条件です。
住宅ローン減税のメリットとデメリット
住宅ローン減税には多くの重要なメリットがあります。まず、所得税から控除を受けられるため、年間最大40万円の節税が可能です。この制度は特に新築や中古住宅を購入する際に、有利に働きます。また、10年間という長期間にわたって控除が適用される点も大きな魅力です。
しかしながら、デメリットも存在します。例えば、借入限度額は最大4000万円であり、それ以上の借入には対応していません。さらに、年末時点での残高によって控除額が変動するため、その管理が必要です。また、確定申告が必須であるため、この手続き自体が負担になることもあります。
具体的な条件としては、新築または中古住宅が対象であり、取得日や居住要件も考慮されます。なお、この制度を利用するには家族全員がその物件に住む必要があります。一方で、不動産市場の変動によって価値が下落した場合でも控除額への影響はありませんので、その点について安心感があります。
Conclusion
住宅ローン減税は私たちにとって非常に重要な制度です。この制度を利用すると、最大40万円の控除が受けられます。初年度から10年間にわたり適用されるため、計画的な資金管理が求められます。
条件を満たすことで得られるメリットは大きいですがデメリットも存在します。それでも正しい情報を得て手続きを行うことで、マイホーム購入への道が開かれるでしょう。最新の情報や変更点を常にチェックしながら賢く活用していきたいですね。