住宅を購入する際、私たちが最も気になるのが住宅ローン 金利とは何かということです。金利は、ローンの返済額に大きな影響を与えるため、その理解は欠かせません。では、具体的にどのように計算されるのでしょうか?
住宅ローンの基本理解
住宅ローンは、住宅を購入するために必要な資金を借りる金融商品です。金利や返済条件が異なるため、しっかりと理解しておくことが重要です。
住宅ローンとは
住宅ローンは、不動産購入のための融資です。銀行や金融機関から借入れを行い、その後、決められた期間内に利息を含めて返済します。このプロセスには、物件の評価や信用調査が含まれる場合があります。さまざまな条件によって借入額や金利が変わるため、自分に合ったプランを選ぶことが大切です。
住宅ローンの種類
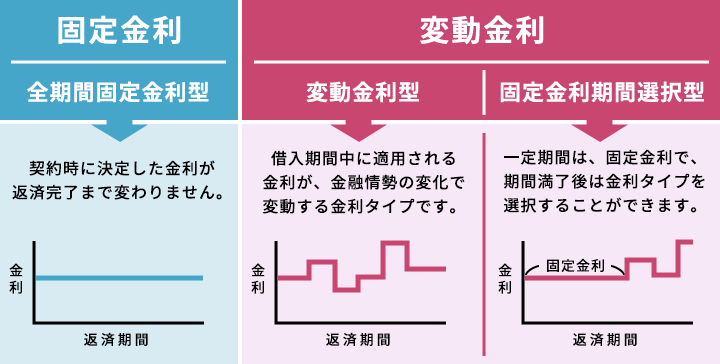
住宅ローンには主に2つのタイプがあります。固定金利型と変動金利型です。それぞれ特徴があり、以下のようになります。
金利の種類
住宅ローンには主に二つの金利タイプが存在し、それぞれ異なる特徴があります。これらを理解することで、より良い選択ができるようになります。
固定金利
固定金利型は、契約時に設定された金利が返済期間中変わらないため、安定した支払い計画を立てやすいです。例えば、30年の固定金利であれば、その期間中ずっと同じ金額を支払います。これにより、将来のライフプランにおける予測可能性が向上します。ただし、市場金利が下がった場合でも、自分の金利は変わりませんので、その点には留意する必要があります。多くの場合、初期費用や手数料も高めです。
金利の計算方法
金利の計算は、住宅ローンを選ぶ上で不可欠な要素です。正確に理解することで、将来の返済計画が立てやすくなります。
金利の影響要因
金利に影響を与える要因はいくつかあります。その中でも特に重要な要素を以下に示します。
- 経済状況: 経済成長率や失業率など、マクロ経済指標が金利に直接的な影響を及ぼします。
- 中央銀行の政策: 日本銀行などの中央銀行が設定する政策金利は、市場全体の金利水準にも関与しています。
- インフレ率: インフレが高い場合、貸し手はリスク回避として金利を上げる傾向があります。
- 市場競争: 銀行や金融機関間での競争も、提供される金利に影響します。例えば、新規顧客獲得のために低い金利を設定することがあります。
これらの要因が複雑に絡み合っており、その結果として私たちが実際に受け取る住宅ローンの金利が決まります。
金利計算の具体例
具体的な計算方法について説明します。以下はシンプルな住宅ローン返済額計算式です:
[
月々返済額 = frac{借入れ総額 times 月間金利}{1 – (1 + 月間金利)^{-返済回数}}
]
ここで、
- 借入れ総額: 例えば3000万円
- 年間固定金利: 1.5%(月間では0.00125)
- 返済回数: 30年の場合360ヶ月
この条件で計算すると、
[
月々返済額 = frac{30000000 times 0.00125}{1 – (1 + 0.00125)^{-360}} ≈ 約97,800円
]
住宅ローンの見直し
住宅ローンの見直しは、返済計画を再評価する重要なステップです。金利や市場状況に応じて、最適な条件を探ることが求められます。
金利引き下げのタイミング
金利引き下げのタイミングは、借入者にとって大切な要素です。以下の要因が影響します。
- 経済指標: 経済成長や失業率など。
- 中央銀行政策: 金利変更が予想される場合。
- 市場競争: 他行との比較で良い条件が得られる時。
これらの変動を注視していると、より有利な条件で借り換え可能になるかもしれません。
借り換えのメリット
借り換えには多くのメリットがあります。具体的には以下です。
- 金利削減: より低い金利に乗り換えることで毎月の負担が軽減されます。
- 返済期間短縮: 短い期間で返済する選択肢も増えます。
- 固定金利への移行: 変動金利から固定金利へ変更することで安定性を得られます。
まとめ
住宅ローンの金利は、私たちの返済計画に大きな影響を与える要素です。金利がどのように計算されるかを理解することで、将来の支出をより正確に予測できます。まず、住宅ローンには固定金利型と変動金利型があります。それぞれ、安定した返済や市場による変動という特性があります。
次に、金利に影響を与える要因として以下が挙げられます:
- 経済状況
- 中央銀行の政策
- インフレ率
- 市場競争
これらが組み合わさって実際の金利が決まります。また、具体的な計算例も重要です。例えば、3000万円を1.5%で30年返済する場合、月々約97,800円になります。この情報は私たちが融資を受ける際に非常に役立つでしょう。
さらに、住宅ローンの見直しについても考慮すべきです。経済指標や中央銀行政策によって適切なタイミングで借り換えを行うことが可能になります。その結果として得られるメリットには金利削減や返済期間短縮などがあります。
Conclusion
住宅ローンの金利について理解を深めることで私たちの将来の財政計画がより確実になります。金利は返済額に直接影響するためその計算方法や要因を把握することが重要です。
固定金利型と変動金利型それぞれの特徴を考慮しながら最適な選択ができれば、安心して住宅購入を進められます。また市場環境や経済指標に応じて借り換えを検討することでさらなるメリットも得られるでしょう。
このように住宅ローンの金利に関する知識は私たちの日々の生活に大きな影響を与えるものです。賢い判断で快適な住まいを手に入れましょう。