年末調整の時期が近づくと、私たちの頭に浮かぶのは還付金や住宅ローン控除のことです。特に、住宅ローン控除を受けている方にとっては、還付金の受け取りタイミングが気になるところですよね。私たちも毎年この時期になると、しっかりと準備をしておきたいと思います。
年末調整の概要
年末調整は、毎年12月に行われる給与所得者の税務手続きです。このプロセスでは、1年間の所得に基づいて、源泉徴収された税金の過不足が確認されます。特に、還付金や控除の適用が大きなポイントです。
年末調整では、住宅ローン控除。この控除は、住宅を購入した際に支払ったローンの利息を税金から差し引くことができます。これにより、納税額が軽減され、結果として還付金が発生する可能性があります。
また、年末調整は個人の所得税や社会保険料の精算が行われます。具体的には、以下の要素が含まれます。
- 必要書類の提出
- 扶養控除の申請
- 生命保険料控除の確認
- 医療費控除の適用
住宅ローン控除を受けるには、正確な書類。 利用するためには、借入金の残高証明書や、土地・建物に関する添付書類が求められます。これらの書類をしっかり準備することが、還付金をスムーズに受け取る第一歩となります。
さらに、確定申告を行わずに適用できるケースがほとんどですが、控除額が大きい場合は確認が必要です。年末調整による還付金は、通常1月から3月の間に支払われます。このため、各自の情報を事前に整理しておくことが肝心です。
還付金とは何か
還付金は、税金や保険料の過剰支払い分が返金されることを指します。私たちは年末調整を行うことで、過去一年間に支払った税金が適正な額であるか確認します。特に住宅ローン控除を受ける場合、還付金の受取額が大きく影響することがあります。
還付金の計算方法
還付金の計算は、納税者の所得や控除対象に基づいて決まります。以下の要素が計算に影響します:
これらの数値が明確であれば、私たちの還付金も計算しやすくなります。通常、住宅ローン控除の金額は年間の借入利息の一部を税金から差し引くことで算出され、還付金の増加に寄与します。
還付金の申請手続き
還付金を獲得するための申請手続きは重要です。まず、必要な書類を揃える必要があります。以下の書類が一般的に必要です:
住宅ローン控除の基本
住宅ローン控除は、住宅購入時にかかるローンの利息を税金から差し引ける制度です。この制度により、納税額が軽減されるため、多くの人にとって重要です。しっかりと理解することで、適切な還付金を得ることができます。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 住宅が居住用であること:購入した住宅で実際に居住すること。
- 一定の借入額以上であること:借入金額が一定の基準を超えていることが求められます。
- ローンの種類:一般の住宅ローン、フラット35など、対象となるローンが明確です。
- 申告の期限:年末調整時に必要書類を提出し、申告すること。
これらの条件を確認することで、住宅ローン控除が適用されるかどうかの判断ができます。
住宅ローン控除の控除額
住宅ローン控除の控除額は、借入残高に基づいて計算されます。具体的には、以下のように条件が設定されます。
- 控除率:居住開始年により異なり、通常1%が一般的です。
- 控除限度額:借入残高の制限があり、最大控除額が設定されています。例えば、新築住宅の場合、上限が4,000万円とされます。
- 期間:控除が適用される期間は最長で10年間です。
年末調整と住宅ローン控除の関係
年末調整では、住宅ローン控除が重要な役割を果たす。私たちの税金が正しく計算されるためには、この控除を理解した上で申請することが必要だ。
申請時期とその重要性
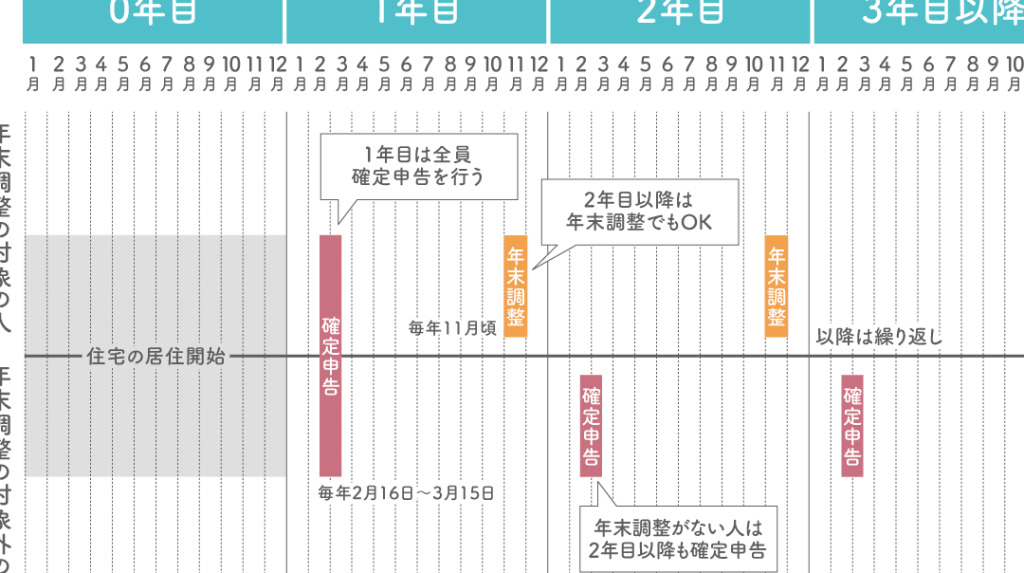
住宅ローン控除は、年末調整の際に適用できる控除のひとつ。私たちは、還付金をスムーズに受け取るために、必要書類を事前に用意しておく必要がある。例えば、以下の書類が必須だ。
- 借入金の残高証明書
- 土地・建物に関する登記簿謄本
- 住宅ローンの契約書
控除を受けるための申請は、通常、毎年12月に行われる年末調整の時期と同時に行うため、期間を逃さないように注意が必要だ。もし書類の準備が遅れると、還付金の受け取りが遅れることになる。
年末調整による還付金の影響
年末調整による還付金は、多くの場合、1月から3月までに支払われる。私たちが受け取る還付金には、住宅ローン控除が大きな影響を与える。控除により、年間の借入利息の一部が税金から引かれるため、納税額が軽減される。具体的には、
- 控除率は通常1%
- 新築住宅の場合、最大控除額は4,000万円
申請の流れ
住宅ローン控除の申請は、年末調整の際に行います。まずは、必要書類を用意します。主な書類には以下が含まれます。
- 借入金の残高証明書
- 土地・建物に関する登記簿謄本
- 住宅ローンの契約書
これらの書類を揃えたら、申請書類を書きます。申請書には必要な情報を記載します。そして、書類の提出を行います。質の高い書類を準備することが、スムーズな還付金の受け取りにつながります。
また、書類の提出期限を確認します。年末調整で提出しないと還付金を受け取る機会を失う可能性があるため注意が必要です。申請後、還付金は通常1月から3月の間に振り込まれます。したがって、早めの準備が重要です。
さらに、控除額を計算する際には、借入残高や適用される控除を確認します。税務署からの指示や、源泉徴収票に記載されている情報を基に、正確な控除額を求めておく必要があります。これにより、想定した還付金が確実に受け取れるようになります。
注意点とよくある間違い
年末調整における住宅ローン控除の申請で注意すべき点がいくつかあります。まず、必要書類の提出が遅れると還付金の受け取りも遅れる可能性があります。そのため、必要書類を早めに準備することが重要です。特に、借入金の残高証明書や土地・建物に関する登記簿謄本の取得を忘れずに行いましょう。
次に、申請期限を守ることが必要です。年末調整は12月に行われますが、必要書類の準備や申請自体を早めに済ませることで、不安を軽減できます。申請書類を提出する際には、記入漏れがないか確認しましょう。記入ミスがあると、申請が不受理になることがあります。
また、住宅ローン控除の適用条件を見直すことも大切です。居住用であること、一定の借入額以上であること、対象となるローンの種類を確認することで、控除の適用を間違えずに行えます。条件を満たしていない場合、控除が受けられなくなるリスクがあります。
さらに、還付金の計算方法を理解しておく必要があります。還付金は、納税者の所得や控除対象に基づき計算されます。正確な控除額を知るためには、源泉徴収票や税務署からの指示に目を通すことが求められます。これにより、確定した還付金をスムーズに受け取れる可能性が高まります。
私たちが意識すべきことを整理すると、以下のポイントがあります:
- 必要書類は早めに準備する
- 申請期限を守る
- 住宅ローン控除の適用条件を確認する
- 還付金の計算方法を理解する
Conclusion
年末調整の時期が近づくと還付金や住宅ローン控除の準備がますます重要になります。特に必要書類を早めに揃えることで還付金の受け取りがスムーズに進むでしょう。私たちがしっかりと準備を整えることで、想定通りの還付金を受け取る可能性が高まります。
住宅ローン控除の適用条件や申請手続きについて理解を深めることも大切です。これにより、控除額を最大限に活用し、税金の負担を軽減できるでしょう。年末調整のプロセスをしっかりと把握し、必要な手続きを怠らないようにしましょう。