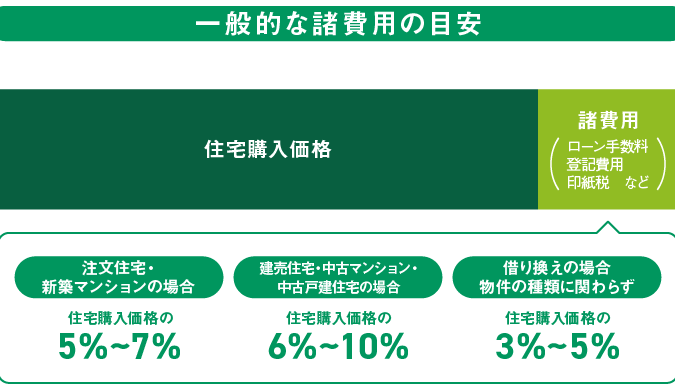
住宅を購入する際、私たちが気になるのは「住宅ローン 諸費用 いくら」ということです。家を手に入れるためには、頭金や月々の返済だけでなく、さまざまな諸費用がかかります。それらの費用を正確に把握しておくことで、安心して夢のマイホームを手に入れる準備ができます。
住宅ローンの基本知識
住宅ローンを理解することは、マイホーム購入の第一歩です。私たちは、さまざまな種類や仕組みを把握しておく必要があります。
住宅ローンの種類
住宅ローンには主に以下の3つの種類があります。
- 固定金利型: 金利が契約時から返済終了まで一定で、支払い計画が立てやすい。
- 変動金利型: 金利が市場金利によって変動し、低金利の場合はメリットが大きい。しかし、高金利になった場合は返済額も増えるリスクがある。
- 期間選択型: 一定期間(例えば5年)固定、その後変動に移行するタイプ。初期費用を抑えられる可能性あり。
各種の特徴を理解し、自分たちに合った選択肢を見極めることが重要です。
住宅ローンの仕組み
住宅ローンは、借入額と返済期間によって構成されます。一般的な流れは次の通りです。
- 借入申し込み: 所定書類を準備し、金融機関へ申し込む。
- 審査: 信用状況や収入などを基に審査される。この段階で承認不可となる場合もあるため注意が必要。
- 契約締結: 審査通過後、契約内容について確認し署名する。
- 融資実行: 契約成立後、指定口座へ融資金が振り込まれる。この際、諸費用も考慮する必要がある。
諸費用の概要
住宅購入において、諸費用は不可欠な要素です。これらの費用を理解することで、よりスムーズな住宅購入が可能になります。
諸費用とは何か
諸費用とは、住宅ローンを利用して家を購入する際に必要となる追加的な経費のこと。これには手数料や税金など、多岐にわたる項目が含まれます。具体的には、登記関連の料金や保険料も該当します。
諸費用の主な項目
諸費用にはさまざまな項目がありますが、以下が主なものです:
- 登記手数料:不動産を所有するために必要な登録にかかる料金。
- 印紙税:契約書類に貼付される印紙代。
- 仲介手数料:不動産業者への報酬で、一般的には取引価格の3%+6万円。
- 融資手数料:金融機関によって設定された貸出しに関する手数料。
- 火災保険料:住宅を守るための保険契約によって発生するコスト。
住宅ローンの諸費用はいくらか
住宅購入に際して発生する諸費用は、購入価格に加えた重要なコストです。これらの費用を正確に把握することで、資金計画がより現実的になります。
初期費用の計算
初期費用には、以下の項目が含まれます:
これらを合算すると、多くの場合100万円以上になることもあります。
月々の諸費用の内訳
月々発生する諸費用として考慮すべき項目は以下です:
住宅ローンの諸費用を抑える方法
住宅ローンに関わる諸費用を抑えるためには、いくつかの戦略があります。これらの方法を実践することで、コスト削減が可能になります。
交渉のポイント
業者との交渉は重要なステップです。仲介手数料や融資手数料など、具体的な金額について話し合う際には、以下の点に注意しましょう。
- 複数社から見積もりを取り寄せる
- 相場価格を事前に調査する
- 支払い条件について柔軟性を持たせる
最終的な契約内容について再確認することも大切です。細部まで目を通すことで、不明瞭な料金が発生するリスクを減少させられます。
コスト削減の具体例
実際にコスト削減につながる具体例があります。以下はその一部です。
結論
住宅ローンや諸費用の理解は私たちがマイホームを購入する際に欠かせない要素です。初期費用や月々の支出をしっかり把握することで、安心して家づくりに臨むことができます。
また、費用削減のための戦略を実践することで、より経済的な負担を軽減できる可能性もあります。これらの知識と準備があれば、自信を持って理想の住まいを手に入れる一歩を踏み出すことができるでしょう。