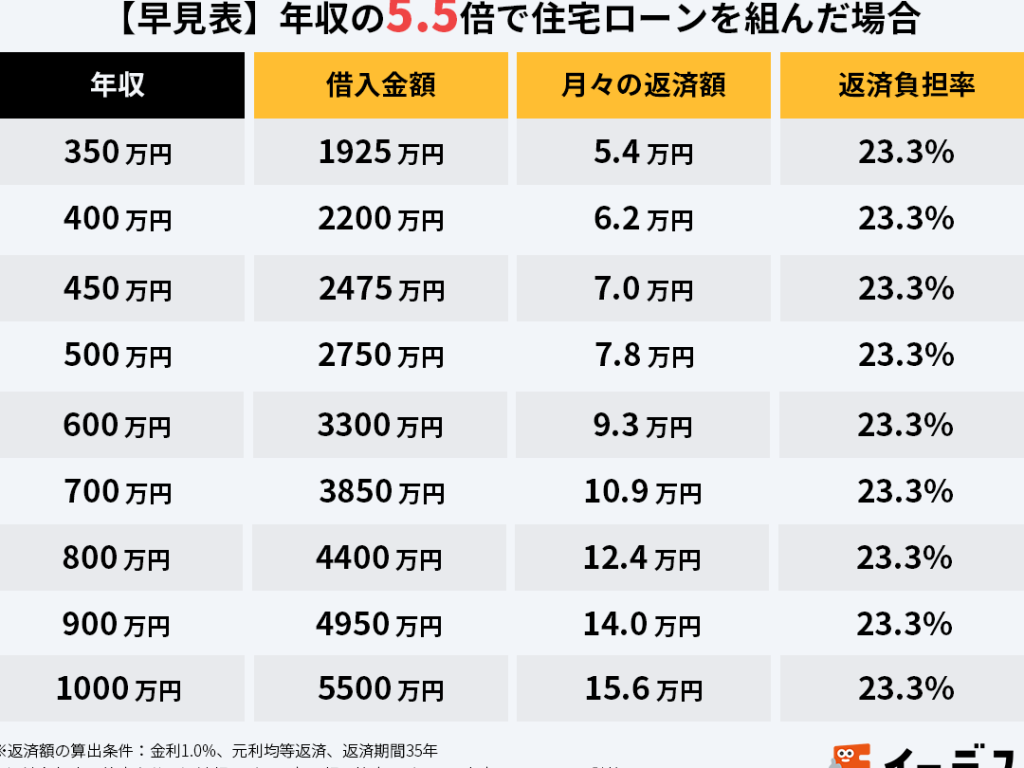
住宅を購入する際、**住宅ローンの借入額は世帯年収の何倍が適切なのか**という疑問に直面します。私たちもこの問題を考えたことがありますよね。家計に与える影響や、将来の返済計画を考慮すると、正しい情報が必要です。
住宅ローンと世帯年収の関係
住宅ローンは、世帯年収との関連性が非常に重要です。適切な借入額を判断するためには、私たちの収入状況を正確に把握する必要があります。
住宅ローンの基本知識
住宅ローンとは、不動産購入のために金融機関から借りる資金です。一般的に、返済期間や金利によって総返済額が変わります。また、借入額は世帯年収の何倍かで決まることが多いです。例えば、多くの場合、年収の5倍まで借りられるケースが一般的です。この基準を超えると、返済負担が大きくなります。
- 借入可能額:年収×5
- 返済比率:月々の返済額÷手取り月収×100
- 金利種類:固定金利・変動金利
これらを考慮しながら、自分たちに最適なプランを選ぶことが必要です。
世帯年収とは
世帯年収は、一つの家庭で得られる年間所得を指します。この数字には給与だけでなく、副業や投資から得た利益も含まれます。世帯全体で計算することで、我々の財務状況をより明確に理解できます。また、この数値によって生活水準や将来への備えも影響されます。
世帯年収は以下のような要素から構成されています:
- 主な所得者の給与
- 配偶者または他の家族メンバーから得る所得
- ボーナスや手当など、一時的な追加報酬
何倍の収入が必要か
住宅ローンを組む際、世帯年収が借入額にどれだけ影響するかは非常に重要です。一般的には、借入額は世帯年収の5倍程度が適切とされています。この基準は、多くの金融機関で用いられており、返済可能な範囲内であることを示しています。私たちも、この数字を参考にしながら計画を立てることが大切です。
一般的な基準
一般的なガイドラインとして、以下のポイントがあります:
- 年収5倍まで:多くの場合、世帯年収の5倍以内で借入れることが推奨されます。
- 返済比率:毎月の返済額は月収の25%から30%以内に抑えることが望ましい。
- 金利タイプ:固定金利と変動金利によっても支払う総額が異なるため注意が必要。
このような基準を念頭に置きつつ、私たち自身の家計状況や将来的な生活設計も考慮しましょう。
地域による差異
地域によって住宅価格や所得水準は異なるため、一概には言えません。特定地域では以下のような差異があります:
- 都市部 vs. 郊外:都市部では住宅価格が高いため、高い年収倍率(6倍以上)が求められることもあります。
- 地方自治体支援:一部地域では独自の補助制度や低金利融資を提供している場合があります。
- 地価上昇率:地価上昇率によって将来的な資産価値にも影響します。
住宅ローンの種類
住宅ローンは、借入条件や金利タイプによって異なる。特に、私たちは自分たちのニーズに合ったローンを選ぶことが重要だと考える。
固定金利と変動金利
固定金利型の住宅ローンでは、融資期間中に金利が変わらない。これにより、毎月の返済額が一定で予測しやすい。例えば、30年間固定の場合、最初から最後まで同じ金利が適用される。一方で、変動金利型では、市場の影響を受けて金利が変動する。初期は低いことが多く、その後上昇するリスクもある。私たちのライフスタイルや将来計画によってどちらを選ぶか検討すべきだ。
申し込み時のポイント
住宅ローンを申し込む際には、いくつかの重要なポイントがあります。特に、収入証明やクレジットスコアが借入額に大きな影響を与えます。
収入証明の重要性
住宅ローンを申請する際、正確な収入証明は不可欠です。金融機関は、世帯年収を基に貸出可能額を判断します。以下の書類が一般的に必要です。
これらの書類が揃っていることで、信頼性が増し、有利な条件で融資を受けることが可能になります。また、全ての所得源を正確に開示することで、不利益なく適切な借入額を算出できます。
クレジットスコアの影響
クレジットスコアは住宅ローン審査で非常に重要です。高いスコアは低金利で借りられる可能性があります。このため、自身の信用履歴を確認しておくことが大切です。以下はクレジットスコア向上に役立つポイントです。
結論
住宅ローンを選ぶ際には世帯年収との関連性が非常に重要です。私たちのライフスタイルや将来計画に応じて適切な借入額を判断することが求められます。一般的には年収の5倍が目安とされていますが地域や個々の状況によって異なるため慎重な検討が必要です。
また、返済比率や金利タイプも考慮しながら無理のない返済計画を立てることが大切です。正確な収入証明やクレジットスコアも融資条件に影響しますのでこれらを整えることでより良い条件で住宅ローンを利用できるでしょう。このプロセスを通して私たち自身の未来への投資となる住宅購入を実現しましょう。