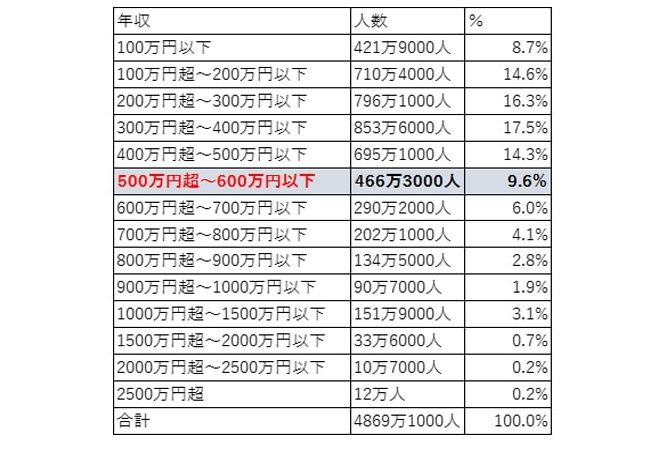
年収500万で住宅ローンを組む場合、どれくらい借りられるのか気になりますよね。私たちも同じ疑問を持っていました。住宅購入は人生の大きな決断であり、特に年収に応じた返済計画が重要です。年収500万の私たちがどのように住宅ローンを利用できるのか、具体的な数字を見ていきましょう。
年収500万とは
年収500万円は、家庭の経済状態を見極める上での重要な指標です。例えば、年収500万円の家庭は、生活費や貯蓄、そして住宅ローンの返済を行うための財源を持っています。私たちは、こうした金額を基に、どのようなライフスタイルが可能かを考える価値があります。
実際、年収500万円の人が直面する経済的な現実は以下の通りです:
- 生活費は月平均25万円から30万円程度。
- 貯蓄は月に5万円から10万円を目安。
- 住宅ローンの返済が可能な範囲は年収の25%から35%程度。
また、年収500万円の人々が住宅購入を考える際、金融機関からの融資額も変わります。一般的に、年収に対する返済比率が重要になり、この比率が適正であれば、住宅ローンが組みやすくなります。
住宅ローンの基本知識
住宅ローンは、住宅購入時に利用する重要な資金源であり、返済計画が成功の鍵です。年収が500万円の私たちにとって、住宅ローンを理解し、適切な選択をすることが大切です。
住宅ローンの種類
住宅ローンには、主に次の3種類があります。
- 固定金利型住宅ローン:契約時の金利が返済期間中固定され、将来の金利変動に左右されない。
- 変動金利型住宅ローン:市場金利に連動し、金利が定期的に見直されるため、初めは低金利だが、将来的に上昇するリスクあり。
- 固定金利選択型住宅ローン:一定期間は固定金利で、その後、変動金利に切り替わる選択肢がある。
それぞれの特徴を理解し、自分たちのライフスタイルに合った選択をすることで、返済負担を軽減できます。
住宅ローンの返済期間
住宅ローンの返済期間は、一般的に10年から35年まで設定できます。返済期間によって、毎月の返済額と総返済額が大きく変わります。
- 短期返済(10~20年):利息の総額は少なく、早く完済できる一方、毎月の返済額が高くなる。
- 長期返済(30~35年):毎月の返済額が低く、生活が楽になるが、利息の総額が増加する。
年収500万で借りられる住宅ローンの金額
年収500万円の人が住宅ローンを組む際、借りられる金額は多くの要因によって決定されます。ここでは、具体的な計算方法や金利の影響について詳述します。
借入可能額の計算方法
住宅ローンの借入可能額は、年収と返済比率によって計算されます。一般的に、年収の25%から35%を返済に充てられると考えられています。このため、以下の計算式が役立ちます。
- 年収500万円 × 返済比率 (25%~35%) = 借入可能額の範囲
具体的には:
- 年収500万円の場合、返済に充てる金額は125万円〜175万円
- この金額を基に返済期間や金利を考慮し、実際に借りられる住宅ローンの金額を算出できます。
ただし、借入金額は金融機関や信用情報にも影響されます。過去の返済履歴や現在の負債状況も考慮されるため、この点も重要です。
金利の影響
固定金利や変動金利など、金利の種類によっても借入可能額は変化します。金利が低いほど、同じ返済額でも借入金額が増加します。
- 固定金利型: 借入時の金利が一定で、将来的に返済額が変わらない。
- 変動金利型: 市場の金利に応じて、定期的に金利が見直される。
住宅ローンを組む際の注意点
住宅ローンを組む際には、いくつかの重要な点を考慮する必要があります。これにより、返済計画をより効果的に進められるでしょう。
借入割合の目安
借入割合は、年収に対する返済額の比率を示します。一般的に、返済割合は年収の25%から35%が望ましいとされます。この割合を基に、年間125万円から175万円の返済が可能です。例えば、年収500万円の場合、以下のようになります。
- 年収500万円の25%: 125万円
- 年収500万円の35%: 175万円
住宅ローンの借入額は、この返済可能額をもとに決まります。借入割合が高すぎると、返済が困難になるリスクがあるため注意が必要です。
収入条件の確認
収入の安定性や額も重要な要素です。金融機関は、申込者の収入を詳細に確認します。特に、以下の点に注意しましょう。
- 勤続年数: 同じ職場での勤続年数が長いほど、信用度が高まります。
- 副収入: メインの収入だけでなく、副収入があれば、万が一のリスクに備えられます。
- 安定した職業: 公務員や大手企業の正社員は、信頼性が高いとみなされることが多いです。
結論
年収500万円で住宅ローンを考えるときは自分たちの生活スタイルや将来の計画をしっかり見据えることが大切です。借入額や返済比率を理解することで、無理のない返済計画を立てられます。金融機関の条件や自分たちの信用情報も考慮しながら、最適な選択をすることが求められます。
住宅購入は大きな投資ですが、適切な知識を持つことで安心して進めることができます。私たちの経済状況に合った住宅ローンを選ぶことで、より豊かな生活を実現できるでしょう。