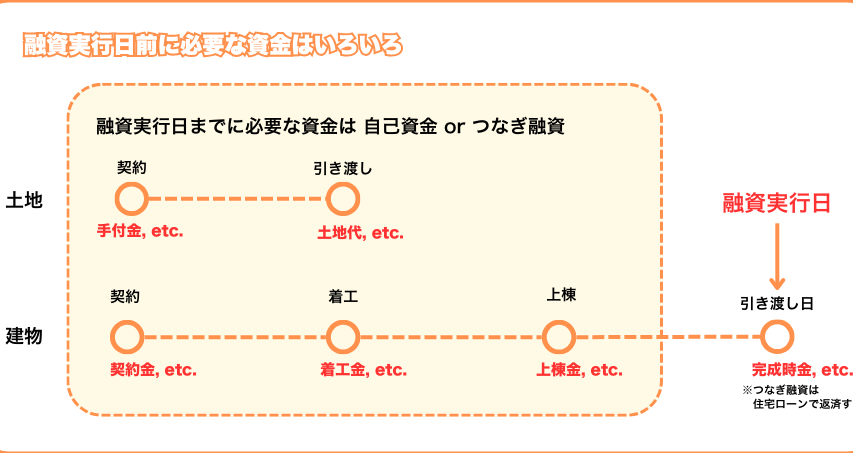
住宅ローンを考えている私たちにとって、融資実行日がいつになるのかは非常に重要なポイントです。融資実行日は、購入する物件の引き渡しや契約内容にも大きく影響します。 では、一体この融資実行日とは何で、どのように決まるのでしょうか?
住宅ローンの基礎知識
住宅ローンは、住宅を購入するための長期的な借入金です。この資金調達方法は、多くの人にとって家を持つ手段となります。私たちは、住宅ローンの基本的な知識を理解することで、より良い選択ができるようになります。
住宅ローンとは
住宅ローンは、金融機関から借り入れる資金であり、その返済は通常数十年かけて行われます。具体的には以下の要素があります:
これらの要素によって月々の返済額が決まります。また、事前審査や契約書類なども重要ですので、それらについても詳しく確認しましょう。
融資実行日の重要性
融資実行日は、融資が実際に開始される日であり、この日付が物件引き渡しや契約内容に大きく影響します。例えば:
- 物件所有権: 融資実行日以降に正式に物件を所有できます。
- 月々の返済開始: この日から返済が始まり、計画的な家計管理が求められます。
融資実行日の定義
融資実行日とは、住宅ローンの契約に基づき、借入金が実際に貸し出される日を指します。この日は物件の引き渡しや所有権の移転に直接関わり、重要な意味を持ちます。
融資実行日の意味
融資実行日は、購入者が物件を取得できるタイミングと密接に関連しています。金融機関からの融資が開始されることで、購入者は売主へ代金を支払うことが可能になります。また、この日に元本返済や利息計算も始まりますので、正確な理解が不可欠です。
実行日が決定されるプロセス
融資実行日は以下のプロセスで決まります:
融資実行日を知る方法
融資実行日を把握するためには、いくつかの具体的なステップがあります。これらの手順を踏むことで、スムーズに進めることが可能です。
銀行とのコミュニケーション
銀行との綿密なコミュニケーションは、融資実行日を正確に把握する上で不可欠です。担当者と直接話し合い、そのプロセスや必要書類について確認しましょう。また、審査状況や契約内容についても定期的に問い合わせることが重要です。以下の点を意識してみてください。
- 資料提出期限
- 審査結果の受領時期
- 必要な追加書類リスト
これらを明確にし、誤解が生じないよう努めます。
契約書の確認
契約書の詳細な確認は、融資実行日の決定に影響します。特に物件引き渡し日や条件などが記載されていますので、一字一句注意深く読みましょう。契約内容には以下が含まれています。
- 融資金額
- 返済開始日
- 特殊条件(例:利息計算方式)
融資実行日までの流れ
融資実行日を理解するには、具体的なプロセスを把握することが重要です。ここでは、融資実行日までの流れを詳しく説明します。
申請から実行までのステップ
私たちが住宅ローンを申請してから融資が実行されるまで、以下のステップがあります。
- 事前審査: まず、金融機関に対し事前審査を申し込む。これにより借入可能額や金利などの基本情報が得られる。
- 本申込: 次に、本申込書類を提出する。この際、必要な書類も一緒に提出。
- 審査結果通知: 審査完了後、金融機関から結果通知が届く。承認されると契約手続きへ進む。
- 契約締結: 契約内容について確認した上で正式に契約を結ぶ。この時点で条件や金額が確定する。
- 融資実行準備: 最終的な書類確認と必要手続きを経て、融資実行日の日程調整を行う。
必要書類と手続き
融資実行日の設定には、多くの必要書類と手続きがあります。我々は以下のような書類を用意します。
- 本人確認書類: 運転免許証や健康保険証など。
- 収入証明書: 給与明細や源泉徴収票など。安定した収入が求められるため、この部分は特に重要です。
- 物件関連資料: 売買契約書、不動産登記簿謄本など。不動産取得に関わる情報として必須です。
- その他必要事項: 銀行によって異なる場合もあるので、担当者とのコミュニケーションで確認しましょう。
融資実行日の影響
融資実行日は、住宅購入において極めて重要な要素です。この日がどのように住宅取得や返済計画に影響を与えるかを理解することは、私たちの資産形成に直接関わるため欠かせません。
住宅取得への影響
融資実行日は、物件の所有権移転と密接に関連しています。具体的には、この日が設定されることで、以下のことが可能になります:
- 物件代金の支払い: 融資が実行された瞬間から売主への代金支払いが始まります。
- 引き渡し準備: 資金が動くことで、不動産会社との引き渡し日程も確定します。
- 法的手続き: 所有権移転登記など必要な手続きもこの日に基づいて進められます。
このように、融資実行日は単なる借入開始の日ではなく、私たちの新しい生活への第一歩となります。
金利と返済計画の関係
融資実行日によって契約内容や返済スケジュールにも変化があります。例えば、以下の要素が考慮されます:
- 利息計算開始日: 実行日に元本残高に対して利息計算がスタートします。そのため、この日にどれだけ早く融資を受けられるかは非常に重要です。
- 月々の返済額: 返済開始時期によって初回支払額も変わりうるため、事前確認が必須です。
- 経済状況との連動: 金利環境によっては、その後の返済負担にも影響を及ぼす場合があります。
Conclusion
融資実行日は住宅購入において欠かせない要素であり私たちがスムーズに物件を取得するための重要なステップです。この日程を正確に把握し適切に準備することで、契約内容や返済計画にも影響を与えることができます。
金融機関との連絡を密にし必要書類の確認を怠らないことで融資実行日を円滑に設定できるでしょう。これによって私たちは安心して新しい生活のスタートを切ることができます。知識とプロセスへの理解が、より良い選択につながります。