離婚が決まったとき、私たちの心に浮かぶのはさまざまな不安や疑問です。その中でも特に重要なのが住宅ローンをどうするか</strongという問題です。共同名義で組んだローンや、どちらが住むのかなど、解決すべき課題は山積みです。
住宅 ローン 離婚の影響
離婚後、住宅ローンに関する状況は複雑になることが多い。特に、共同名義や支払い責任についての問題が浮上する。
離婚後の住宅ローン状況
離婚が成立すると、住宅ローンの返済責任はどのように分配されるかが重要な課題となる。具体的には以下のポイントを考慮する必要がある。
- 債務者変更: 銀行によっては、一方が全額返済を引き受ける場合も可能。
- 売却義務: 共有名義の場合、物件を売却し、その利益を分配する選択肢もある。
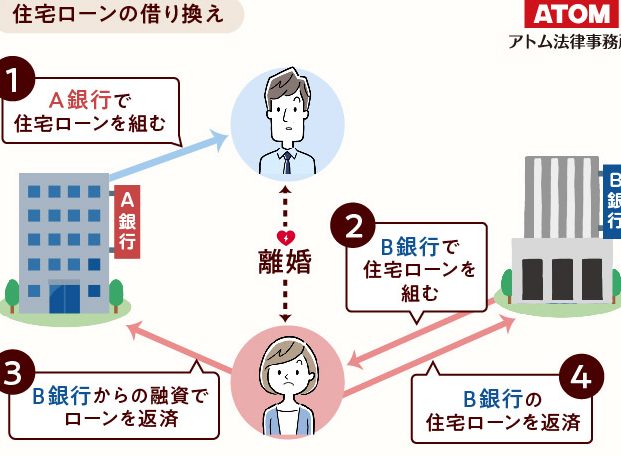
- リファイナンス: 新たな借入れ条件で再融資を検討することで、負担軽減が期待できる。
このような選択肢から、自分たちに最適な解決策を見出すことが求められる。
共同名義の場合の対処法
共同名義で住宅ローンを組んでいる場合、それぞれの権利と責任について明確に理解しておく必要があります。次のステップで対処できます。
- 相談窓口利用: 専門家や弁護士への相談で具体的なアドバイスを得られる。
- 合意書作成: 将来トラブルを避けるために、取り決め内容を書面化しておくことが望ましい。
- 財産評価: 物件価値や残債務について正確な情報把握し、公平な判断材料とする。
住宅ローンの見直し
離婚後、住宅ローンの見直しは非常に重要です。名義や返済方法を再検討することで、状況に合った最適な選択が可能になります。
名義変更の手続き
名義変更は、共同名義から一方のみの名義へと変えることを指します。この手続きには以下のステップが含まれます。
- 金融機関への相談:借入先に連絡し、名義変更ができるか確認します。
- 必要書類の準備:個人情報や収入証明書など、必要な書類を揃えます。
- 審査プロセス:新しい名義人による信用審査があります。
- 契約内容の確認:新たな契約内容を十分に理解することが求められます。
この過程で、不明点や不安な点があれば専門家に相談することも推奨されます。また、遅延なく手続きを進めることで無駄な金利負担を避けられます。
返済方法の再検討
返済方法も重要です。離婚後は生活状況が変わりますので、新しい返済プランを考える必要があります。具体的には次のような選択肢があります。
- リファイナンス:より良い金利条件で新しいローンを組むことで月々の負担軽減が期待できます。
- 繰上げ返済:資金に余裕がある場合、一部または全額を前倒しして支払うことも選択肢として考えられます。
- 分割払いプランの調整:現実的な支出に合わせて、支払いスケジュールを見直すことも重要です。
離婚後の新しい住まい
離婚後、新しい住まいを探す際には多くの要素を考慮する必要があります。特に、生活スタイルや予算に合った物件選びが重要です。
新居探しのポイント
新しい住まいを見つけるためには、以下のポイントを重視します。
これらの要素は、新居選びで失敗しないために欠かせません。具体的な条件をリストアップしておくことで、優先事項が明確になります。また、不動産エージェントとの相談も役立ちます。
住宅ローンの借り換え
住宅ローンを借り換えることは、有利な条件で再契約できるチャンスです。このプロセスでは以下の点が重要になります。
法的手続きと相談先
離婚後の住宅ローンに関する法的手続きは重要です。適切な専門家に相談することで、複雑な問題をスムーズに解決できます。
弁護士への相談
弁護士への相談は、特に共同名義の住宅ローンがある場合、非常に有益です。弁護士は以下のサポートを提供します:
- 法律的アドバイス: 離婚時の権利や責任について詳しく説明してくれます。
- 合意書作成: 住宅ローンや財産分割に関する合意書を作成し、トラブルを避ける助けとなります。
- 交渉代理: 相手方との交渉時に、専門的な立場から支援してくれます。
このようなサービスによって、不安を軽減しつつ適正な解決策を導き出せます。
専門機関の利用方法
専門機関も活用できます。これらの機関は具体的な問題解決や情報提供が得意です。主な利用方法には以下があります:
- 消費者センターへの問い合わせ: 住宅ローンや契約内容について無料で相談できます。
- 不動産鑑定士との連携: 不動産価値評価を行い、公正な資産分配が可能になります。
- ファイナンシャルプランナーとの協議: 将来設計と返済計画について具体的かつ長期的視点でアドバイスが得られます。
結論
離婚後の住宅ローンに関する課題は多岐にわたり私たちがしっかりと向き合う必要があります。名義や返済方法の見直しを通じて新しい生活に適した選択肢を見つけることが大切です。
また専門家への相談を怠らず正確な情報を得ることで複雑な問題も解決へと導くことができます。新しい住まい探しや借り換えのチャンスを活かすためにも事前準備は欠かせません。
このようにして私たち自身の状況に応じた最良の対策を講じていくことが求められます。これからの未来を明るく築いていくために、一歩一歩進んでいきましょう。