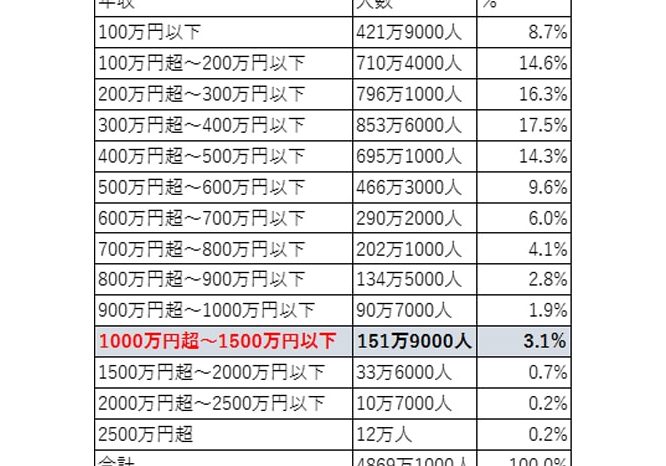
年収1000万の方が住宅ローンを組む際、月々の返済額はどれくらいになるのでしょうか?私たちが家を購入する時、資金計画は非常に重要です。特に高額な物件の場合、月々の負担が大きくなることもあります。
年収1000万の基本情報
年収1000万とは、高所得者層に位置づけられる水準です。この収入は、都市部での生活や高額な住宅購入を考える際、大きな影響を与えます。具体的には、年収1000万の家庭では、さまざまな選択肢が広がります。
年収1000万とは
年収1000万は、税引き後で約750万円から850万円になることが一般的です。この金額により、月々の手取り額は約62万円から70万円程度になります。したがって、住宅ローンやその他の支出を考慮すると、生活設計が重要になります。
- 税金: 所得税や住民税など、多くの税金がかかります。
- 保険料: 健康保険や年金なども含まれます。
- 可処分所得: 生活費や貯蓄に回せるお金となります。
生活水準の考慮
生活水準は年収1000万で大きく異なる場合があります。特に地域によって家賃や物価が変わるため、その影響を受けます。また、高級車や私立学校といった選択肢も増加します。その結果として、
- 教育費: 子どもの教育に対する投資額も上昇します。
- 趣味・娯楽: 趣味にかけられる予算も増えます。
- 貯蓄率: 将来への備えとして貯蓄する割合も変わります。
住宅ローンの概要
住宅ローンは、家を購入するために金融機関から借り入れる資金の一つです。私たちが住宅を手に入れる際には、返済計画が重要になります。特に年収1000万の場合、月々の返済額や利子率などを考慮しなければなりません。
住宅ローンとは
住宅ローンは、住居用不動産を購入するための貸付金です。一般的には長期で返済することが多く、その期間は10年から35年程度です。この間に元金と利息を支払います。また、金融機関によって条件や利率が異なるため、自分たちに合ったプラン選びが大切です。
住宅ローンの種類
住宅ローンにはいくつかのタイプがあります。主なものを以下に示します。
年収1000万における住宅ローンの計算
年収1000万の人が住宅ローンを組む際、返済額や頭金について具体的に考える必要があります。これにより、無理のない資金計画が立てられます。
必要な頭金の算出
頭金は物件購入時に支払う初期費用であり、一般的には物件価格の20%程度が目安です。例えば、3000万円の家を購入する場合、
- 頭金: 3000万円 × 20% = 600万円
このように、必要となる資金を明確に把握できます。また、金融機関によっては頭金なしでも融資可能なケースもありますが、その場合は月々の返済額が高くなるため注意が必要です。
月々の返済額の目安
月々の返済額は借入額と利率によって異なります。例えば、以下は借入額別で試算した例です。
| 借入額 | 利率 | 期間 | 月々返済額 |
|---|---|---|---|
| 2000万円 | 1.5% | 35年 | 約6.3万円 |
| 3000万円 | 1.5% | 35年 | 約9.4万円 |
| 4000万円 | 1.5% | 35年 | 約12.6万円 |
具体的なケーススタディ
年収1000万の家庭が住宅ローンを組む際、具体的なシミュレーションは非常に重要です。このセクションでは、実際のシミュレーションと借入額、返済計画に焦点を当てます。
年収1000万の家庭のシミュレーション
年収1000万の場合、手取りは約750万円から850万円です。これを基に月々の生活費や住宅ローン返済額を考慮します。例えば、
- 生活費: 月々約40万円
- 貯蓄: 月々約10万円
- 教育費: 月々約5万円
これらを合計すると、月々55万円程度が必要となります。残りの資金で住宅ローン返済が可能です。また、月々65万円程度使える場合には、その中から無理なく融資額を設定できます。
実際の借入額と返済計画
実際にどれくらい借り入れるかは重要なポイントです。例えば3000万円の物件購入の場合、
- 頭金: 約600万円(20%)
- 借入額: 約2400万円
この条件で利率1.5%、期間35年の場合、月々約7.3万円になります。一方で4000万円の場合も同様に計算し、
- 借入額2400万:月々7.3万
- 借入額3200万:月々9.8万
- 借入額4000万:月々12.6万
さらに変動金利型や固定金利型によっても異なるため、自身に合ったプラン選びが大切です。各種条件についても確認しておくことが必要です。
住宅ローンを利用する際の注意点
住宅ローンを利用する際には、いくつかの重要なポイントに留意すべきです。これらの注意点を把握することで、より良い資金計画が可能になります。
金利の影響
金利は住宅ローン返済額に直接的な影響を与えます。固定金利の場合、借入期間中は金利が変わらないため、返済額も一定です。一方で、変動金利では市場の動向に応じて金利が変わるため、予測しづらい返済負担が生じることがあります。例えば、最初は低い金利でも、その後上昇すると月々の支払いが大幅に増加します。このため、自分たちに合った金利タイプを選ぶことが重要です。また、市場全体や金融機関の政策によっても影響されるので、最新情報を常に確認しましょう。
結論
年収1000万という高所得層においても住宅ローンの返済計画は慎重に考える必要があります。月々の生活費や貯蓄を考慮すると無理のない返済額を設定することが求められます。我々は市場動向や金利タイプに注意を払いながら、自分たちに最適なプランを選ぶことが大切です。
また、頭金や借入額によっても月々の負担は変わるため、シミュレーションを行い自分たちのライフスタイルに合った資金計画を立てましょう。これから家購入を考えている方には、しっかりとした準備と情報収集が成功への鍵となります。