住宅ローンを組む際に、三大疾病保険を付ける人はどれくらいいるのでしょうか?私たちは、この重要な選択肢について深く掘り下げてみたいと思います。家を買うことは人生の大きな決断ですが、万が一のリスクに備えることも同じくらい重要です。
住宅ローンと三大疾病の関係
住宅ローンを組む際、三大疾病保険の重要性が増しています。多くの人が、この保険を付けることで安心感を得ています。
三大疾病の定義
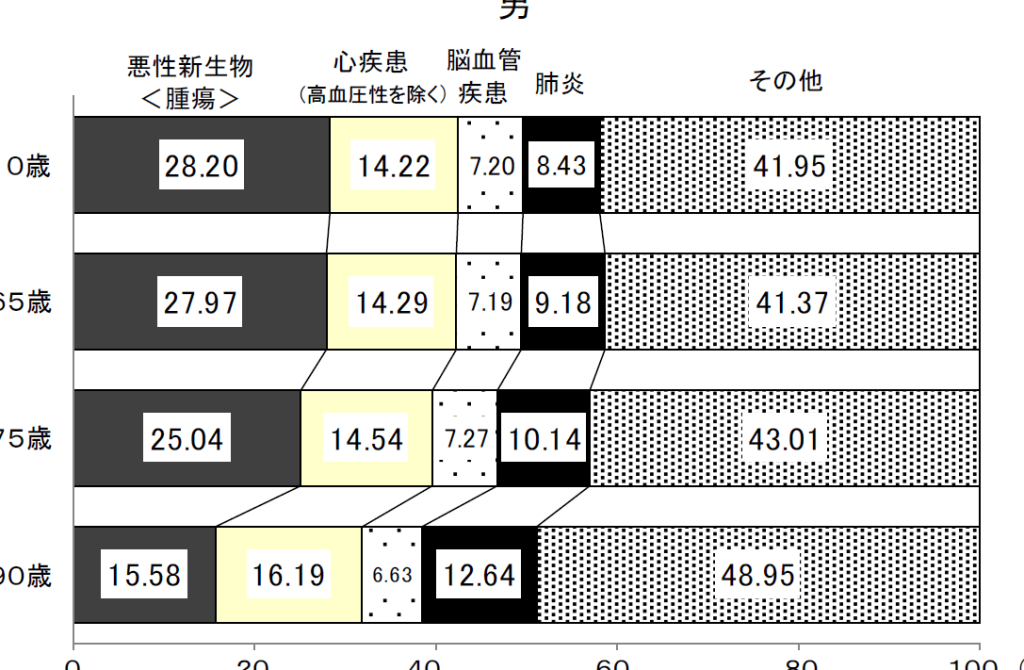
三大疾病とは、癌、心筋梗塞、脳卒中のことです。これらは日本において主要な死亡原因となっており、発症すると生活や経済に深刻な影響を及ぼします。特に、治療費や生活費など、多額の支出が必要になるケースが多いです。このため、多くの家庭ではこのリスクに備えることが求められます。
住宅ローンの基本情報
住宅ローンは、不動産購入時に利用する資金調達手段です。一般的には以下のような特徴があります:
- 期間: 数年から数十年
- 金利: 固定金利か変動金利
- 返済方式: 元利均等返済か元金均等返済
三大疾病特約を付ける人の実態
三大疾病特約を付ける人の割合は、年々増加しています。多くの場合、住宅ローン契約者が自らと家族のリスクに備える手段として選択しています。
加入率の統計データ
以下の表は、三大疾病特約の加入率に関する最新の統計データを示したものです。このデータから、多くの人がこの保険を重視していることがわかります。
| 年度 | 加入率 (%) |
|---|---|
| 2020 | 30 |
| 2021 | 35 |
| 2022 | 40 |
| 2023 | 45 |
加入率は毎年上昇しており、このトレンドは今後も続くと予想されます。そうした背景には、社会全体で健康意識が高まっていることがあります。
付ける理由とその背景
三大疾病特約を付ける理由はいくつかあります。一部には次のような要素が含まれています:
- 安心感: 万一の場合でも経済的な負担を軽減できる。
- 長期的な視点: 家族や子供への影響を考慮し、自分自身だけでなく家族全体を守ろうとする意識。
- 医療技術の進歩: 治療法が発展しているため、早期発見や治療によって生存率が向上していることへの理解。
三大疾病特約のメリットとデメリット
三大疾病特約は、住宅ローンに付けることで安心感を得られる重要な選択肢です。ここでは、そのメリットとデメリットについて詳しく見ていきます。
メリット
経済的負担を軽減できる点が最大の魅力です。万が一、癌や心筋梗塞、脳卒中を発症した場合でも、保険金で住宅ローンの返済を支援します。また、家族への保障としても機能し、遺族の生活安定に寄与します。さらに、医療技術の進歩による生存率向上が背景にあり、多くの人々がこの保険に加入する理由となっています。
他の保険と比較
三大疾病特約は多くの保険商品と異なる特徴を持っています。まず、住宅ローン保険との違いについて見てみましょう。住宅ローン保険は、主に借入金の返済を保証するもので、借り手が死亡した場合に残された家族がローン返済を負担しなくて済むよう設計されています。一方で、三大疾病特約は、自身が癌や心筋梗塞、脳卒中にかかった際にも保障されるため、病気による経済的影響を軽減できます。このように、それぞれの保険には目的が異なります。
次に、一般的な生命保険との違いです。一般的な生命保険は被保険者の死亡時にのみ機能しますが、三大疾病特約では生存中でも病気による支援を受けられる点が大きな利点です。また、生涯保障型の生命保険とは異なり、この特約は具体的な疾患によるリスク対策として設計されています。そのため、「我々が必要とする保障内容」を考慮するとき、この相違点は非常に重要です。
まとめ
私たちが住宅ローンを考える際に三大疾病保険を付けることの重要性はますます高まっています。特に、癌や心筋梗塞、脳卒中といった病気は多くの人に影響を及ぼす可能性があり、これに備えることで安心感を得られます。
最近のデータからも分かる通り三大疾病特約を付ける人の割合は増え続けています。これは健康意識の高まりや家族への保障意識が背景にあります。万一の場合でも経済的な負担を軽減できるこの保険は、多くの家庭にとって必要不可欠な選択肢となっています。
私たちは自分自身と家族を守るためにも、このような保険についてしっかり考えていきたいですね。