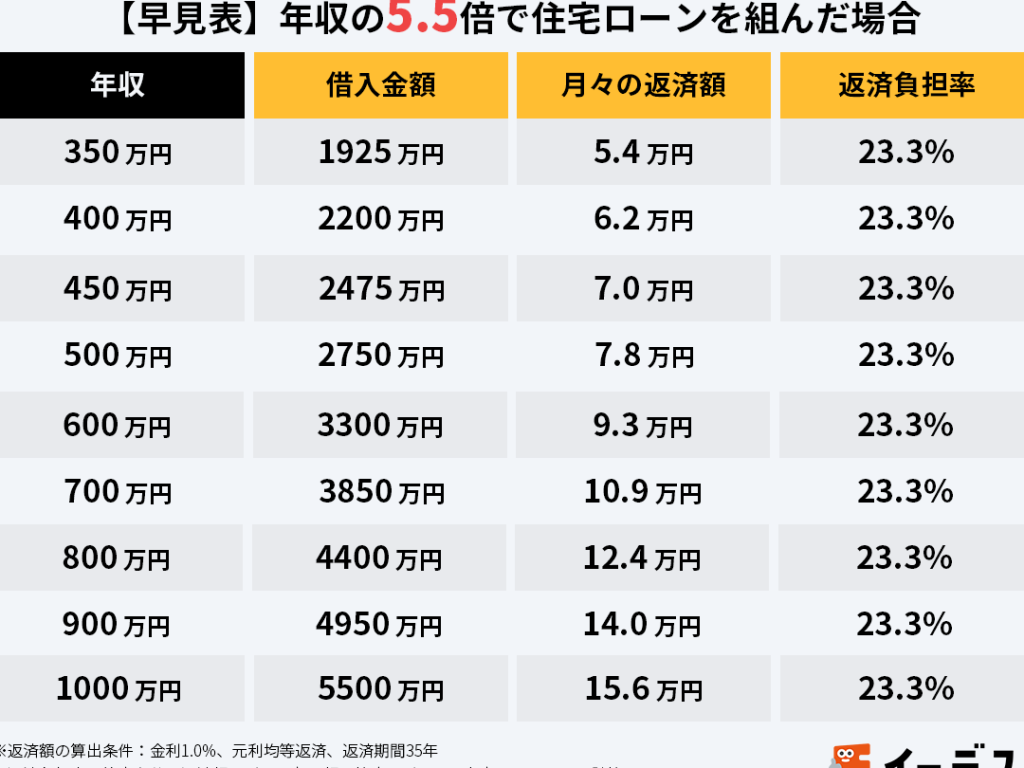
住宅ローンを考えるとき、手取り年収の何倍まで借りられるのかは非常に重要なポイントです。私たちもこの疑問に直面したことがあります。手取り年収の何倍が妥当なのかを理解することで、無理のない返済計画を立てることができます。
住宅ローンの基礎知識
住宅ローンは、住宅購入のための資金を借りる金融商品です。私たちが住宅を購入する際、ローンの利用は一般的です。住宅ローンの理解は、賢い借入や返済計画を立てるために不可欠です。
住宅ローンとは
住宅ローンとは、一般的に不動産を担保にしてお金を借りることを指します。このお金は主に住宅の購入に使用され、返済は一定期間内に金利と共に行います。具体的には、以下の点が重要です。
- 担保:住宅そのものが担保になります。
- 返済期間:通常、15年から35年の期間で設定されます。
- 金利:固定金利や変動金利など、さまざまな金利プランがあります。
手取り年収の概念
手取り年収とは、所得税や社会保険料を差し引いた後の年収です。私たちが住宅ローンを組む際、手取り年収の正確な理解が必要になります。この金額を基に、借入額の目安や返済の負担感を把握することが可能です。
手取り年収は、以下の要素によって形成されます。
- 基本給:月ごとの給与の基本部分です。
- ボーナス:年に数回支給される追加の給与です。
- 手当:交通費や残業手当などの加算分も含まれます。
手取り年収と住宅ローンの関係
手取り年収は、住宅ローンの借入可能額に大きく影響します。我々は、手取り年収をもとにした実際の借入額の計算方法を理解することが重要です。また、適切な借入倍率を知ることで、無理のない返済計画が立てられます。
借入可能額の算出方法
借入可能額の算出方法は以下の通りです。
- 手取り年収を確認する:手取り年収は、給与から税金や社会保険料を引いた後の実際の収入です。
- 返済比率を設定する:返済比率とは、年間返済額が手取り年収に占める割合です。一般的には、25%から35%が目安とされています。
- 計算式を使う:借入可能額の目安は次の計算式によるものです。
- 借入可能額=手取り年収×返済比率×返済期間(月数)
例えば、手取り年収が500万円で、返済比率を30%、返済期間を30年とした場合、借入可能額は約4500万円になります。
借入倍率のポイント
借入倍率は、手取り年収に対する住宅ローンの借入額の比率です。注意すべきポイントは以下の通りです。
- 一般的な倍率:一般的には、手取り年収の5倍から7倍が適正範囲です。
- 生活費の考慮:生活費や将来の支出を考慮し、無理のない倍数を選ぶことが重要です。
- 金利の影響:金利が高い場合、同じ借入額でも返済負担が増すため、倍率を控えめに設定することが望ましいです。
何倍が理想か
手取り年収の何倍が理想の住宅ローン返済額か、数字の理解が重要です。適正な借入倍率を把握することで、無理のない返済計画を立てられます。
借入倍率の基準
借入倍率の基準には明確な指針があります。一般的に手取り年収の5倍から7倍が適正範囲とされています。例えば、手取り年収が500万円の場合、借入可能額は2500万円から3500万円程度です。この範囲内で借りることが、将来的な返済負担を軽減します。また、生活費や将来の支出を考慮することも必要です。特に、金利の変動や生活環境の変化に注意しながら、適切な倍率を選ぶことが賢明です。
収入に応じた適切な倍率
収入によっても適切な借入倍率は異なります。我々自身の状況に応じた計画が不可欠です。例えば、手取り年収が300万円の場合、未婚や子供の有無によっても影響します。具体的には、以下の条件で倍率を考えるべきです。
- 独身: 5倍前後が一般的
- 配偶者あり: 6倍に上昇することも
- 子供あり: 5倍以下が理想的
住宅ローンを選ぶ際の注意点
住宅ローンを選ぶ際には、いくつかの重要な注意点があります。我々は、これらの要素を理解することで、より良い選択ができると考えています。
金利の影響
金利は住宅ローンの返済額に直接影響します。金利が高いほど、月々の返済額が増加し、総返済額も増える。変動金利や固定金利の選択肢があるため、どちらが自分たちのライフスタイルに合うかを考えなければなりません。また、金利の上昇予測がある場合、固定金利の選択を検討するのも一つの手です。金利をよく調査し、契約内容をしっかり理解することが重要です。
返済期間の選択
返済期間もローン選択で重要な要素です。通常、返済期間は10年から35年の範囲で設定される。短い返済期間の方が、利息が少なく済む反面、月々の負担が増えるため、返済計画と生活費のバランスを考慮する必要があります。逆に、長い返済期間では月々の負担が軽くなるが、総返済額が多くなるため、どちらが自分たちにとって最適かをしっかり検討しなければなりません。
まとめ
住宅ローンを考える際には手取り年収の何倍まで借りられるかが重要です。私たちが理解した通り、適切な借入倍率を知ることで無理のない返済計画が立てられます。手取り年収の5倍から7倍が一般的な基準であり、ライフスタイルや将来の支出を考慮することが大切です。
金利や返済期間の選択も見逃せません。私たちがしっかりと情報を収集し、自分たちの状況に合った最適な住宅ローンを選ぶことで、安心して新しい生活をスタートできるでしょう。借入に関する知識を深め、賢い選択をしていきましょう。