住宅を購入する際、多くの人が気になるのが住宅ローン控除 入金 いつという点です。私たちもこの疑問を抱え、正しい情報を知りたいと思っています。住宅ローン控除は大きな節税効果がありますが、その入金時期については意外と知られていないことが多いです。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に大きな節税効果を提供します。具体的には、借入金の利子分が所得税から控除される制度です。この制度を利用することで、年間で数十万円の税金を軽減できる可能性があります。
住宅ローン控除とは
住宅ローン控除とは、新築や購入した家に対して適用される制度であり、私たちが支払った利息の一部を所得税から差し引くことができます。具体的には、最大で10年間にわたり毎年一定額が控除対象となります。このようにして、長期的な負担軽減につながります。
適用条件
適用条件は以下の通りです。
入金のタイミング
住宅ローン控除の入金時期は、税制上重要なポイントです。具体的なタイミングを理解することで、計画的に資金管理ができます。
入金いつから始まるのか
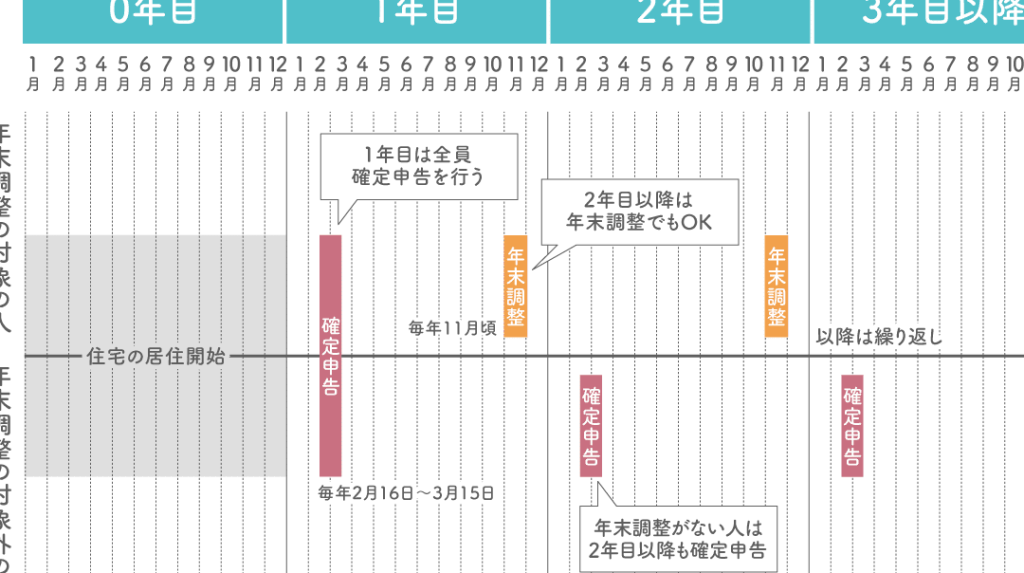
入金は、住宅を取得してから通常3年以内に開始されます。この期間中に必要な手続きを行うと、控除が適用されます。たとえば、初年度であれば、その年の確定申告後に税額が還付されることになります。また、居住を開始した年次によっても影響がありますので、一貫した確認が求められます。
年度ごとの入金スケジュール
年度ごとの入金スケジュールは以下の通りです。
| 年度 | 手続き内容 |
|---|---|
| 1年目 | 取得後6ヶ月以内に居住し、その年度内に確定申告を行う。 |
| 2年目 | 前年度同様に申告し、還付を受け取る。 |
| 3年目以降 | 毎年同様に申告することで継続的に控除が適用される。 |
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、正確な手続きが必要です。以下に、必要書類と申請の流れについて説明します。
必要書類
住宅ローン控除を申請する際に必要な書類は次の通りです:
- 借入金契約書:金融機関との契約が記載された文書。
- 居住証明書:新居に実際に住んでいることを証明するための書類。
- 源泉徴収票:年間所得税額を確認するための重要な資料。
- 確定申告書:毎年提出が求められる税務関連の文書。
これらの書類は、一つでも欠けると申請ができない可能性があります。したがって、事前にしっかり準備しておくことが大切です。
申請の流れ
住宅ローン控除を受けるためには、以下の流れで進めます:
- 物件取得後6ヶ月以内に居住開始:これは初年度から控除を受けるために必須条件です。
- 確定申告を行う:所得税や住民税など、全ての税金について適用されます。初年度は必ず行うべきです。
- 継続的な申告:2年目以降も同様に確定申告を続けることで、引き続き控除が適用されます。
注意事項
住宅ローン控除に関する注意点をいくつか挙げます。これらのポイントに留意しながら申請手続きを進めることが重要です。
よくある誤解
多くの人が抱く誤解として、住宅ローン控除は自動的に適用されると考えることがあります。しかし、実際には確定申告を行わない限り、控除は受けられません。また、控除額や対象期間についても誤解が生じやすいです。たとえば、取得から3年間でしか控除ができないと思われがちですが、この期間中に必要な手続きさえ行えば、その後も継続して適用可能です。このような情報を正しく理解し、手続きを進めましょう。
申請時のポイント
申請時にはいくつかの重要なポイントがあります。まず第一に書類の不備を避けるため、必要書類を事前に準備することです。具体的には以下の書類が求められます。
結論
住宅ローン控除の入金時期について理解することは非常に重要です。私たちは正しい手続きを行い必要な書類を準備することで、控除を受ける権利を確保できます。初年度の確定申告後には税額が還付されるためこのプロセスを逃さないようにしましょう。
また継続的な申告が求められるので毎年しっかりと手続きを行うことが大切です。誤解を避けるためにも具体的な条件や期限を把握し安心して住宅購入後の生活を楽しみましょう。これらの知識は私たちの将来に大きな影響を与えるものになります。