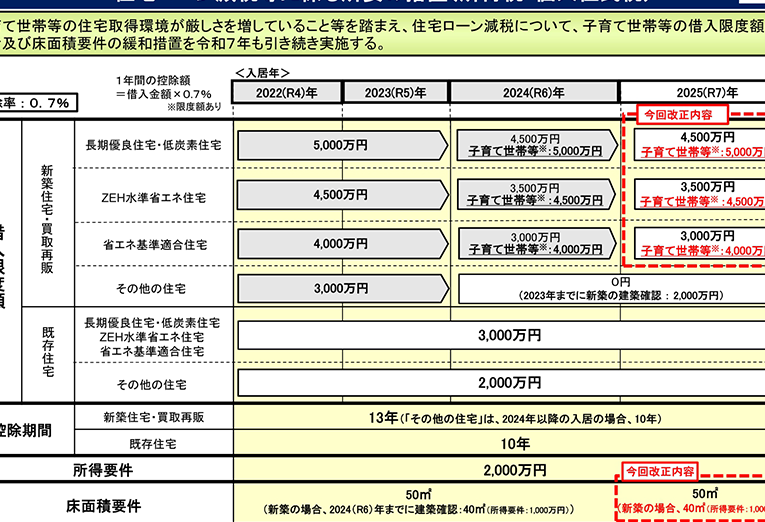
住宅を購入するとき、私たちが気になるのは**住宅ローン控除 どれくらい戻るかということです**。この制度を利用することで、税金の負担を軽減できる可能性があります。しかし、多くの人が具体的にどれだけ戻ってくるのか、またその計算方法について疑問を持っています。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した人が受けられる税金の軽減措置です。この制度を利用することで、所得税や住民税から一定額が戻ることがあります。具体的にどれくらい戻るかは、借入金額や返済期間によって異なります。
住宅ローン控除とは
住宅ローン控除は、自宅購入時に適用される税制優遇策です。 借入金の利子部分を所得税から差し引くことができ、多くの場合、最大で10年間適用されます。これにより、実質的な負担が軽減されます。また、新築だけでなく、中古住宅やリフォームにも適用可能です。
適用対象と要件
この控除を受けるためにはいくつかの要件があります。主な条件は以下の通りです:
控除額の計算方法
住宅ローン控除の計算は、いくつかの要素を考慮する必要があります。具体的には、控除期間や適用される利息などが影響します。
控除期間と計算式
控除期間は最大で10年間です。この期間内に支払った利息に基づいて控除額が決まります。基本的な計算式は以下の通りです:
- 借入金額 × 年利率 × 控除率
例えば、借入金額が3000万円で年利率1%の場合、初年度の控除額は30万円になります。また、年ごとに減少するため、毎年再計算が求められます。
利息分と元本分の違い
住宅ローン返済時には、利息分と元本分があります。重要なのは、住宅ローン控除は利息部分のみが対象です。元本部分を含むことはありません。このため、実際に戻ってくる金額を正確に把握するためには、それぞれの返済明細書を確認することが大切です。具体的には次のようになります:
- 利息分:税制優遇措置の対象
- 元本分:税制優遇措置の対象外
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあり、特に税金の軽減や資産形成への影響があります。これらは家計に直接的なプラス効果をもたらします。
税金の軽減
税金の軽減は、住宅ローン控除の最も大きな利点です。借入金額や利率に基づいて、所得税や住民税から一定額が戻ります。具体的には、以下のようなポイントがあります:
この制度によって実質的な支出が少なくなることで、より安定した生活を送れる可能性があります。
資産形成への影響
資産形成にもポジティブな影響を与えるのが住宅ローン控除です。返済しながら自分の資産を築けるため、将来的な財政状況にも良い影響を及ぼします。例えば:
住宅ローン控除を受けるための手続き
住宅ローン控除を受けるためには、いくつかの重要なステップが必要です。これらの手続きを正確に行うことで、税金の軽減効果を最大限に引き出せます。
必要書類
必要書類は、控除申請に不可欠なものです。次の書類を準備することが求められます:
- 住宅取得証明書: 自宅購入時に発行される正式な証明書。
- 借入契約書: 銀行や金融機関との契約内容が記載された文書。
- 返済明細書: 利息支払い額や元本残高などが記載されているもの。
- 確定申告書: 所得税の計算に使用する公式な申告用紙。
これらの文書は、提出先によって異なる場合がありますので、事前に確認が必要です。
手続きの流れ
手続きは以下の順序で進めます:
- 情報収集: まず、自分たちがどの条件で控除対象になるか調べます。
- 必要書類準備: 上記リストから全て必要な資料を揃えます。
- 確定申告実施: 毎年行う確定申告時期に申請します。この際、全ての資料を添付します。
- 結果確認: 税務署から通知された結果を確認し、不明点があれば問い合わせます。
住宅ローン控除を受ける際の注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントに気を付ける必要があります。具体的な要件や手続きについて理解しておくことで、スムーズに控除を受けられます。
控除が受けられないケース
控除が適用されない場合もあります。以下のような条件に該当すると、控除は無効です。
- 自宅として使用しない場合:居住用ではなく賃貸物件の場合。
- 借入先金融機関から融資を受けていない場合:他の方法で購入資金を調達した時。
- 物件価格が上限を超える場合:法律で定められた価格基準以上の購入時。
- 過去に同じ物件で控除を受けたことがある場合:再度同じ物件で申請することはできません。
これらの条件に該当しないか確認しておくことが大切です。
期間延長について
住宅ローン控除には一定期間があります。ただし、特定の場合にはその期間が延長されることもあります。例えば、新築住宅の場合、初年度から最大10年間適用できます。しかし、中古住宅やリフォームでも条件によっては延長可能です。このような特例には以下のようなものがあります。
- 災害復興支援制度による延長:自然災害被害者向け。
- 特定地域への移住促進施策:地方移住者向け。
Conclusion
住宅ローン控除は私たちにとって非常に有益な制度です。この控除を活用することで税金負担が軽減され、経済的な安定感を得ることができます。初年度の高い戻り額や長期的な資産形成への影響も見逃せません。
手続きは少し複雑ですが必要書類を整え正しいステップを踏むことで最大限の還付効果が期待できます。注意点を把握し適切に対応することで、この制度から得られる利益を確実に享受しましょう。住宅購入という大きな決断をサポートしてくれるこの制度の恩恵をぜひ受けていきましょう。