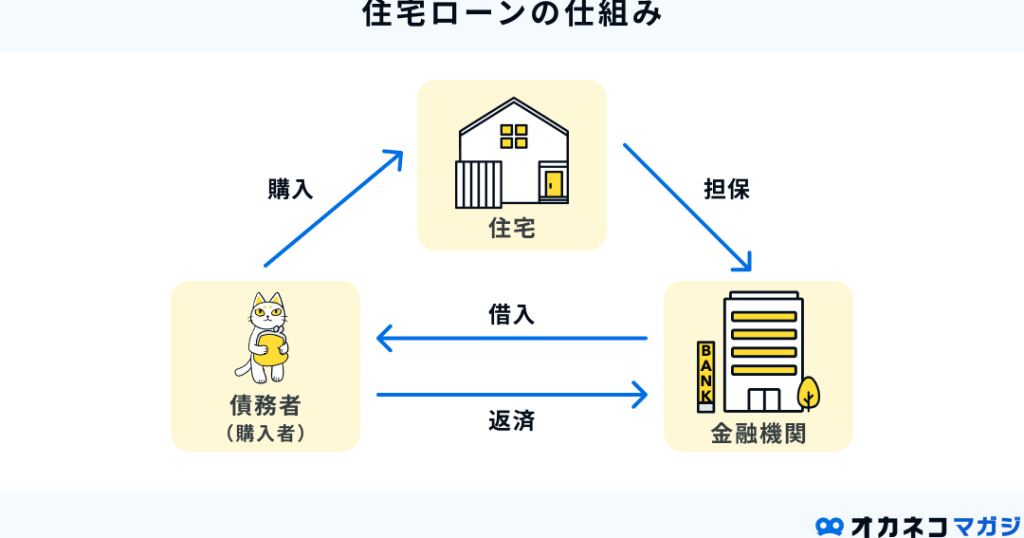
住宅を購入する際、多くの人が利用するのが住宅ローンです。私たちの生活において、家は大きな投資であり、そのために必要な資金をどう確保するかは重要な課題です。では、住宅ローンとは一体何なのでしょうか?その仕組みや利点について理解することは、賢い選択をするための第一歩です。
住宅ローンの基本
住宅ローンは、家を購入するために多くの人が利用する金融商品です。これにより、手元資金が不足していても自宅を持つことが可能になります。
住宅ローンの定義
住宅ローンとは、特定の不動産を担保として借り入れる融資のことです。一般的には銀行や信用金庫から提供されます。借りたお金は、物件購入や建築費用に使用されます。返済期間は通常10年から35年まであり、利子が発生します。このような仕組みにより、多くの家庭が自分たちの住まいを確保できます。
住宅ローンの種類
さまざまな住宅ローンがあります。以下に代表的なものを示します。
住宅ローンの仕組み
住宅ローンは、私たちが家を購入する際に重要な役割を果たします。このセクションでは、具体的な申請の流れと必要書類について詳しく説明します。
申請の流れ
住宅ローンの申請は、次のステップで進行します。
- 事前審査:金融機関に相談し、自分の状況や希望条件を伝えます。
- 本審査:必要書類を提出し、詳細な審査が行われます。
- 契約手続き:融資が承認されると、契約内容を確認し署名します。
- 融資実行:契約後、指定口座に融資金が振り込まれます。
このフローを理解すると、スムーズに手続きを進められます。
必要書類
住宅ローン申請には以下の書類が求められることが一般的です。
- 本人確認書類:運転免許証やパスポート
- 収入証明書:源泉徴収票や確定申告書
- 物件関連資料:不動産登記簿謄本や売買契約書
- 借入金返済計画表:他社からの借入状況を示すもの
住宅ローンの利点
住宅ローンには多くの利点が存在し、特にマイホームを手に入れるための有効な手段です。以下では、その具体的な利点について詳しく見ていきます。
資金調達の容易さ
住宅ローンは、手元資金が不足していても自宅を購入することを可能にします。私たちは、一般的に数百万円以上の資金が必要ですが、多くの場合一度にその額を用意することは難しいです。そこで、住宅ローンを利用することで、長期間かけて返済しながら夢のマイホームを持つことができます。また、多様な金融機関から選べるため、自分たちに合った条件で借り入れやすい環境も整っています。
住宅ローンの注意点
住宅ローンを利用する際には、いくつかの重要なポイントを考慮することが求められます。これにより、無理なく返済できる計画を立てることが可能になります。
借入額の計算
借入額は、自身の返済能力に基づいて慎重に計算すべきです。具体的には、以下の要素を考慮します。
- 年収: 自分たちの年収から借入可能額が決まります。
- 支出: 日常生活費や他の負債も含めて評価します。
- 金利: 適用される金利によって月々の返済額が変わります。
- 返済期間: 返済期間が長いほど月々の負担は軽減されます。
これらを元に試算ツールを使うと良いでしょう。シミュレーション結果から適切な借入額を見極めることで、不安なくマイホーム購入へ進むことができます。
金利の種類
金利選択も非常に重要な要素です。私たちには主に以下の3種類があります。
- 固定金利型: 一定期間中、金利が変わらないため、安定した返済計画が立てやすいです。
- 変動金利型: 金利は市場によって変動し、初期段階で低金利になる場合があります。ただし、将来的な上昇リスクも伴います。
- フラット35: 国公認の商品であり、高い信頼性があります。この商品は長期固定型ですが、一部条件付きとなります。
結論
住宅ローンは私たちのマイホームを手に入れるための強力なツールです。資金が不足していても自宅を持つことができるこの制度を上手に活用することで、夢の実現に近づけます。
多くの選択肢から自分たちに最適なプランを見つけられる点も魅力的です。申請プロセスや必要書類を理解し、返済計画を慎重に立てることで安心して借り入れできます。
これから住宅ローンについて学び、自分たちの未来に向けて賢い選択をしていきましょう。