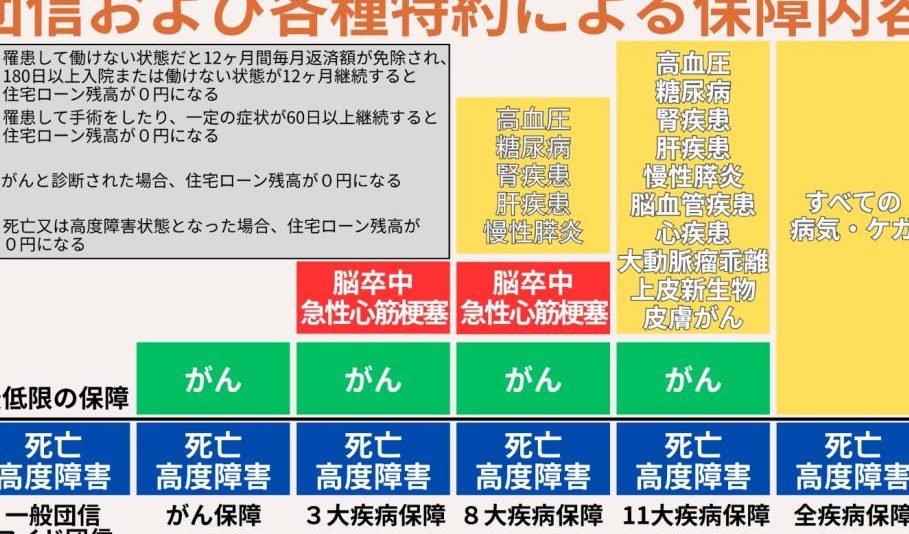
住宅ローンを組む際に、私たちは様々なリスクを考慮する必要があります。その中でも疾病保障は本当に必要なのかという疑問が浮かぶことも多いでしょう。病気や怪我によって収入が減少した場合、住宅ローンの返済が困難になる可能性があります。この問題に対してどうアプローチすればいいのでしょうか?
住宅ローンと疾病保障の基本
住宅ローンには、返済を支えるためのリスク管理が不可欠です。疾病保障は、その重要な要素として考慮されます。
住宅ローンの概要
住宅ローンは、不動産購入に必要な資金を借りる方法です。主に以下の特徴があります:
- 金利: 金利には固定型や変動型があり、選択肢によって月々の返済額が異なる。
- 期間: 一般的には15年から35年で設定され、長期的な計画が求められる。
- 担保: 購入した物件自体が担保となり、返済不能時には物件が差し押さえられる可能性がある。
このように、住宅ローンは私たちの生活に大きな影響を与えます。
疾病保障の概要
疾病保障は、病気や怪我によって収入減少時に備えるための保険です。以下のポイントからその重要性を理解できます:
- 収入補填: 万一の場合でも医療費や生活費をカバーすることで、経済的負担を軽減する。
- 安心感: 家族や自身に対して安心感を提供し、精神的なストレスを軽減する役割も果たす。
- 契約内容: 各保険会社によって契約内容は異なるため、自分たちに合ったプラン選びが必要になる。
疾病保障の必要性
疾病保障は、住宅ローンを利用する際に重要な要素です。病気や怪我による収入減少が発生した場合、住宅ローンの返済に困難をきたす可能性があります。
経済的リスク
経済的リスクは、疾病保障が必要な理由の一つです。病気や事故で働けなくなると、以下のような影響が出ます。
- 収入減少: 定職を失うことで安定収入が途絶えます。
- 医療費: 治療にかかる医療費が発生し、家計に圧迫感を与えます。
- 返済負担: 収入が減少すると、住宅ローンの返済も困難になります。
これらの状況では、疾病保障があると安心です。収入補填機能によって生活水準を維持できます。また、多くの場合、一時金や年金形式で支払われるため柔軟性もあります。
家族への影響
家族への影響も考慮すべきポイントです。私たちの健康状態は家族全体に関わります。一人でも大きな変化があれば、それは他者にも波及します。主な点として、
- 精神的ストレス: 病気になると不安感やストレスが増加します。その結果、家庭内で緊張感となり得ます。
- 生活環境: 収入減少によって生活水準低下という問題があります。この場合、子供たちへの教育資金や日常生活費用にも影響します。
- サポート体制: 家族内でサポートし合うことは大切ですが、一方で負担を感じさせてしまう可能性もあります。
疾病保障のメリット
疾病保障は、住宅ローンに関連するリスクを軽減する重要な要素です。収入が減少した場合でも安定した生活を維持できるため、多くの人にとって必要不可欠です。
安心感の提供
疾病保障は、病気や怪我による収入減少から守ります。これにより、返済計画に対する不安が軽減されます。また、家族に対しても安心感を提供します。保険のおかげで、突然の事態にも準備が整った状態を保てます。このような安心感は、精神的ストレスを軽減し、日常生活の質を向上させます。
財政的サポート
疾病保障には財政的サポートも含まれています。以下の点が特に重要です。
- 医療費カバー: 病気による治療費用を負担できます。
- 収入補填: 休業中でも収入が補填されるため、住宅ローン返済が可能になります。
- 生活費確保: 日常生活を維持するための資金が確保されます。
疾病保障のデメリット
疾病保障は多くの利点を持つ一方、いくつかのデメリットも考慮する必要があります。特に、保険料や契約条件は重要な要素です。以下では、その具体的な内容を見ていきます。
保険料の負担
疾病保障に加入すると、毎月支払う保険料が発生します。この保険料は契約内容によって異なるため、自分たちに合ったプラン選びが不可欠です。ただし、長期的にはこれが家計に影響を与える場合もあります。たとえば、
- 高額な保険料
- 経済状況の変化による支払い困難
- 他の生活費とのバランス調整
また、若いうちは疾病リスクが低いため、高額な保険料を選ぶ必要性について疑問が生じることがあります。
限界条件
疾病保障には制限や条件も存在します。例えば、一部の病気や状態は対象外となり得ます。その結果として、期待していた補償を受けられないこともあるでしょう。また、
- 対象外となる疾患リスト
- 契約後数年間は適用されないケース
- 支払い限度額や自己負担金
まとめ
住宅ローンを抱える私たちにとって疾病保障は大きな安心材料となります。病気や怪我による収入減少が返済計画に与える影響を考えるとその重要性は一層明らかです。経済的リスクから家族を守り、生活水準を維持するための手段として、疾病保障の検討は欠かせません。
ただし保険料や契約条件には注意が必要です。私たちは、自身のライフスタイルや家計に合った選択肢を見極めることで、より安心して住宅ローンを利用できるでしょう。これからも十分な情報収集と慎重な判断が求められます。