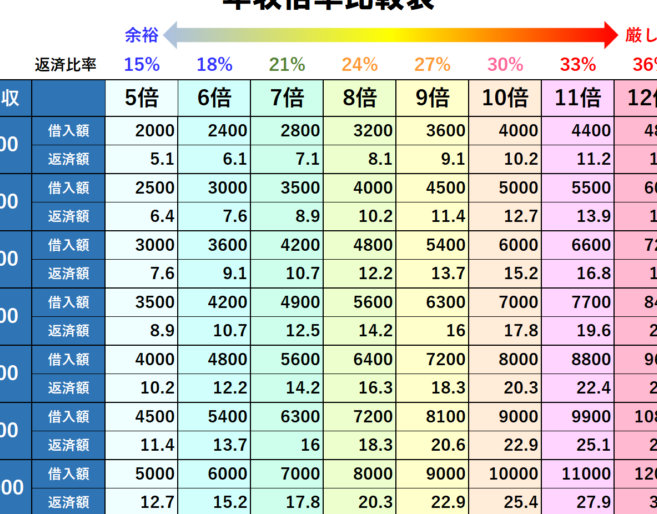
住宅購入を考えるとき、最も重要な要素の一つが**住宅ローン年収の何倍まで借りられるか**です。私たちが家を買う際には、自分たちの年収に基づいて適切な借入額を知ることが必要です。どれだけの金額を借りて、返済できるかは将来に大きく影響します。
住宅ローン年収の何倍までの基本知識
住宅ローンを借りる際、一般的に年収の5倍から7倍程度が目安とされています。ただし、これは個々の返済能力やライフスタイルによって異なるため、一概には言えません。例えば、年収が600万円の場合、3000万円から4200万円程度の借入れが可能です。
また、金融機関によっては独自の基準を設けているため、各社で提示される条件を比較することが重要です。特に注意すべき点は以下になります:
- 頭金:頭金を多く用意することで借入額が減少し、返済負担も軽くなります。
- 金利:固定金利や変動金利など、自分たちに合った選択肢を考慮しましょう。
- 返済期間:長期のローンでは月々の支払いは楽になる一方で、総支払額は増加します。
さらに、自身の生活費や将来計画を考慮した上で無理なく返済できる範囲内で借入れることが大切です。返済比率(年間返済額/年収)が25%以下なら安全圏と言われています。この比率を超えると家計への影響が大きくなるため注意しましょう。
住宅ローンの仕組み
住宅ローンは、家を購入する際に利用する重要な金融商品です。借入金額や返済条件を理解することで、賢く選択できます。
金利と返済期間
金利は住宅ローンのコストに直結します。固定金利の場合、契約時の金利が借入期間中変わらず安定した返済計画が立てられます。一方、変動金利では市場の動向に応じて金利が上下します。この場合、将来的な支払い額が不確実になるため注意が必要です。また、返済期間も重要な要素です。一般的には15年から35年まで選択できることが多く、短い期間であれば月々の支払いは高くなります。逆に長い期間だと総支払額は増加します。
借入可能額の計算
借入可能額は年収によって変動します。一般的には年収の5倍から7倍程度が目安ですが、自身のライフスタイルや負担能力を考慮することも大切です。例えば、年収600万円の場合、おおよそ3000万円から4200万円まで借りられる可能性があります。これを計算する際には以下のポイントを考慮しましょう:
- 年間返済額
- 生活費
- 将来設計
- 他の債務
年収による借入限度額
年収は住宅ローンの借入限度額を決める重要な要素です。一般的に、年収の5倍から7倍までが目安として挙げられます。しかし、これは個々の事情によって異なるため、自分たちの状況をしっかり考慮する必要があります。
収入別の目安
以下は、年収に基づく借入可能額の目安です。
- 年収400万円: 借入金額2000万円から2800万円
- 年収600万円: 借入金額3000万円から4200万円
- 年収800万円: 借入金額4000万円から5600万円
- 年収1000万円: 借入金額5000万円から7000万円
このように、年収が高いほど借入可能な金額も増加します。ただし、この範囲内でも返済比率や生活費とのバランスを考えることが大切です。
資産状況との関連
資産状況も借入限度額に影響します。具体的には、
- 頭金の有無: 頭金が多いほど、借入総額を減少させられます。
- 他の債務: 他に負担しているローンやクレジットカードなどがあると、それらも返済計画に影響します。
- 貯蓄状況: 緊急時への備えとして十分な貯蓄があれば、より安心して住宅ローンを組むことができます。
借入時の注意点
借入時には、いくつかの重要なポイントを押さえる必要があります。特に返済負担率や予測外の支出について理解を深めることが大切です。
返済負担率の確認
返済負担率は住宅ローン選定において非常に重要な指標です。一般的には、年間返済額が年収の25%以下であると安全とされています。この割合を超える場合、生活費とのバランスを考慮する必要があります。以下は、具体的な計算方法です。
- 年間返済額 = 月々の支払い × 12
- 返済負担率 = 年間返済額 ÷ 年収 × 100
例えば、年収600万円の場合、年間支払いは150万円以内に抑えたいところです。そのためには月々約12万5千円までが目安となります。この数値を確認することで、自分たちに適した借入額が把握できます。
予測外の支出
住宅購入後は予測外の支出も考慮しなければなりません。例えば、メンテナンス費用や固定資産税などが挙げられます。これらは新しい家で発生するコストであり、ライフプラン全体に影響します。以下は主な項目です。
- 修繕費:屋根や配管など
- 固定資産税:地域によって異なる
- 光熱費:住居面積による変動
Conclusion
住宅ローンの借入額は年収に大きく依存しますがそれだけではありません。私たち自身の返済能力やライフスタイルをしっかりと見極めることが重要です。年収に基づいた目安を参考にしつつも、無理のない範囲で計画的な借入れを心がけましょう。
また頭金や他の債務状況も考慮することで、より安心して住宅購入に臨むことができます。将来の支出や生活費とのバランスも忘れずにチェックしながら、満足できる住まい選びを進めていきたいですね。