住宅を購入する際、私たちはしばしば「世帯の住宅ローン」という言葉に直面します。これは、家族や共同生活を営む人々が一緒に借り入れる住宅ローンのことです。この仕組みは、資金調達の選択肢として非常に重要であり、多くの家庭にとって大きな助けとなります。
世帯の住宅ローンとは
世帯の住宅ローンは、家族や共同生活を営む人々が資金を共同で調達するための手段です。このローンには、次のような特徴があります。
- 複数名義: 一つの住宅ローンに複数の借り手が名義を持てるため、返済負担が軽減されます。
- 共通目的: 住宅購入という明確な目的に基づいているため、計画的な資金管理が可能です。
- 信用力向上: 複数人で申し込むことで、それぞれの信用情報が合算されるため、より良い条件で借入れるチャンスがあります。
また、世帯全体で経済的な責任を共有できる点も大きな利点です。例えば、一方だけでは十分な収入がない場合でも、他のメンバーと協力することで返済能力が向上します。
さらに、このタイプのローンは金利や返済期間など、多様な選択肢があります。我々は、自分たちに最適なプランを見つけることが重要です。具体的には以下のポイントについて考慮します。
- 金利タイプ: 固定金利と変動金利から選べます。それぞれメリット・デメリットがあります。
- 返済期間: 一般的には15年から35年ですが、自分たちに合った期間を設定できます。
- 頭金: 通常10%〜20%程度必要ですが、高額物件の場合はそれ以上になることもあります。
住宅ローンの基本
住宅ローンは、家を購入するために必要な資金を調達する手段です。多くの家庭がこのローンを利用し、夢のマイホームへと近づいています。
住宅ローンの種類
私たちには、主に以下の2種類の住宅ローンがあります。
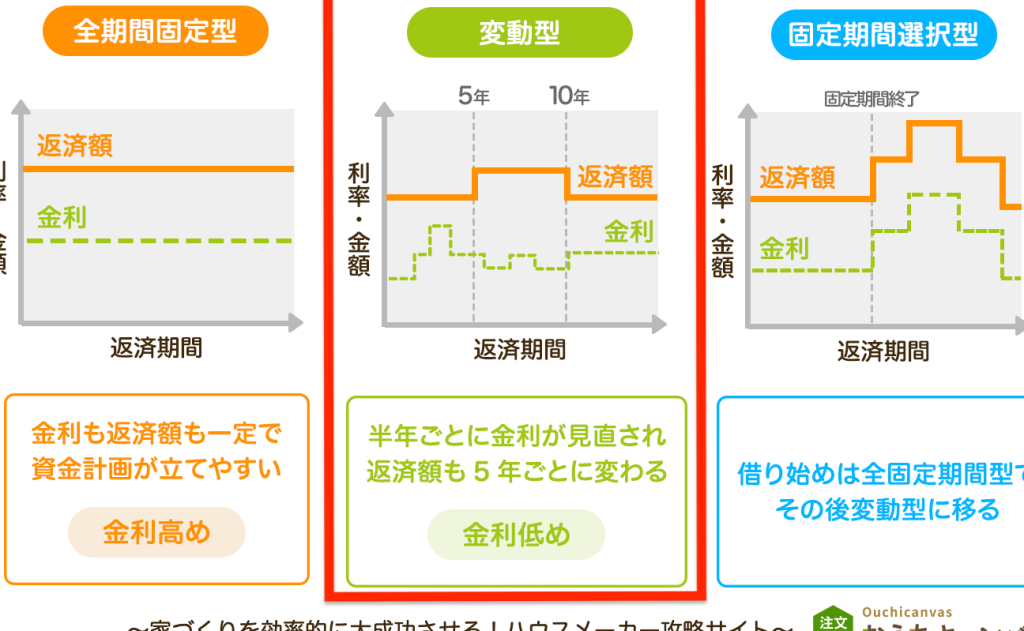
- 固定金利型: 金利が契約時から返済完了まで一定であるため、安定した返済計画を立てやすいです。
- 変動金利型: 市場金利に応じて金利が変動します。初期の金利は低めですが、将来的なリスクも考慮する必要があります。
これら以外にも、中間的なタイプとして「固定期間選択型」なども存在します。このように、自分たちのライフスタイルや経済状況に合わせた選択肢が用意されています。
住宅ローンの仕組み
住宅ローンは、借入額や返済期間によってその仕組みが異なります。私たちはまず物件価格から頭金を引いた額を借り入れ、その額面で貸付けされます。一般的には以下の要素が重要です。
- 借入限度額: 年収や信用情報によって決まるため、事前に確認しておくことが大切です。
- 返済期間: 通常は10年から35年まで設定可能であり、長ければ月々の負担は軽減されます。
- 審査基準: 銀行ごとに異なるため、自分たちに適した金融機関を見つけることもポイントです。
世帯の住宅ローンの特徴
世帯の住宅ローンは、共同生活を営む人々が利用する便利な資金調達手段です。以下にその特徴を詳しく説明します。
返済計画の考え方
返済計画は、家族全体で協力し合うことが重要です。まず、各自の収入や支出を把握し、総合的な財務状況を評価します。その上で、次のポイントを考慮する必要があります:
- 返済額:毎月どれくらいの金額を返済可能か。
- 期間:何年で完済目指すか。
- 利子率:固定または変動金利どちらが適しているか。
これら要素に基づいて計画を立てることで、無理なく安定した返済が実現できます。また、予期せぬ支出にも対応できるよう余裕も持たせておくと良いでしょう。
共同名義のメリット
共同名義には様々なメリットがあります。特に注目すべき点は次の通りです:
- 信用力向上:複数人名義によって審査時の信用力が増加します。
- 負担軽減:月々の支払い負担を分散させることで、一人当たりの負担が軽くなります。
- 資産形成:共同購入によって資産形成も早まり、自身だけでは得られない利益があります。
借入時の注意点
世帯の住宅ローンを借りる際には、いくつかの重要なポイントに留意する必要があります。これらは計画的な資金管理や、長期的な返済能力に影響を与えるためです。
収入と支出のバランス
収入と支出の適切なバランスが不可欠です。まず、家族全体の月々の収入を把握し、それに対してどれだけ支出があるかを確認します。この情報は、無理のない返済額を設定するために役立ちます。また、以下の要素も考慮すべきです。
こうした要素を加味することで、現実的で持続可能な返済計画が立てられます。
金利の選択肢
金利タイプは住宅ローン選びで最も重要な要素です。一般的には「固定金利型」と「変動金利型」の2種類があります。固定金利型の場合、契約時に定めた金利が返済期間中ずっと変わらず安定した返済が期待できます。一方で、変動金利型では市場金利に応じて適用される金利が変わります。これによって、
おすすめの住宅ローン
私たちは、世帯の住宅ローンを選ぶ際に役立つ情報を提供します。特に注目すべきは、金利タイプや返済期間です。以下におすすめの住宅ローンの種類とその特徴を示します。
- 固定金利型: 返済計画が安定しており、将来の支出が予測しやすい。
- 変動金利型: 初期負担が軽減される可能性がある。しかし、市場金利によってはリスクも伴う。
次に、頭金についてですが、一般的には物件価格の20%程度が目安とされています。この割合を設定することで、月々の返済額も抑えられることがあります。
また、借入限度額も重要な要素です。収入や信用状況によって異なるため、自分たちのケースで確認する必要があります。具体的には、多くの場合、年収の5倍程度が借入限度とされています。
さらに、共通名義で借りる場合には以下のようなメリットがあります。
- 信用力向上: 複数人で共同名義になることで、それぞれの信用力が合算される。
- 負担軽減: 返済額を家族全体で分担できるため、一人あたりの負担が軽くなる。
- 資産形成加速: 共同購入によってより高価な物件へのアクセスが可能。
結論
世帯の住宅ローンは家族や共同生活を営む人々にとって大きな支援となります。借入額や返済計画をしっかりと考えることで、経済的な責任を共有しながら安定した住まいを手に入れることができるでしょう。
私たちのライフスタイルや将来の目標に合わせた最適なプラン選びが重要です。金利タイプや返済期間など、各自のニーズに応じて柔軟に対応することで、より安心して住宅購入が進められます。
これからも賢い選択を重ねて、夢のマイホームへの道を一歩ずつ歩んでいきましょう。