住宅を購入する際に気になるのが、住宅ローン控除 いくらから受けられるのかという点です。私たちも、多くの人がこの制度を利用していることを知っています。では、この控除はどのように計算されるのでしょうか?また、条件や期間についても理解しておく必要があります。
住宅ローン控除 いくらからの基本
住宅ローン控除は、住宅を購入する際に非常に重要な制度です。具体的な金額や条件について理解することで、より効果的にこの制度を活用できます。
住宅ローン控除の概要
住宅ローン控除は、年間の所得税から一定額を控除できる制度です。これは、居住用の住宅を取得するために借りた資金が対象となります。通常、初年度は借入残高の1%が上限として設定されており、その後も期間ごとに異なる計算方法が適用されます。また、この控除は最大で10年間利用可能です。
対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります。主な条件は以下の通りです:
- 居住要件:購入した家に実際に居住していること。
- 借入額:借入額が上限内であること。一般的には4,000万円まで。
- 契約期限:契約日が特定の日以降である必要があります。
- 年収制限:合計所得金額が3,000万円以下であること。
住宅ローン控除の計算方法
住宅ローン控除の計算には、いくつかの重要な要素が含まれます。基本的に、控除額は借入残高や適用税率によって変動します。
控除額の算出
控除額は、以下のように算出されます。
- 借入残高: 初年度の控除は、借入残高の1%である。
- 期間: 最大で10年間利用可能であり、その間に毎年同じ割合が適用される。
- 上限金額: 年間最大控除額は400,000円となっている。このため、高額な住宅を購入した場合でも、この上限を超えることはない。
たとえば、借入残高が4,000万円の場合、初年度に受けられる控除額は40万円となります。しかし、これはあくまで上限内であることを考慮する必要があります。
所得税との関係
住宅ローン控除は所得税から直接差し引かれるため、その影響も大きいです。私たちが支払う所得税が減少することで、実質的な負担軽減につながります。また、
- 課税所得: 課税対象となる所得から控除を差し引いた後の金額に影響する。
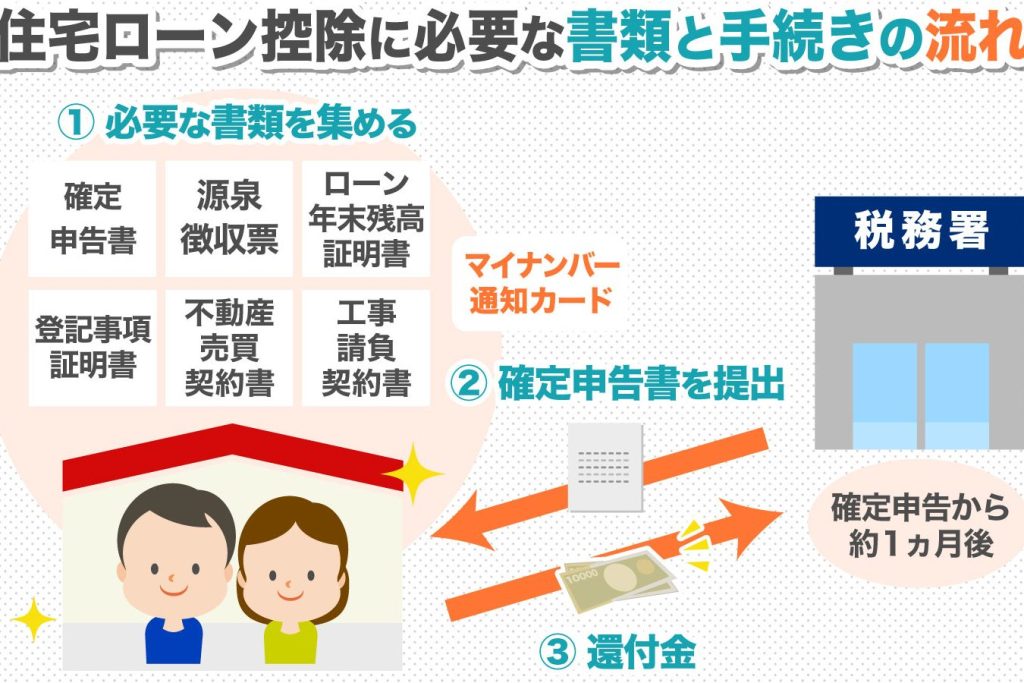
- 還付制度: 控除を受けられない場合でも還付申請を行うことで、一部戻ってくる可能性がある。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットが存在します。特に、税金軽減や住宅購入の促進は重要な要素です。
税金軽減の効果
税金を軽減することで、家計に大きな助けとなる。具体的には、住宅ローン控除によって年間所得税から一定額を直接差し引くことが可能です。例えば、初年度の控除率は借入残高の1%であり、最大で400,000円まで適用されます。この制度を利用すれば、実質的な負担が軽減されるため、多くの家庭が恩恵を受けています。また、課税所得も下がるため、長期的にも経済的安定につながります。
注意点とデメリット
住宅ローン控除に関する重要な注意点やデメリットを知ることは、適切な判断を下すために不可欠です。以下のポイントを確認しておきましょう。
控除対象期間の制限
控除対象期間には明確な制限があります。通常、住宅ローン控除は最長で10年間適用されます。 しかし、この期間中に条件が変わると、控除が受けられなくなる可能性があります。また、新築や購入した年からしか適用されないため、計画的に行動する必要があります。例えば、中古物件の場合はリフォーム等によって要件を満たす場合もありますが、その際の手続きや証明書類には注意が必要です。
収入の変動による影響
収入状況の変化も大きな影響を及ぼします。年収が3,000万円以下であることが条件ですが、将来的に収入が増加すると控除額に影響します。 また、急激な収入減少時には住宅ローン返済への負担も増し、それによって生活全般にも支障を来す可能性があります。こうした状況では、早期に専門家へ相談することで適切な対策が講じられるでしょう。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。これを活用することで、税負担が軽減され経済的安定を実現できます。条件や計算方法をしっかり理解しておくことが重要であり、適用の際は注意点にも気を付ける必要があります。
もし条件に合致しない場合でも還付申請の可能性がありますので忘れずに確認しましょう。我々はこの制度を上手に利用し、賢い住宅購入を実現していきたいですね。今後も適切な情報収集と専門家への相談を心掛けていきましょう。