住宅を購入する際、最も気になるのが住宅ローン 月いくらという点です。私たちも家を買う時、この金額がどれほど影響するか理解しておく必要があります。月々の返済額は、ライフスタイルや将来設計に大きな影響を与えるため、慎重に考えたいですよね。
住宅ローンとは
住宅ローンは、住宅を購入するために金融機関から借りる資金です。私たちがこのローンを利用すると、自分たちの家を持つための大きな助けになります。一般的に、返済期間は10年から35年で、金利や借入額によって月々の返済額が異なります。
住宅ローンにはさまざまな種類があります。以下に主な特徴を示します。
- 固定金利型: 借入時の金利が返済期間中変わらない。
- 変動金利型: 市場の金利に応じて定期的に金利が変わる。
- フラット35: 住宅金融支援機構が提供する長期固定型のローン。
月々の返済計画は重要です。財政状況やライフスタイルによって適切なプランを選ぶことが求められます。また、自己資金や収入も考慮しながら、無理なく支払える範囲内で設定することが重要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ特徴や利点があります。私たちは、これらのローンを理解し、自分たちに合った選択をすることが大切です。
固定金利型
固定金利型は、借入時に設定した金利が返済期間中ずっと変わらないタイプです。このため、将来の返済額が確定しているので、家計管理がしやすくなります。例えば、30年固定金利の場合、全ての月々の支払い額は同じままとなります。安定した収入を持っている方や長期的に住む予定がある方に向いています。また、市場金利が上昇しても影響を受けないため、リスク回避にも適しています。
月々の返済額の計算方法
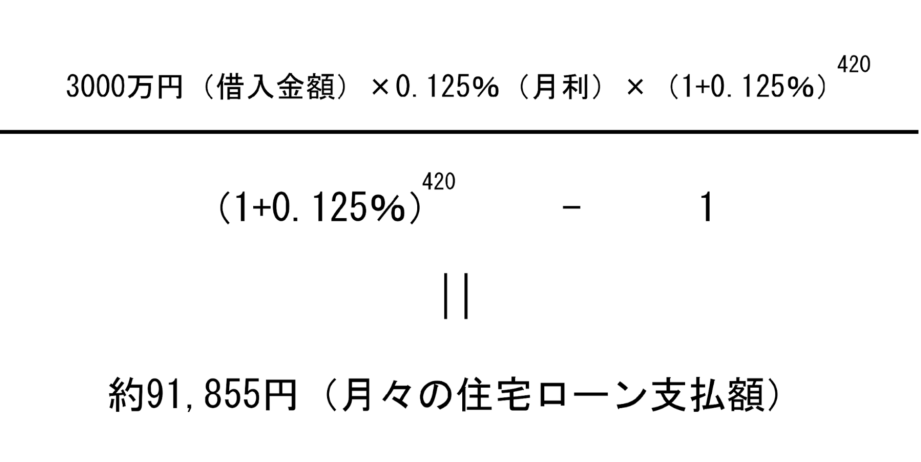
住宅ローンの月々の返済額を正確に把握することは、家計管理において重要です。ここでは、代表的な返済方式について説明します。
元利均等返済方式
元利均等返済方式は、毎月同じ金額を支払う方法です。この場合、元金と利息が含まれています。毎月の負担が一定なので、予算が立てやすい点が特徴です。最初は利息部分が多くを占めますが、回数を重ねるごとに元金部分が増加します。この方式は次のようなメリットがあります:
- 安定性:支払い額が変わらないため、長期間でも安心して利用できる。
- 計画性:将来の資金繰りを見越した上で家計を管理しやすい。
ただし、総支払額は他の方式よりも高くなる可能性がありますので注意しましょう。
元金均等返済方式
元金均等返済方式では、毎月同じ金額の元金を支払い、その都度変動する利息分も加えます。このため、初期段階では負担感が大きいですが、その後徐々に減少します。具体的には以下のようなポイントがあります:
- 初期コスト:月々の支払い開始時は高めだが、その後軽減される。
- 総利息軽減:早期に元本を減らせるため、最終的な利息負担も少なくなる。
住宅ローンを借りる前のポイント
住宅ローンを借りる際には、いくつかの重要なポイントがあります。これらを理解し、準備することで、スムーズに手続きを進められます。
必要な資料
住宅ローン申請時には、以下の資料が必要です。
これらの資料は、金融機関が我々の信用力を判断するために必要です。事前に整えておくと安心です。
信用情報の確認
信用情報は、金融機関によって審査される重要な要素です。自身の信用情報を確認しておくと良いでしょう。主要な点として、
まとめ
住宅ローンの月々の返済額は私たちの生活に大きな影響を与えます。安定した収入や将来の計画に基づいて適切なプランを選ぶことで、無理なく返済が可能になります。固定金利型や変動金利型など、各ローンの特徴を理解することも重要です。
また、返済方式によっても負担が異なるため、自分たちに合った方法を選ぶことが求められます。申請時には必要書類を整え信用情報を確認することで、スムーズな手続きを実現しましょう。これらのポイントをしっかりと押さえることで、安心して住宅購入へ進む準備が整います。