住宅を購入する際、多くの人が考えるのが**住宅ローン 支払い いつから始まるのかということです**。この疑問は、家計に大きな影響を与えるため、非常に重要です。私たちも多くの方々と同様に、このテーマについて深く掘り下げてみたいと思います。
住宅ローンの基本
住宅ローンは、私たちが家を購入するために必要な資金を借りる仕組みです。多くの場合、金融機関から借入れを行い、その返済を一定期間にわたって行います。これにより、初期投資が少なくても自宅を持つことが可能になります。
住宅ローンとは
住宅ローンは、不動産購入のための長期的な融資です。この融資には以下の要素があります:
- 貸付額:物件価格や自己資金によって異なる。
- 利率:固定型や変動型があり、市場状況によって変わる。
- 返済期間:一般的には10年から35年まで選択できる。
さらに、多くの金融機関では事前審査を行い、借入可能額を確認してもらいます。このプロセスは重要であり、適切な融資条件を得る助けとなります。
支払いの仕組み
支払い方法には主に元利均等返済と元金均等返済があります。それぞれの特徴は次の通りです:
- 元利均等返済:毎月同じ金額で支払う方式。最初は利息部分が多く含まれる。
- 元金均等返済:毎月元金部分を一定で支払い、その分利息が減少するため、後半になるにつれて支払額が減る。
住宅ローンの支払い開始時期
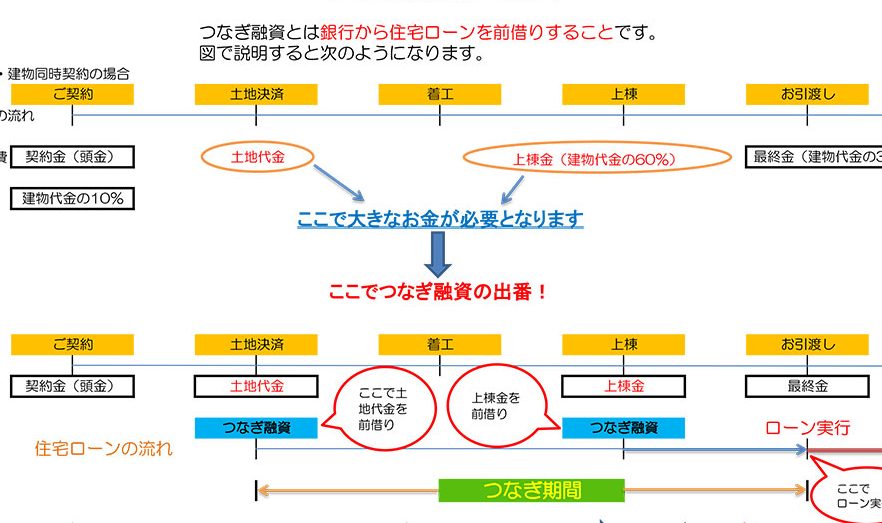
住宅ローンの支払いは、一般的に契約締結後から始まる。具体的には、融資実行日から1ヶ月後に初回の返済が求められることが多い。我々は、このタイミングを把握することで、家計の管理をより効果的に行えるようになる。
一般的なタイミング
通常、住宅ローンの支払い開始は以下のような流れで決定される:
- 契約締結日:この日付が重要な基準となる。
- 融資実行日:融資が実際に行われた日。この日以降からカウントされることが一般的。
- 初回返済日の設定:融資実行から約1ヶ月後の日付で設定されるケースが多い。
例えば、4月15日に融資実行された場合、5月15日前後に初回返済となることが一般的です。このスケジュールを理解することで、我々は適切な予算管理につながります。
例外的なケース
ただし、一部の金融機関や特定の商品では例外も存在します。これらの場合には次のような状況があります:
- ボーナス返済型:ボーナス時期に合わせて返済を増額できるオプション。
- 借入条件による変更:特定条件下では初回返済日の延長もあり得ます。
支払い開始までの流れ
住宅ローンの支払いを開始するためには、いくつかの重要なステップがあります。これらのステップを理解しておくことで、スムーズに手続きを進めることが可能です。
申請から契約まで
住宅ローンの申請から契約までには、以下の手順があります。
- 事前審査: まずは金融機関で事前審査を受けます。この段階で借入可能額がわかります。
- 正式申込み: 事前審査に通過した後、正式な申し込みを行います。必要書類を提出します。
- 契約内容確認: 金融機関と契約内容について確認し、同意します。ここで金利や返済期間などが確定されます。
- 契約締結: 契約書に署名し、正式に住宅ローンが成立します。
このプロセス全体は数週間から数ヶ月かかることがあります。その間に、不明点があれば金融機関へ問い合わせてクリアにしておきましょう。
初回支払いまでの準備
初回支払いを迎えるためには、いくつかの準備作業が重要です。
- 資金計画作成: 毎月の返済額やその他経費(固定資産税など)を含めた資金計画を立てます。
- 口座設定: 銀行口座から自動引き落としになる場合、その設定も済ませます。引き落とし日も確認しておきたいところです。
- 保険加入検討: 万一の場合に備えた団体信用生命保険への加入も考慮しましょう。これは財政的リスク軽減につながります。
支払い方法の選択肢
住宅ローンの支払い方法にはさまざまな選択肢があります。私たちはこれらのオプションを理解し、最適な方法を選ぶことが重要です。
転職や収入変動への対応
転職や収入の変動は、住宅ローンの支払いに影響を与える場合があります。例えば、給与が減少すると、返済計画に見直しが必要になるかもしれません。その際には以下のポイントについて検討します:
このような準備によって、急な収入変動にも柔軟に対応できます。
一括返済の検討
一括返済は、残高全額を一度で返済する方法です。この選択肢には利点と欠点があります。例えば、一括返済を行うことで利息負担が軽減されるため、長期的には大きな節約につながります。しかし、大きな資金が必要となるため、その準備も重要です。一括返済を考慮する際は次の点に注意します:
結論
住宅ローンの支払い開始時期を理解することは私たちの家計にとって非常に重要です。契約締結後、融資実行から約1ヶ月後に初回返済が求められることが一般的です。このスケジュールを把握することで、予算管理がしやすくなります。
さらに、適切な支払い方法を選ぶことも大切です。元利均等返済や元金均等返済など、自分たちのライフスタイルや収入状況に合った方法を選ぶことで、無理なく返済を続けることができます。
最終的には事前審査や資金計画の準備を整えることで、安心して新たな生活をスタートできるでしょう。