住宅ローンを考えている私たちにとって、金利の動向は大きな関心事です。最近の経済情勢や政策変更が影響し、住宅ローンの金利はどれくらい上がるのでしょうか?この疑問は、多くの人々にとって重要なテーマとなっています。
この記事では、金利上昇の背景や今後の予測について詳しく探ります。特に、私たちが知っておくべきポイントや対策も取り上げます。これから家を購入する予定の方も、すでにローンを組んでいる方も必見です。金利変動による影響を理解することで、賢い選択ができるようになります。
住宅ローン 金利の基礎知識
住宅ローンは家を購入するための重要な金融手段です。金利の変動が返済額に大きく影響しますので、基礎知識を理解しておくことが不可欠です。
住宅ローンとは
住宅ローンは、家を買うために借りるお金です。このローンは通常、長期間(15年から35年)にわたって返済されます。借り手は、金利と呼ばれる利息を支払いながら元本を返済していきます。主な目的は、自宅を取得するための資金調達です。また、多くの場合、担保として購入した不動産が設定されます。
金利の種類
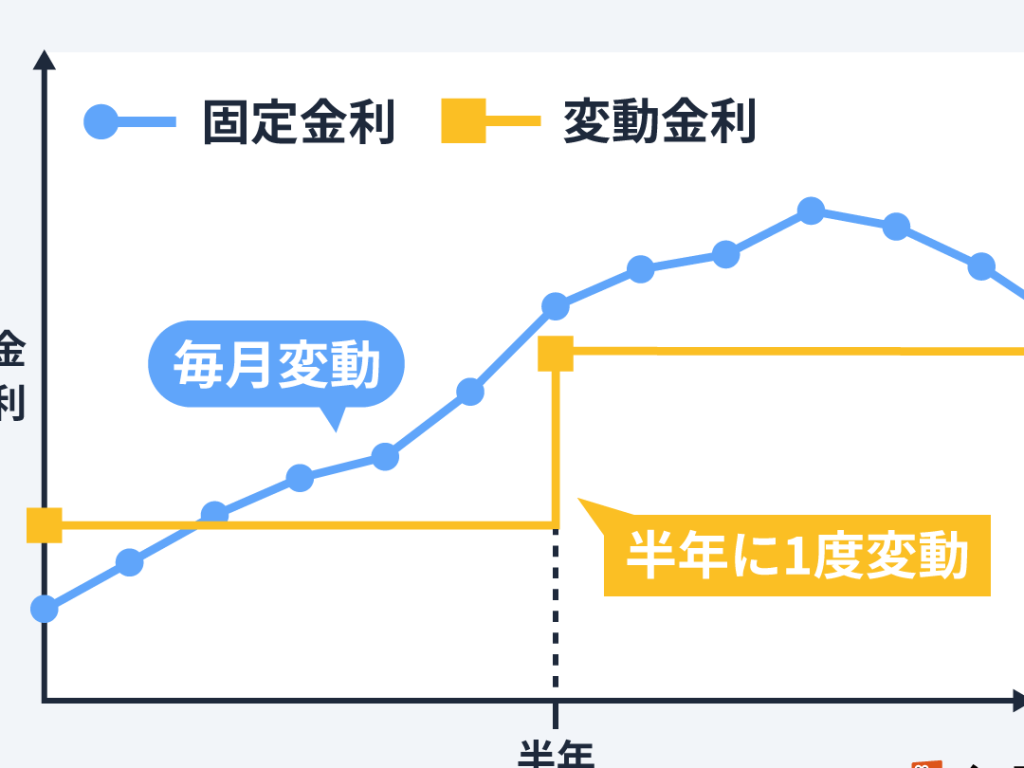
金利には主に2つの種類があります。固定金利と変動金利です。それぞれ特徴があります。
- 固定金利: 契約時に決まった金利が期間中ずっと適用されるタイプで、不況や景気回復による影響を受けません。
- 変動金利: 市場の状況によって定期的に見直されるタイプで、経済状況によって上昇または下降します。
住宅ローン 金利の現状
現在、住宅ローンの金利は多くの要因によって影響を受けています。経済成長やインフレ率、中央銀行の政策が重要な役割を果たしています。
国内の金利動向
日本国内では、2023年に入ってから金利が緩やかに上昇傾向にあります。具体的には、以下のような変化があります。
- 固定金利: 過去数年と比べて約0.5%上昇。
- 変動金利: 約0.25%上昇。この傾向は今後も続く可能性があります。
我々は、この動きが特に新規契約者や借り換えを検討している人々に影響することを理解すべきです。また、金融機関による競争もあり、それぞれ異なる金利条件を提示しています。これらの情報を元に、自分たちの最適な選択肢を見つけることが必要です。
国際的な影響
国際情勢も国内金利に大きな影響を与えています。例えば:
- 米国の金利政策: 米連邦準備制度(FRB)が昨年から数回にわたり金利を引き上げており、その波及効果で日本にも影響が出ています。
- ヨーロッパ経済: 欧州中央銀行(ECB)の方針も、日本市場への資本流入・流出につながります。
住宅ローン 金利が上がる要因
住宅ローンの金利上昇には、さまざまな要因があります。主に経済指標や政策金利の変更が影響を与えています。
経済指標
経済指標は金利変動に直接関連します。例えば、以下のようなデータが重要です。
- GDP成長率: 経済成長率が高いと金利も上昇する傾向があります。
- 失業率: 失業率が低下すると消費者信頼感が増し、投資も活発化します。
- インフレ率: インフレが進むと中央銀行は金利を引き上げます。
これらの経済指標は市場参加者にとって重要な参考情報となり、結果として住宅ローンの金利にも影響を及ぼします。
政策金利の変更
政策金利は中央銀行によって設定されており、市場全体に大きな影響を与えます。政策金利が引き上げられた場合、金融機関もそれに応じて貸出金利を調整することになります。このため、
- 短期的な借入コスト: 政策金利の変更によって即座に変動します。
- 長期的な返済計画: 借入時に適用される固定金利にも影響があります。
住宅ローンの影響と対策
住宅ローンの金利上昇は、私たちの家計に直接的な影響を与えます。具体的には、毎月の返済額が増えるため、支出が圧迫されることがあります。
家計への影響
金利が上昇すると、以下のような点で家計に影響が及びます。
- 返済額の増加: 金利上昇によって、月々の返済額が高くなる。
- 資産形成への負担: 高い返済額は貯蓄や投資に回せるお金を減らす。
- 生活費とのバランス: 家計全体における生活費との調整が必要になる場合もある。
このような状況では、無理なく返済できるかどうか慎重に見極める必要があります。もし予算内で対応できないなら、新しい選択肢を考えるべきです。
金利上昇時の対策
金利が上昇している状況でも、不安を軽減するためにはいくつかの対策があります。これらは特に重要です。
- 固定金利への切り替え: 固定金利型ローンへ変更することで、長期的な安定性を確保する。
- 借換え検討: 低金利で借り入れた実績のある金融機関への借換えも一つの手段。
- 繰上げ返済: 余裕資金を使って早めに元本を減らし、将来的な負担軽減につなげる。
- 専門家相談: ファイナンシャルプランナーなど専門家からアドバイスを受け、自分たちに合ったプランを立てる。
結論
住宅ローンの金利上昇は私たちの家計に大きな影響を及ぼす可能性があります。経済情勢や政策の変化を踏まえた上で、賢い選択が求められます。特に固定金利と変動金利の特徴を理解し、自分たちに合ったプランを選ぶことが重要です。
また、金利上昇時には適切な対策を講じることで、不安を軽減し将来への負担を和らげることができます。これからも市場動向に目を光らせつつ、最良の選択肢を見つけていきましょう。