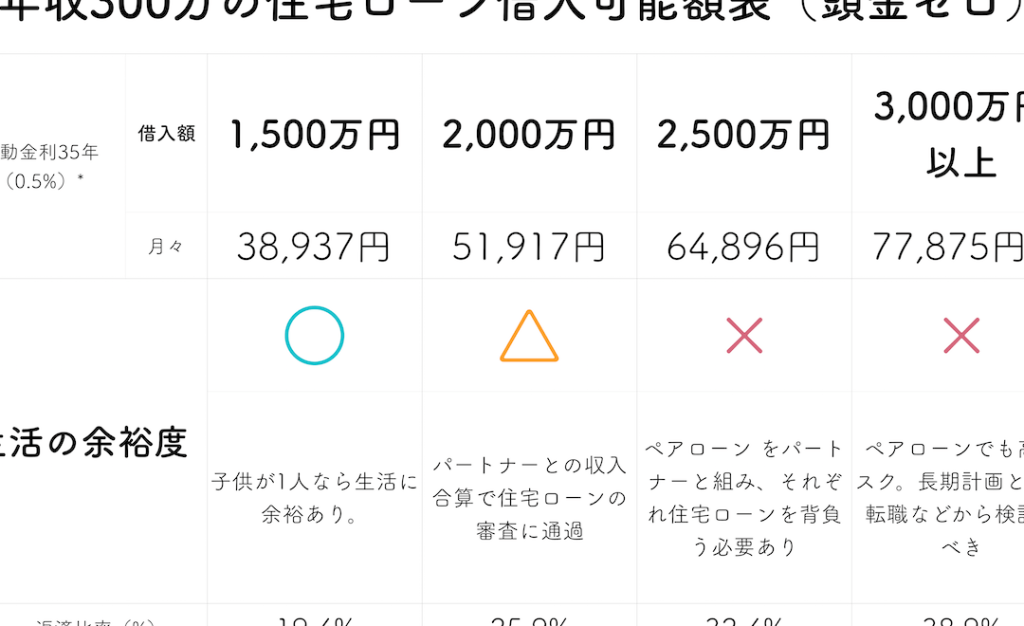
年収300万の方々にとって、住宅ローンは大きな決断です。私たちは、どれくらいの金額を借り入れできるのか不安になることもありますよね。年収300万で住宅ローンはいくらまで借りられるのでしょうか? この問いに対する答えを知ることで、夢のマイホームへの第一歩を踏み出せます。
年収300万 住宅ローンの基本
年収300万円の方にとって、住宅ローンは大きな選択肢です。どれくらい借りられるかを理解することで、夢のマイホームへの一歩を踏み出せます。
住宅ローンとは
住宅ローンは、不動産購入を目的とした長期的な融資です。金融機関が貸し付けるこの資金は、一般的に10年から35年で返済します。借入額や金利によって月々の返済額が変わります。多くの場合、担保として購入する不動産が設定されるため、借り手は物件を失うリスクがあります。まずは、自分たちの希望する物件価格や条件を整理しておくことが重要です。
年収と住宅ローンの関係
年収は住宅ローンの借入可能額に直接影響します。例えば、一般的には年収の25%から30%程度が月々の返済目安となります。そのため、年収300万円の場合、この範囲内で計算すると次のようになります:
- 月々約6万2500円(年間75万円)の返済
- これに基づき、おおよそ1500万円~1800万円程度まで借り入れ可能
年収300万の場合の住宅ローンの目安
年収300万円の場合、住宅ローンの借入額や返済額について明確な基準が存在します。私たちは、具体的な計算方法や金利の影響を詳しく見ていきます。
借入可能額の計算方法
借入可能額は主に年収と返済負担率によって決まります。一般的に、返済負担率は月々の返済額が年収の25%以内であることが望ましいとされています。これを考慮すると、
- 年収300万円 × 0.25 ÷ 12 = 月々約6万2500円
- 借入可能額はおおよそ1500万円~1800万円程度
このように、計算式から導かれる数値をもとに、自分たちが無理なく支払える範囲で借りられる金額を把握できます。
金利の影響
金利は住宅ローンの総支払額に大きく影響します。例えば、以下のようなシナリオがあります。
| 金利 | 借入1000万円(30年) | 借入1500万円(30年) | 借入2000万円(30年) |
|---|---|---|---|
| 1% | 約35,000円 | 約52,500円 | 約70,000円 |
| 2% | 約38,000円 | 約57,000円 | 約76,000円 |
| 3% | 約42,000円 | 約63,000円 | 約84,000円 |
返済期間と月々の返済額
住宅ローンの返済期間は、借入れたお金をどれくらいの時間で返すかを決める重要な要素です。選ぶ期間によって、月々の返済額や総支払額が大きく変わります。
返済期間の選び方
返済期間は一般的に10年から35年まで幅広く設定されています。私たちが考慮すべきポイントは以下です:
- ライフプラン: 将来の収入や家族構成を考え、長期的な視点で計画することが大切。
- 金利: 長期のローンでは、金利が影響するため、低金利時期に借りるメリットがあります。
- 月々の負担: 短い期間だと、高い月々の支払いになるため、自身に合った負担可能額を見極める必要があります。
例えば、30年で借入1000万円の場合、約33,000円程度(月々)になる一方、10年だと約100,000円程度になります。このように、自分たちの生活スタイルや将来設計に応じて柔軟に選びましょう。
月々の返済シミュレーション
具体的な数字を使うことで、より明確なイメージを持つことができます。以下は代表的なシミュレーション結果です:
| 借入額 | 金利 | 返済期間 | 月々の返済額 |
|---|---|---|---|
| 1000万円 | 1% | 30年 | 約33,000円 |
| 1500万円 | 1% | 30年 | 約50,000円 |
| 2000万円 | 1% | 30年 | 約66,000円 |
| 1000万円 | 2% | 20年 | 約55,000円 |
住宅ローンの選び方
住宅ローンを選ぶ際、慎重な判断が求められます。借入可能額や返済負担率に基づいて、自分たちに合ったプランを見つけることが大切です。
どの金融機関を選ぶべきか
金融機関の選択は、住宅ローン利用時に非常に重要です。以下のポイントを考慮してみましょう。
- 金利: 各金融機関によって適用される金利は異なり、低金利の銀行を探すことで総支払額を抑えられる。
- 手数料: 借入手数料や事務手数料なども確認し、コスト面で優位なところを選ぼう。
- サービス内容: 対応の良さや相談窓口の充実度も重視したい要素である。
- 返済条件: 繰上げ返済や返済期間変更など柔軟性があるかどうかチェックすることが大切だ。
これらの情報は比較サイトや口コミから得られるため、自分たちに最適な金融機関を見つけよう。
借入時の注意点
借入時にはいくつか注意すべき点があります。これらに気を付けて計画的に進めよう。
- 自分たちの収支状況: 月々の返済額が生活費に与える影響について十分理解しておくこと。
- 将来のライフプラン: 家族構成や教育費、老後資金など将来的な出費も考慮しよう。
- 変動金利と固定金利: 金利タイプによってリスクとメリットが異なるので、それぞれについて調査すること。
- 無理ない借入額設定: 年収300万円の場合、月々6万2500円程度までで無理なく支払える範囲内で計画する必要がある。
まとめ
年収300万円の方々にとって、住宅ローンについての理解は非常に重要です。借入可能額や月々の返済目安を知ることで、マイホーム購入への道が開けます。例えば、年収300万円の場合、月々の返済目安は約6万2500円であり、借入可能額はおおよそ1500万円から1800万円程度です。この情報をもとに、自分たちに合ったプランを見つけることができます。
また、金利や返済期間も大きな影響を与えます。具体的には金利1%の場合、借入1000万円で約35,000円の月々返済となります。30年であれば負担が軽くなる一方で、10年では高い返済額が求められます。このようなシミュレーション結果を考慮することで、自分たちのライフスタイルに適した選択肢が明確になります。
Conclusion
年収300万円の私たちにとって住宅ローンは大きなチャンスです。借入可能額や返済目安を理解することで、マイホーム購入への第一歩を踏み出せます。金利や返済期間も考慮しながら、自分たちに合ったプランを選ぶことが重要です。
適切な情報を持つことで、無理のない借入額設定が可能になります。この知識を活かして、安心して夢のマイホームを手に入れましょう。自分たちのライフスタイルに合わせた選択肢を見つけるために、一緒に計画的に進んでいきたいですね。