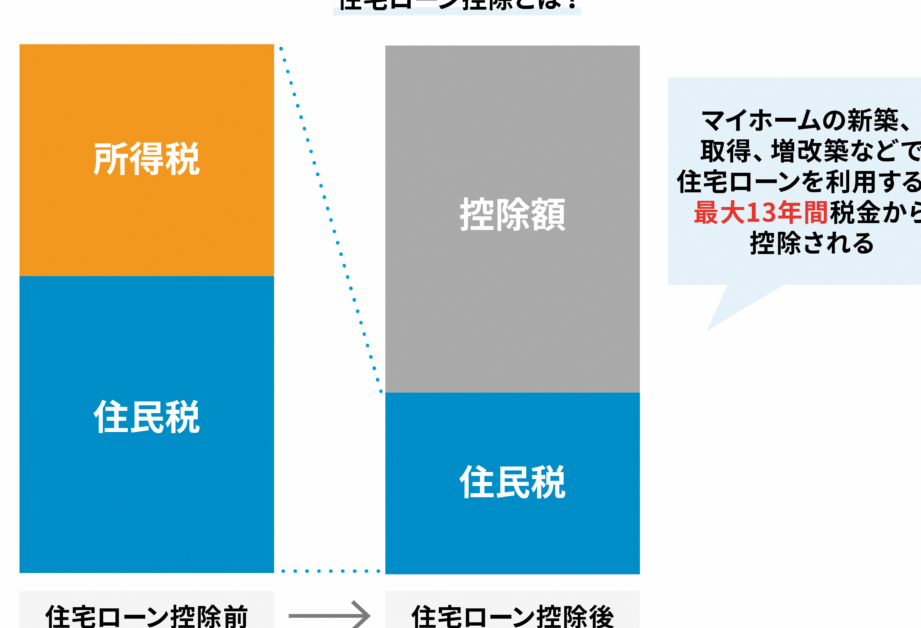
住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。私たちもこの制度を活用することで、税金の負担を軽減できることに驚きました。しかし、住宅ローン控除はいつから適用されるのでしょうか?実際に利用するタイミングや条件について理解しておくことは非常に重要です。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を購入した際に利用できる税制上の優遇措置です。この制度を活用することで、我々は所得税や住民税の軽減が可能になります。
住宅ローン控除とは
住宅ローン控除は、借入金の利息部分について一定期間、税額から控除される仕組みです。具体的には、新築・中古物件に関わらず、自宅購入時に利用できます。また、この制度は年末時点での残高に基づいて計算されます。例えば、借入金が2,000万円の場合、その利息分が年間最大40万円まで控除対象となります。
対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります。主な条件は以下の通りです。
- 自宅として使用: 購入した不動産が居住用であること。
- 借入金額: 借入金額が4,000万円以下であること(特例適用の場合)。
- 契約日: ローン契約日が2022年以降であること。
- 確定申告: 初年度のみ確定申告を行う必要があります。
住宅ローン控除の適用期間
住宅ローン控除は、住宅を取得した日から適用される。具体的には、取得日から10年間にわたって税額が控除される仕組みだ。そのため、早めの手続きを心掛けることが重要になる。
取得日からの期間
住宅ローン控除は、物件の取得日からスタートする。例えば、新築の場合、その引き渡し日が基準となる。一方、中古物件では購入契約の日付が対象だ。この制度により、初年度の年末残高に応じて最大40万円まで控除可能である。さらに、この控除は通常10年間継続されるが、特例も存在するため各自確認しておくと良い。
住宅ローン控除の計算方法
住宅ローン控除を受けるための計算方法は、明確に定義されています。私たちが理解する限り、いくつかのステップで進められます。
控除額の計算
控除額の算出は、年末時点での借入残高に基づきます。具体的には以下のように計算されます。
- 借入残高が2,000万円の場合:年間最大40万円まで控除。
- 借入金額が4,000万円以下の場合:通常、税率を考慮しながら同様に計算。
- 特例適用時は別途条件によって異なる場合あり。
例えば、年末時点で残高が3,500万円だとすると、最大で70万円(4,000万円未満)まで控除対象となります。このようにして、自宅購入後10年間継続的な税負担軽減が期待できます。
必要書類の準備
住宅ローン控除を申請するには、必要書類を整えることが重要です。以下は主な書類リストです。
- 確定申告書: 初年度のみ提出必須。
- 借入契約書: ローン契約内容を証明する文書。
- 住民票等: 居住用不動産であることを示すため。
住宅ローン控除の変更点
住宅ローン控除に関する最近の法改正が影響を与えています。これらの変更は、控除を受ける条件や計算方法に影響し、多くの方にとって重要な情報です。
最近の法改正
2022年から施行された法律では、控除対象となる借入上限額が増加しました。このため、より多くの人々が恩恵を受けられるようになっています。具体的には:
- 借入金額が4,000万円以下の場合、特例適用で最大で40万円まで控除可能
- 新築物件だけでなく、中古物件も同様に対象
- 初年度のみ確定申告が必要ですが、その後は簡略化されるケースも
また、新たな制度では、省エネ性能や耐震性など一定基準を満たした住宅について、優遇措置があります。このような変更は、自宅購入時の選択肢を広げます。
影響を受けるケース
新しい法律によって影響を受けるケースとしては、以下が挙げられます:
- 購入価格が高い地域で住宅購入する場合
- 中古物件への投資希望者
- 環境配慮型住宅を選ぶ際
Conclusion
住宅ローン控除の制度は、私たちが自宅を購入する際の大きな助けになります。この制度をうまく活用することで税金負担を軽減し、経済的なメリットを得ることが可能です。適用開始日や条件について理解し正しい手続きを行うことが重要です。
最近の法改正により、多くの人がこの恩恵を受けられるようになりました。新築物件だけでなく中古物件も対象となっているため、選択肢は広がっています。これから住宅購入を考えている方には、ぜひ住宅ローン控除について検討してほしいと思います。