住宅を購入する際、多くの人が気にするのが**住宅ローン控除 いつ入金**というポイントです。この制度は、私たちが負担する税金を軽減してくれる大きな助けになります。しかし、具体的にどのタイミングでその恩恵を受けられるのか、明確に理解している人は少ないかもしれません。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に税金を軽減する制度です。この制度の理解が進むことで、多くの方々が恩恵を受けられます。
住宅ローン控除とは
住宅ローン控除は、年間の所得税から一定額を控除できる仕組みです。具体的には、住宅ローン残高や適用される期間に基づいて計算されます。例えば、新築の場合、最大で10年間の控除が可能です。また、中古物件でも条件次第では同様の控除が受けられる場合があります。この制度によって、実質的な負担が軽減されるため、多くの人々にとって重要な要素となります。
住宅ローン控除のメリット
この制度にはさまざまなメリットがあります。主な利点として以下があります:
- 税金軽減: 所得税から直接引かれるため、その分だけ手取り収入が増えます。
- 資産形成: 住宅購入時に得られる補助によって、長期的に見て経済的安定につながります。
- 生活向上: 自宅を持つことによって生活環境が向上し、精神的にも安定感が得られます。
入金のタイミング
住宅ローン控除の入金タイミングは、申請後に税務署が認めた場合に行われます。具体的な日程には注意が必要です。
住宅ローン控除の申請時期
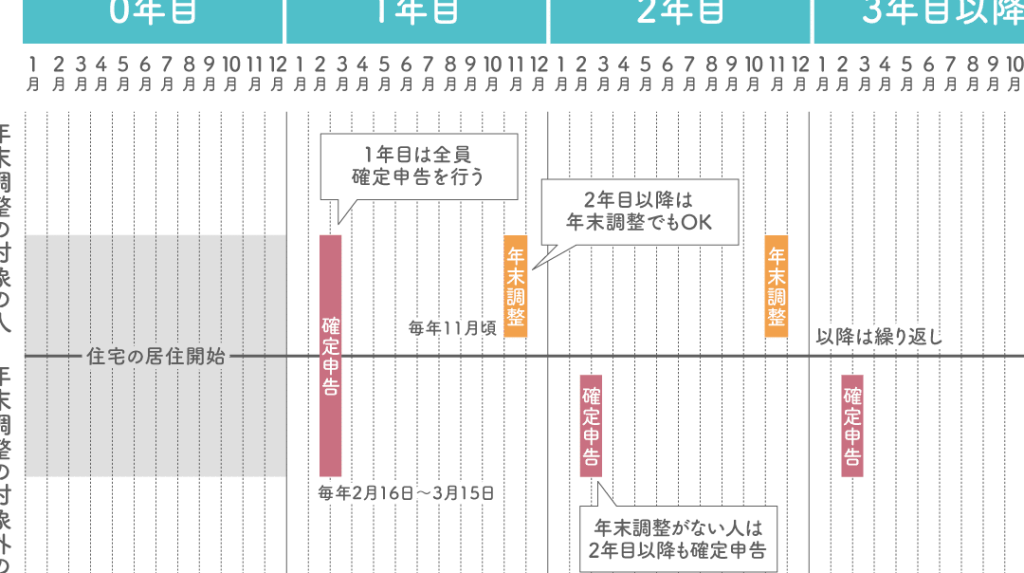
住宅ローン控除を受けるためには、毎年1月から3月までに確定申告を行うことが重要です。この期間内に申し込むことで、翌年度から控除が適用されます。また、新築の場合は購入翌年の申告時期にも注意しましょう。遅れないようにするためには、早めの準備が推奨されます。
年度内の入金スケジュール
年度内での入金スケジュールは以下の通りです。
| 月 | 入金内容 |
|---|---|
| 4月 | 確定申告後、還付開始 |
| 5月~6月 | 還付完了予定 |
| 7月 | 次年度への影響確認 |
申請手続き
住宅ローン控除を受けるための申請手続きは、正確に進めることが求められます。具体的な流れと必要書類について詳しく見ていきましょう。
必要な書類
住宅ローン控除を申請する際には、以下の書類が必要です。
- 確定申告書:税務署に提出する基本的な書類。
- 住宅取得証明書:不動産会社や金融機関から発行される物件の取得証明。
- 借入金残高証明書:金融機関から借入金の残高を示す正式な文書。
- 本人確認資料:運転免許証やマイナンバーカードなどの身分証明。
これらの書類が整っていることで、スムーズに申請が進みます。
申請の流れ
住宅ローン控除の申請は、主に以下のステップで行います。
- 準備期間:必要な資料を集め始める。特に確定申告前には計画的に進めることが重要です。
- 確定申告実施:毎年1月から3月までに自分で確定申告を行う。この期間内でないと控除適用はできません。
- 税務署への提出:準備した書類一式を持参し、税務署へ提出します。ここでは丁寧さが求められます。
- 還付待ち:提出後、通常4月頃から還付処理が始まります。このプロセスには数週間かかることがあります。
注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらを理解することで、確実に控除の恩恵を受けられるようになります。
期限に関する注意
まず、申請には厳格な期限が設けられています。毎年1月から3月までの期間内に確定申告を行わなければ、翌年度からの控除が適用されません。また、新築の場合は購入翌年に申告しなければならないため、このタイミングも見逃さないようにしましょう。
情報の誤りのリスク
さらに、提出書類に情報の誤りがあると、還付処理が遅れることや控除そのものが認められなくなる可能性があります。そのため、以下のポイントに気を付けましょう:
結論
住宅ローン控除は私たちの経済的な安定をサポートする重要な制度です。入金タイミングや申請手続きについてしっかり理解することで、よりスムーズに恩恵を受けられます。この控除を活用するためには、毎年の確定申告が不可欠であり、必要書類を整えることも忘れてはいけません。
新築物件の場合は特に早めの準備が求められます。正確な情報で申請し還付処理を待つことで、税金軽減による生活向上が期待できます。私たち全員がこの制度を最大限に利用し、自宅購入後の生活をより豊かにしていきましょう。