住宅を購入する際、私たちが気になるのはやっぱり資金面ですよね。特に住宅ローン控除 何が控除されるのかは、多くの人にとって重要なポイントです。この制度を利用すれば、税負担を軽減しながら夢のマイホームを手に入れることができます。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に発生する借入金に対して所得税が軽減される制度です。この制度を利用すると、支払った利息の一部が控除対象となり、税負担が軽くなります。
住宅ローン控除とは
住宅ローン控除は、一定条件を満たす場合に適用される税制優遇措置です。私たちが取得した住宅ローンの年末残高に応じて、最大で20年間にわたり毎年一定額が所得税から控除されます。具体的には、年末残高の1%がその年の所得税から差し引かれ、その結果として実質的な負担軽減につながります。
利用できる条件
この制度を利用するためにはいくつかの条件があります。以下は主な要件です:
- 居住要件: 購入した物件に自ら居住し続けること。
- 借入限度額: 借入金額は4,000万円まで(新築の場合)。
- 契約期限: ローン契約締結日から6ヶ月以内に居住開始。
- 適格証明書: 所得税申告時に必要な書類(特定の証明書)を提出。
控除対象となる要素
住宅ローン控除の適用を受けるためには、いくつかの具体的な要素が控除対象となります。これらの要素を理解することで、私たちの税負担が軽減される仕組みを把握できます。
住宅の種類
住宅ローン控除は、新築、既存、中古など複数の住宅タイプに適用されます。例えば、
- 新築: 新しく建設された住宅であり、購入から一定期間内に居住する必要があります。
- 中古: 購入時に他人が所有していた物件も対象です。ただし、一定の年数以内に取得したものが求められます。
- 共同名義: 夫婦や親子など複数名義で購入した場合でも、それぞれに控除が適用されます。
こうした条件を満たすことで、私たちは税金面でメリットを享受できる点が重要です。
借入金利
借入金利も控除対象として考慮されています。具体的には、
- 固定金利: 長期間同じ金利で借りれる形式であり、その間支払った利息部分が控除可能です。
- 変動金利: 市場との連動によって変化するため、それによって支払うことになる利息もまた控除対象となります。
申請方法
住宅ローン控除を受けるには、明確な手続きが必要です。このプロセスは、必要書類の準備や手続きの流れを理解することでスムーズに進められます。
必要書類
住宅ローン控除の申請には、以下の書類が必要です:
- 借入金返済証明書:金融機関から発行されたもの
- 住民票:本人確認用で、居住地が記載されていること
- 適格証明書:住宅取得時に発行されるもので、新築または中古物件によって異なる
- 源泉徴収票:前年分の所得税額がわかるもの
これらの書類は提出先や年によって異なる場合があります。事前に確認しておくと良いでしょう。
手続きの流れ
申請手続きは、次のステップで進めます:
- 必要書類を準備する:上記リストを参考に集めましょう。
- 税務署へ提出する:居住地管轄の税務署に対して申請します。
- 審査結果を待つ:通常、数週間内に結果通知が届きます。
- 控除額を確認する:認可された場合、その内容をしっかり確認しましょう。
控除の計算方法
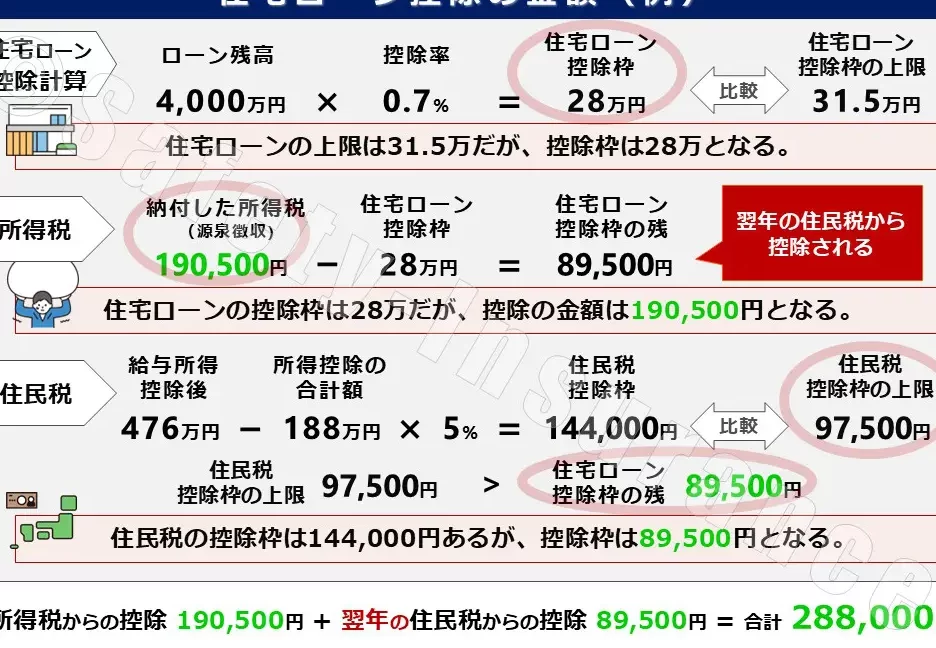
住宅ローン控除の計算方法は明確で、誰でも理解しやすい。具体的な手順に従うことで、控除額を正確に把握できる。
計算の基準
計算基準は主に年末残高に基づく。年末残高が控除対象となり、その1%がその年の所得税から差し引かれる。このため、例えば、年末残高が3,000万円の場合、控除額は30万円になる。また、新築や中古物件によっても異なる条件があるため、それぞれのケースを確認することが重要だ。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットが存在します。特に税負担の軽減や家計への影響は、多くの家庭にとって重要な要素です。
税負担の軽減
住宅ローン控除は、所得税を大幅に軽減する手段として作用します。年末残高に基づいて計算され、その1%が所得税から差し引かれます。この制度を利用することで、実質的な納税額を減少させることが可能です。また、新築や中古物件によって異なる条件でも、基本的な控除メカニズムは同様です。
さらに、この制度は最大20年間利用できるため、長期的な視点で見ても大きな経済的メリットがあります。例えば、年末残高が3,000万円の場合、毎年30万円が控除対象となるため、大きな節約効果を期待できます。
家計への影響
住宅ローン控除は家計にもプラスの影響を与えます。税金の軽減によって浮いた資金を他の生活費や教育費などに充てられるため、全体的なライフスタイル向上につながります。特に子育て世代や教育費負担が重い家庭では、この余裕が生活全般をサポートします。
住宅ローン控除のデメリット
住宅ローン控除にはいくつかのデメリットが存在します。これらを知っておくことで、より良い判断ができるようになります。
返済の負担
返済は長期にわたります。このため、毎月の支払いが家計に大きな影響を与えることがあります。例えば、借入額4,000万円の場合、金利1%で30年返済すると、総支払額は約5,600万円になります。特に収入が減少した場合やライフスタイルの変化によっても、この負担は重く感じることがあります。また、高齢になったときにも継続的な支出となり得ます。
対象外となるケース
すべての住宅購入者が住宅ローン控除を受けられるわけではありません。以下のようなケースには注意が必要です:
Conclusion
住宅ローン控除は、私たちの夢を実現するための強力なサポートです。この制度を上手に活用し税負担を軽減することで、より良いライフスタイルを築くことが可能になります。条件や手続きについて把握し、必要書類の準備を怠らずに進めていくことが大切です。
また、メリットだけでなくデメリットも理解しておくことで、賢明な選択ができるでしょう。長期的な視点で見たとき、この制度は私たちの経済状況に大きな影響を与える可能性があります。今後も住宅ローン控除について情報収集し、自分たちに合った最適なプランを見つけていきましょう。