住宅を購入する際に多くの人が利用するのが住宅ローン控除です。この制度を活用することで、私たちは税金の還付を受けることができますが、実際にいつ還付されるのか疑問に思っている方も多いのではないでしょうか。 還付のタイミングや手続きについて理解しておくことは、私たちの資金計画にも大きな影響を与えます。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用可能な税金の還付制度です。この制度を最大限に活用することで、私たちは長期的に支出を軽減できる可能性があります。
住宅ローン控除とは
住宅ローン控除は、住宅ローンを利用して自宅を購入した場合に、年末に支払った利息分の一部を所得税から控除できる制度です。具体的には、税額から控除が可能なため、税負担が軽減されます。控除の対象となる期間は一般的に10年間です。このため、住宅を購入する際、長期的な資金計画を考慮することが重要です。
対象となる条件
住宅ローン控除には、いくつかの対象条件があります。主な条件は以下の通りです。
- 住宅の取得: 購入する住宅が新築または中古であること。
- 利用目的: 住居として利用する必要がある。
- 借入金額: 住宅ローンの借入金額が一定限度内であること。
- 申告手続き: 必要な税務申告を行うこと。
還付の仕組み
住宅ローン控除における還付の仕組みは、税金の軽減を図る要素として重要です。控除を受けるには、いくつかの要件を満たす必要がありますが、還付金の計算やタイミングの理解も欠かせません。
還付金の計算方法
還付金の計算は、支払った住宅ローンの利息を基に行われます。具体的には、次の手順で計算します。
- 年間の住宅ローン利息を確認する。
- その利息額から控除対象金額を算出する。
- 所得税率を掛けて還付金額を求める。
例えば、年間の利息が20万円で控除対象が10%なら、還付金は2万円になります。このように、控除計算を正確に行うことで、期待できる還付金が明確になります。
還付のタイミング
還付金が実際に支払われるタイミングは、税務申告後の数ヶ月間に限定されます。一般的には次のスケジュールでの受け取りが可能です。
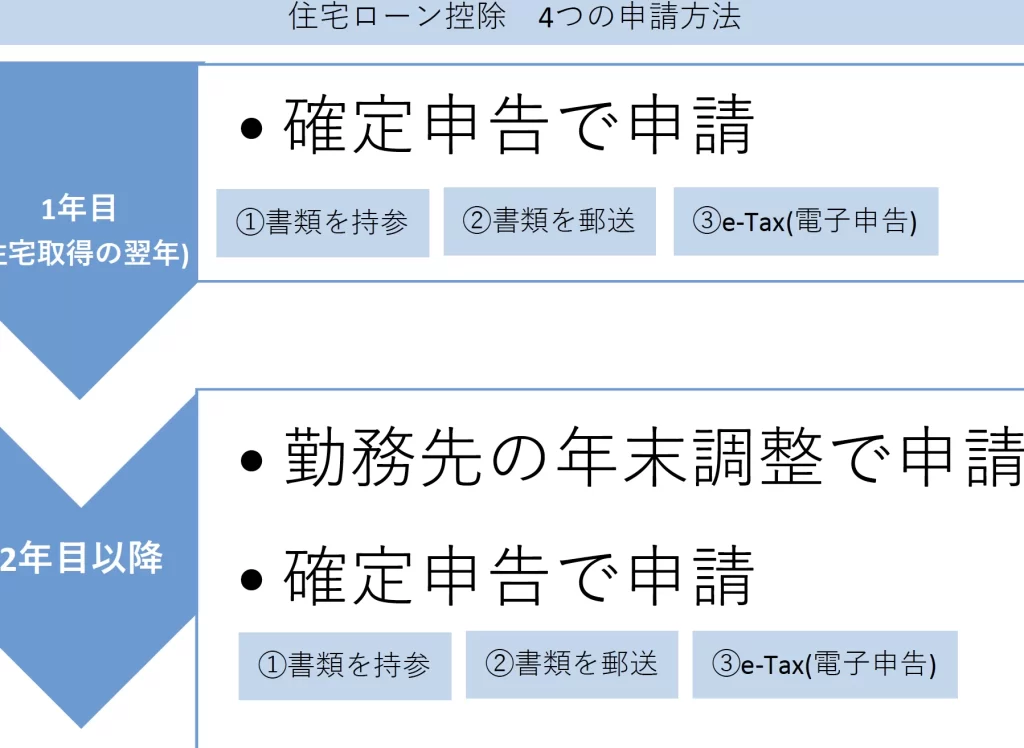
- 確定申告を行う:通常、2月から3月にかけて実施。
- 還付金の振込:申告から約1ヶ月後に銀行口座に振り込まれる。
還付申請の流れ
還付申請の流れは明確であり、必要な手続きを理解することが重要。正確な書類を準備することで、スムーズな申請が実現できる。
必要書類
還付申請には、以下の書類が必要です。これらの書類を整えることで、申請手続きが円滑に進む。
これらの書類を欠かさず用意することが、還付をスムーズに受け取る秘訣です。
申請手続きの手順
申請手続きは、以下の手順に従って行います。この流れを把握しておくことで、手続きが簡素化されます。
- 確定申告の準備:必要書類を整え、確定申告書を記入します。
- 申告書の提出:税務署に確定申告書を提出し、申請します。
- 還付金の計算:税務署が内容を確認した後で、還付金が計算されます。
- 還付金の受け取り:通常、申告後約1ヶ月で指定口座に振り込まれます。
よくある疑問
住宅ローン控除に関しては多くの疑問が寄せられます。ここでは、私たちがよく受ける質問を取り上げ、わかりやすく解説します。
知っておくべき注意点
住宅ローン控除を利用する際に注意したい点は以下の通りです。
- 控除対象となる住宅の条件: 購入した住宅は新築または中古である必要があり、さらに居住用でなければなりません。
- 借入金の上限: 借入金額には制限があり、それを超えると控除が適用されなくなります。
- 適切な申告が必要: 必ず確定申告を行い、必要な書類を提出しないと控除を受けられません。
- 期間の遵守: 住宅ローン控除は通常、控除期間が最長10年と定められており、その後の更新手続きが必要です。
これらの点を把握することで、還付金を最大限に活用できます。
申請ミスを避ける方法
申請時のミスを防ぐために、以下の方法が効果的です。
- 事前確認: 必要書類を事前にリストアップし、漏れがないか確認します。
- 文書の整理: 住宅ローンの契約書、領収書、確定申告書など、必要な書類は整理しておきましょう。
- 専門家への相談: 自信がない場合、税理士などの専門家に相談することで、ミスを減らせます。
- 申告期限の把握: 確定申告の期限をしっかりと把握し、遅れないように準備しましょう。
Conclusion
住宅ローン控除を活用することで私たちは税金の還付を受けるチャンスを得られます。この制度を理解し適切に申請することで、長期的な支出を軽減できる可能性が高まります。還付金の受け取りタイミングや必要書類を把握することで手続きがスムーズになります。
また控除対象の条件や申請時の注意点をしっかり確認することが重要です。これらの情報をもとに計画的に進めることで、私たちの住宅購入がより安心で経済的なものになるでしょう。住宅ローン控除を上手に利用し、賢い資金計画を実現していきましょう。