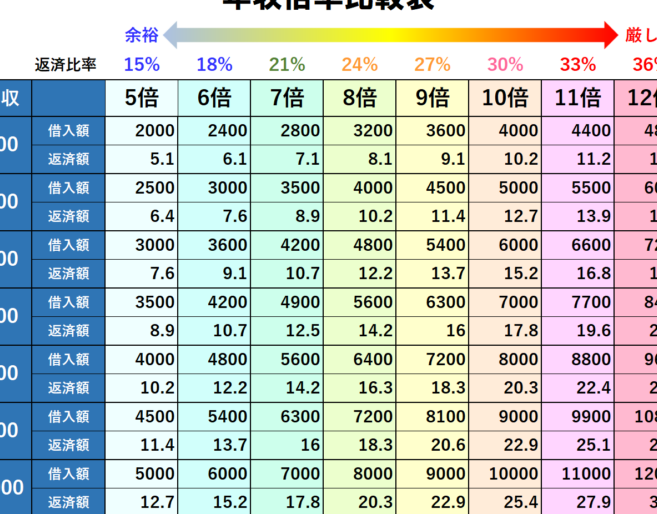
住宅購入を考えるとき、最も気になるのが「住宅ローン 年収の何倍」という基準です。私たちもこの疑問に直面したことがありますよね。年収に対してどれくらいの金額を借り入れるべきか、適正な範囲はどこなのか、悩む方も多いでしょう。
住宅ローン 年収の何倍とは
「住宅ローン 年収の何倍」は、私たちが住宅購入を考える際に重要な指標です。この基準は、年収に対してどれだけの金額を借りるべきかを示します。一般的には、年収の5〜7倍程度が適正とされていますが、これは個々の状況により異なる場合があります。
以下は、この基準を理解するためのポイントです:
- 年収との関係:借入額が年収に対して高すぎる場合、返済負担が大きくなります。
- 金融機関の審査基準:多くの金融機関では、総返済負担率(返済額÷月収)が25%〜30%以内であることを求めています。
- ライフスタイルや家族構成:シングルや子育て世代など、それぞれ異なるライフスタイルによって適正な借入額も変動します。
また、不動産市場や金利も影響し、この数値は時期によって変わることがあります。したがって、自分自身の経済状況や将来計画を考慮しつつ、この指標を参考にすることが重要です。
具体的には、自分たちの年収から算出される住宅ローン可能額について次のように確認できます:
- 年間所得
- 借入希望額
- 金利と期間設定
住宅ローンの基本知識
住宅ローンは、多くの人がマイホームを購入する際に利用する重要な金融商品です。ここでは、住宅ローンに関する基本的な知識を詳しく解説します。
住宅ローンの種類
私たちが利用できる住宅ローンにはいくつかの種類があります。主なものとして以下が挙げられます。
- 固定金利型: 借入時に定めた金利が返済期間中変わらないタイプ。
- 変動金利型: 市場金利に連動し、一定期間ごとに金利が見直されるタイプ。
- フラット35: 一定条件を満たした場合、最長35年の固定金利で借り入れ可能な制度。
これら各種には、それぞれメリットとデメリットがあります。例えば、固定金利型は将来の返済計画が立てやすい一方で、変動金利型は初期費用が抑えられることがあります。状況によってどちらを選ぶか慎重に検討しましょう。
金利の種類
私たちが注意したいもう一つのポイントは、金利の種類です。一般的には次のような分類があります。
- 名目金利: 金融機関から提示される実際に適用される金利。
- 実質金利: 名目金利から手数料や税などを引いた後の真実上負担するコスト。
年収と住宅ローンの関係
年収は住宅ローンの借入額に直接影響を与える要素です。一般的には、年収の5〜7倍が適正な借入額とされています。しかし、個々の財政状況によって異なるため、自分たちに合った基準を確認することが重要です。
倍率の算出方法
倍率を算出する際、まず年収を把握します。次に、以下のステップで計算します。
- 年収を確認: 自分たちの年間所得を明確にする。
- 借入希望額を設定: どれくらいのお金を借りたいか決める。
- 倍率を計算: 借入希望額 ÷ 年収 = 倍率
この計算で得られた倍率が適正範囲内であるか確認します。例えば、年収600万円の場合、借入希望額が3600万円ならば、6倍となります。この場合は適正な範囲と言えます。
影響を与える要因
住宅ローンにはさまざまな影響要因があります。主な要因は次の通りです。
- ライフスタイル: 家族構成や生活費によって必要な資金が異なる。
- 金利: 金利が低ければ返済負担も軽減される。
- 不動産市場: 地域によって物件価格が変動し、それによって借入可能額も変わる。
- 金融機関の審査基準: 各金融機関ごとに求められる返済比率や信用評価が異なる。
実際の住宅ローン借入例
具体的な借入額を理解するためには、年収や不動産価格との関連を考慮する必要があります。ここでは実際の数字を用いて、年収別の借入可能額と、不動産価格とのつながりについて詳しく見ていきます。
年収別の借入可能額
年収に基づく借入可能額は以下の通りです。一般的に、住宅ローンは年収の5〜7倍が適正とされています。この計算方法を使って具体的な数値を確認しましょう。
| 年収 (万円) | 借入可能額 (万円) |
|---|---|
| 300 | 1500〜2100 |
| 500 | 2500〜3500 |
| 700 | 3500〜4900 |
| 1000 | 5000〜7000 |
この表を見ると、例えば年収500万円の場合、借入可能額は2500万から3500万円となります。したがって、自分たちに合った金額設定が重要です。
不動産価格との関連
不動産価格と住宅ローンは密接に関係しています。不動産市場での物件価格や地域による差も影響します。また、金利や返済期間も考慮しなければなりません。以下に不動産購入時に注意すべきポイントを挙げます。
- 物件価格: 購入予定物件の市場価値
- 金利: 固定または変動金利による返済負担
- 返済期間: 一般的には30年程度が多い
まとめ
住宅ローンの借入額は年収との関係が深く、正しい理解が不可欠です。一般的に年収の5〜7倍を目安とすることが多いですが、個々のライフスタイルや家族構成により異なります。また、金融機関が設定する総返済負担率の基準(25%〜30%以内)も考慮しなければなりません。
借入可能額を具体的に示すと、例えば年収500万円の場合では、借入可能額は2500万から3500万円程度となります。このように、地域や市場動向も影響します。金利や不動産価格など、様々な要素を総合的に評価し、自身に最適なプランを立てることが重要です。
また、住宅ローンには複数の選択肢があります。固定金利型は返済計画が立てやすい一方で、変動金利型は初期費用を抑えるメリットがあります。それぞれの特徴を理解した上で、自分たちに合った選択肢を見極める必要があります。
Conclusion
住宅ローンの借入額について年収との関係をしっかり理解することは、私たちの将来に大きな影響を与えます。適正な借入範囲やライフスタイルに合った選択肢を見極めることで、無理のない返済計画を立てられます。
市場動向や金利によっても状況は変わりますが、自分たちに最適なプランを見つけることが鍵です。これからの住宅購入に向けて、慎重に情報を集めていきましょう。皆さんの成功した家づくりへの道が開けることを願っています。