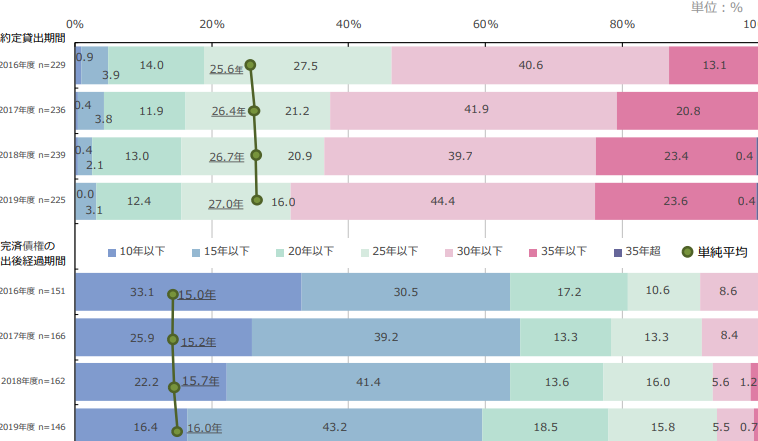
住宅ローンを考えるとき、私たちが最も気になるのは**償還期間とは何か**ということです。償還期間は、借りたお金を返済するための時間であり、この期間によって月々の返済額や総支払額が大きく変わります。私たちにとって適切な選択をすることは非常に重要です。
償還期間の定義
償還期間とは、住宅ローンを借りた際に設定される返済の期限です。この期間は、通常1年から35年までの範囲で選択できます。償還期間が短いほど、月々の返済額は高くなりますが、総支払額は少なくなります。 一方で、長期の償還期間では毎月の負担は軽くなりますが、利息が増えます。
例えば:
- 10年の場合:月々の返済額が大きくなる。
- 20年の場合:バランスの取れた選択肢となる。
- 30年の場合:毎月の負担を軽減できる。
住宅ローンにおける償還期間
住宅ローンの償還期間は、借りた金額を返済するための重要な要素です。選択肢によって、月々の返済額や総支払額が異なるため、慎重に考慮する必要があります。
短期償還と長期償還
短期償還では、一般的に借入れ期間が5年から15年程度になります。この場合、毎月の返済額は高くなりますが、総支払額は少なくて済みます。例えば、1000万円を10年で返す場合、利息負担が軽減される一方で、高い月々の支払いが発生します。
長期償還は20年以上になることが多く、30年まで選べるケースもあります。この選択肢では毎月の負担を軽減できます。しかし、その分だけ利息が増えます。例えば、同じ1000万円を30年で返すと、大幅な利息負担になります。
償還期間の選び方
償還期間を選ぶ際には以下の点を考慮しましょう:
- ライフプラン:将来計画と収支バランスを見極めます。
- 金利:固定金利か変動金利かによって影響があります。
- 生活費:現在及び将来必要となる生活費との兼ね合いも大切です。
- 資産形成:早めに完済することで資産構築につながります。
償還期間が与える影響
償還期間は、住宅ローンにおける返済計画に多大な影響を及ぼします。選択した償還期間によって、月々の返済額や総利息支払額が変わります。
月々の返済額
月々の返済額は、償還期間が短いほど高くなります。例えば、1000万円を10年で借りた場合、毎月の返済額は約83,000円になります。しかし、同じ金額を30年で借りると、毎月の返済額は約33,000円程度に減少します。このように短期償還では負担が大きくなりつつも、その分早く完済できるメリットがあります。
償還期間の変更
償還期間の変更は、住宅ローンにおいて重要な選択肢です。私たちは、状況に応じてこの期間を調整することが可能です。
可能な変更手続き
償還期間を変更する手続きは以下の通りです。
これらのステップを経て、新たな返済計画が策定されます。具体的には、金利や毎月の返済額も見直されるため、その影響について理解しておくことが重要です。
変更のメリットとデメリット
償還期間を変更することで得られるメリットとデメリットがあります。我々はそれぞれについて考慮すべき点があります。
メリット:
- 月々の負担軽減: 長期化によって毎月の返済額が少なくなるため、生活費に余裕が生まれます。
- 金利優遇: 一部の場合では、新しい契約によって有利な金利条件が適用されることがあります。
デメリット:
- 総支払額増加: 償還期間延長によって利息負担が増え、最終的には総支払額が大幅に増える可能性があります。
- 借入金残高: 短期で完済できない場合、将来的な財務上のリスクも考慮しなくてはならないでしょう。
結論
償還期間は住宅ローンの選択において非常に重要な要素です。私たちが選ぶ期間によって、月々の返済額や総支払額が大きく変わります。短期と長期のバランスを考えながら、自分たちのライフプランや経済状況に合った最適な選択をすることが求められます。
また、必要に応じて償還期間を変更することで、負担を軽減したり金利優遇を受けたりすることも可能です。しかし、その際には将来的なリスクも評価し慎重に判断することが大切です。自分たちの未来を見据えた賢い決断が、安定した生活への第一歩となるでしょう。