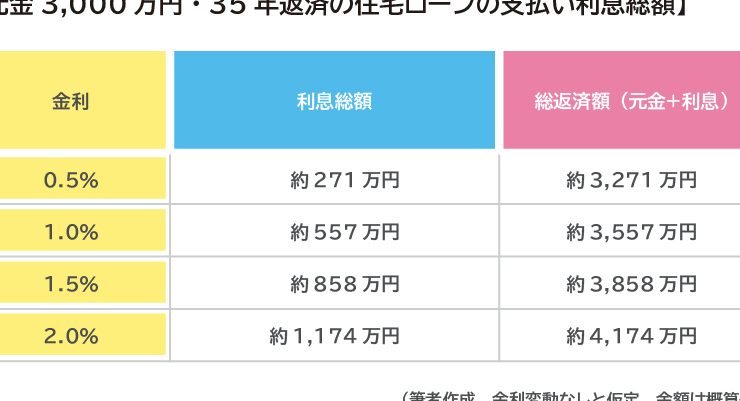
住宅ローンの一括返済を考えている私たちにとって、利息がどうなるのかは重要なポイントです。一括返済によって得られるメリットやデメリットについて理解することで、賢い選択ができるようになります。例えば、一括で返済することで利息を大幅に削減できる可能性がありますが、その反面、資金繰りに影響を与えることもあります。
住宅ローンの基本理解
住宅ローンは、家を購入するために金融機関から借りる資金です。一般的には長期間(通常は10年から35年)で返済します。この間、借入金額に対して利息が発生します。
住宅ローンとは
住宅ローンは、家を手に入れるための重要な手段です。私たちは、この金融商品を利用して安心できる住まいを持つことができます。主な特徴には以下があります:
- 借入額:物件価格の80%まで融資可能。
- 金利タイプ:固定金利と変動金利が選べる。
- 返済方式:元利均等返済や元金均等返済など。
貸し手によって条件は異なるため、事前に比較検討が大切です。
一括返済の意味
一括返済とは、残高全額を一度に支払うことです。これには主に以下のメリットがあります:
- 利息削減:早期完済により総支払額が減少。
- 信用向上:負債がゼロになることで信用スコア向上。
一括返済の利点
一括返済にはいくつかの重要な利点があります。特に、利息の削減と負担軽減が挙げられます。
利息の削減
一括返済によって、支払う利息が大幅に減少します。住宅ローンは長期にわたるため、時間が経つにつれて発生する利息も膨らみます。しかし、一度に全額を返済すると、その後の利息支払いが不要になります。例えば、1000万円の住宅ローンの場合、10年で約200万円以上の利息を節約できることがあります。このようなメリットは、多くの借り手にとって魅力的です。
一括返済のデメリット
一括返済にはいくつかのデメリットが存在します。特に手元資金や費用面での影響を考える必要があります。
手元資金の減少
一括返済を選択すると、手元に残る資金が大幅に減少します。例えば、1000万円の住宅ローンを一括返済した場合、その全額が瞬時に消失するため、急な支出や投資機会にも対応しづらくなります。また、生活費や緊急時の予備資金も圧迫されるため、計画的な資産管理が重要です。このように手元資金の減少は、財務状況に影響を及ぼす要因となります。
罰金や手数料の可能性
さらに、一括返済には罰金や手数料が発生することがあります。多くの金融機関では、一部または全額を早期返済する際に契約上定められたペナルティーが課せられることがあります。その内容は以下の通りです:
- 早期返済手数料: 一括で完済する際、その分利息収入を失うため追加料金がかかる。
- 契約違反によるペナルティー: 契約条件によっては、高額な罰金が科される場合もある。
利息の計算方法
住宅ローンの利息は、返済方法や期間によって異なる。正確な利息額を把握するためには、以下の要素を考慮する必要がある。
繰上げ返済との違い
繰上げ返済は、通常の返済スケジュールに追加して行うことができる。これに対し、一括返済では全額を一度に支払う。具体的には、繰上げ返済の場合は残りの元本から利息が計算され続ける。しかし、一括返済では残りの元本がゼロになり、それ以降は利息が発生しない。このため、一括返済による利息削減効果は大きい。
まとめ
住宅ローンの一括返済には、利息削減の大きなメリットがあります。例えば、1000万円の住宅ローンの場合、10年で約200万円以上の利息を節約できる可能性があります。また、一括返済によって信用スコアが向上することも期待できます。
しかしながら、一括返済にはデメリットも存在します。手元資金が大幅に減少し、急な支出や投資機会に対応しづらくなることが指摘されています。それに加えて、早期返済時に発生する罰金や手数料についても注意が必要です。これらは契約条件によって異なりますので、事前に確認しておくことが重要です。
Conclusion
住宅ローンの一括返済は利息削減に大きなメリットをもたらしますが手元資金の管理や契約条件に伴うリスクも考慮する必要があります。私たちは慎重に状況を分析し自分たちに最適な選択肢を見つけることが重要です。一括返済によって得られる信用スコアの向上などの副次的効果も忘れずに評価しましょう。最終的には、ライフスタイルや将来の計画に合った賢い決断が求められます。