住宅を購入する際、**「何歳まで住宅ローンを組めるのか?」**という疑問は多くの人にとって重要なポイントです。年齢によって借入可能な金額や返済期間が変わるため、私たちはこのテーマについてしっかり理解しておく必要があります。
この記事では、住宅ローンを組むことができる年齢の制限や、その影響について詳しく解説します。また、実際にどのような条件や審査基準があるのかも見ていきます。これから家を買う予定がある方や、将来的に資産形成を考えている方には特に役立つ情報となるでしょう。
住宅ローンの基本知識
住宅ローンは、家を購入する際に必要な資金を借入するための金融商品です。私たちはこのローンを利用し、長期的な返済計画を立てます。具体的には、借入額や金利、返済期間が重要な要素となります。
住宅ローンとは
住宅ローンは、不動産購入時に使用される融資の一種であり、担保として購入した不動産が設定されます。私たちが借りる金額は通常、物件価格の80%から100%まで可能です。この場合、多くの金融機関では年収や信用情報などを基に審査します。また、一般的な返済期間は15年から35年です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下が主なものです。
年齢制限の概要
住宅ローンの利用に関する年齢制限は、借入可能額や返済期間に影響を与える重要な要素です。多くの場合、年齢が上がるほど金融機関によって設定される条件が厳しくなることがあります。
法的な年齢制限
日本では、法的には20歳以上であれば住宅ローンを契約できるとされています。ただし、未成年者でも親権者の同意を得ることで契約可能です。このため、年齢とともにライフステージに応じた選択肢が増えていきます。
銀行ごとの基準
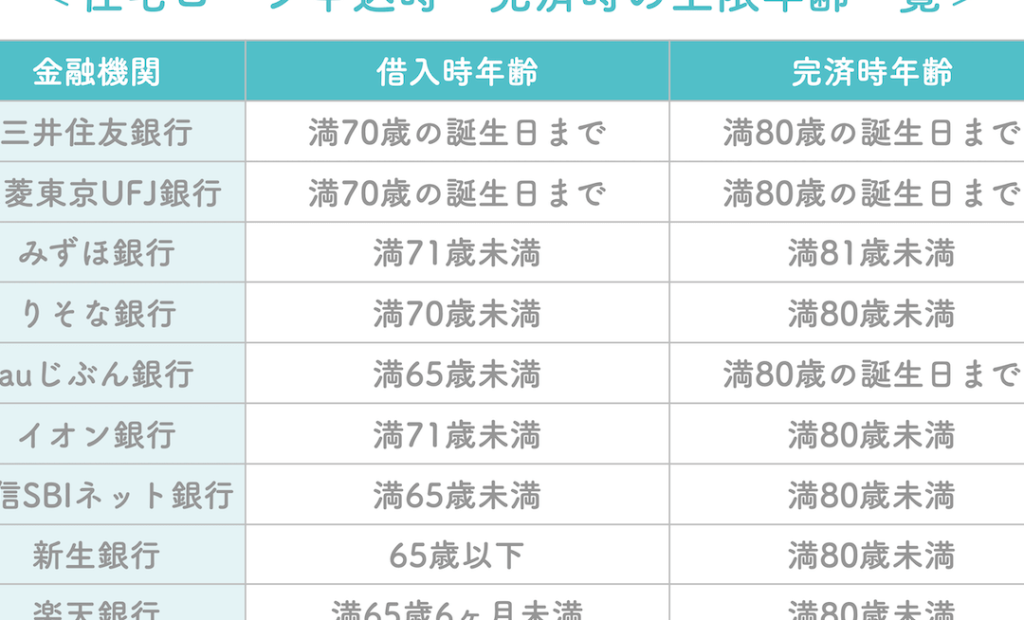
各銀行では独自の基準を持ち、それぞれ異なる年齢制限があります。一般的には以下のような基準があります:
- 最長借入年数: 70歳まで借入できる場合もあります。
- 返済期間: 定年前までに完済する必要があるケースも多いです。
- 審査基準: 年収や職業なども考慮され、高齢になるにつれてリスクとして評価されます。
何歳まで住宅ローンを組めるか
住宅ローンを組む際の年齢制限は、借入可能額や返済期間に直結する重要な要素です。日本では、一般的に20歳以上であれば契約が可能ですが、それ以外にも条件があります。
一般的な年齢の目安
多くの金融機関では、60歳から65歳までが一つの目安とされています。この年齢になると、借入金額や返済期間が制限されることがあります。また、70歳以上の場合、貸出し条件がさらに厳しくなる傾向があります。具体的には、
- 借入可能期間:通常は最長35年間だが、高齢者の場合短縮されることもある。
- 収入証明:定職による安定した収入が求められるため、自営業者などは不利になる場合も。
各金融機関の例
各金融機関によって異なる基準があります。例えば:
- メガバンク:一般的に65歳以下であれば長期融資が受けられやすい。
- 地方銀行:地域によって特有のサービスを提供しており、高齢者向けの商品も存在。
- ネット銀行:迅速な審査プロセスを持ち、多様な選択肢を提供している。
住宅ローンを組むための条件
住宅ローンを組むには、いくつかの重要な条件があります。これらの条件は、借入可能額や返済期間に大きく影響します。
収入の影響
安定した収入が必要です。 銀行や金融機関は、定職から得る安定した収入を重視します。具体的には以下の要素が考慮されます:
- 年収:年収が高いほど借入額も増加する傾向があります。
- 職業:正社員であれば有利ですが、自営業者やフリーランスの場合は審査が厳しくなることがあります。
- 雇用形態:契約社員やパートタイムでは不利になる場合もあります。
また、ボーナスなどの変動所得も評価対象となります。
信用情報と審査
信用情報は審査において重要な役割を果たします。 銀行は申込者の信用履歴を確認し、返済能力を判断します。特に以下がポイントです:
- クレジットカード利用状況:適切な利用と返済履歴が好印象を与えます。
- 過去の延滞履歴:延滞記録があると融資拒否につながることがあります。
- 借入金額:他社からの借り入れ総額も考慮され、多重債務状態だと不利になります。
若年層へのアドバイス
若年層が住宅ローンを利用する際のポイントを押さえることが重要です。特に、早期の準備と返済計画は成功の鍵となります。
早期の準備
住宅ローンの申請には事前準備が不可欠です。まず、必要な書類を整えることから始めます。収入証明や身分証明書、信用情報などが求められます。また、財務状況を把握し、自身の借入可能額を理解しておくことも重要です。具体的には以下があります:
- 定職に就いているか
- 年収や貯蓄額
- クレジットカード利用状況
これらを整理しておくことで、スムーズな申請が可能になります。そして、住宅購入目標に向けて資金計画も立てていきましょう。
返済計画の重要性
適切な返済計画は生活設計に直結します。無理なく返済できる額を設定することで、長期的な経済的安定が得られます。月々の支出や生活費と照らし合わせながら、現実的なプランを考えます。以下は考慮すべき要素です:
- 返済期間(一般的には15〜35年)
- 金利タイプ(固定金利型または変動金利型)
- 緊急時の予算確保
結論
住宅ローンを考える際には年齢が大きな要素となります。私たちは年齢に応じた借入可能額や返済期間の変化を理解することで、より良い選択ができるようになります。
特に若年層は早期から計画的に準備を進めることが大切です。安定した収入や信用情報を整えつつ、自分に合ったローンタイプと返済プランを選ぶことで、将来的な経済的安定を図りましょう。
住宅購入は人生の大きな決断ですので、慎重に判断し、自分たちのライフスタイルやニーズに合った選択肢を見つけていくことが重要です。