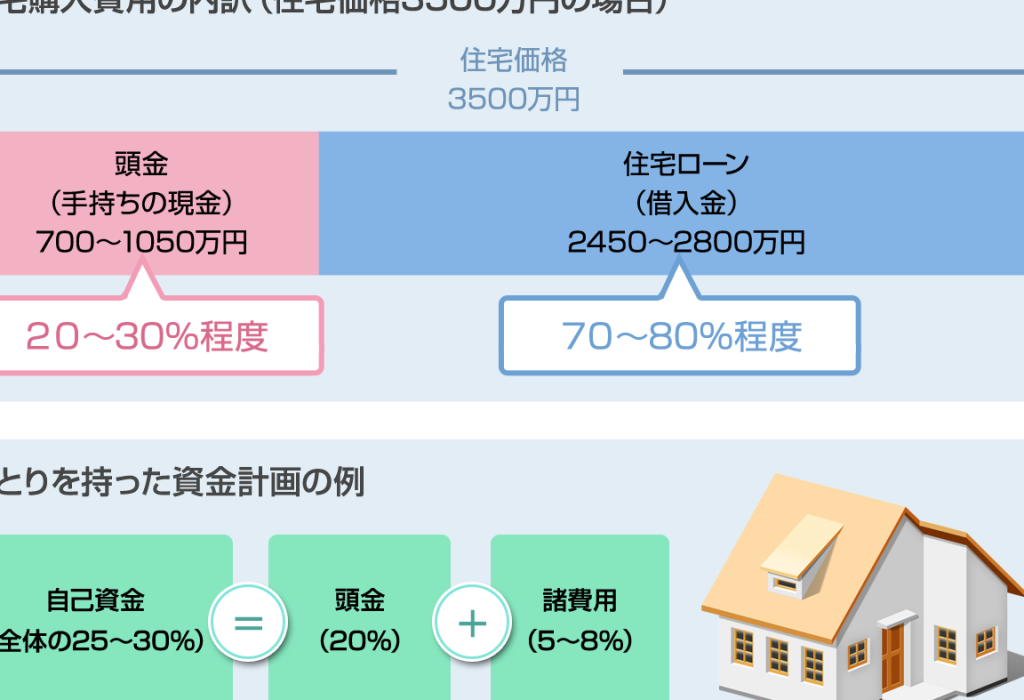
住宅を購入する際に避けて通れないのが住宅ローン どのくらいかかるという疑問です。私たちも同じように、家を手に入れるためにはどれくらいの費用がかかるのか、真剣に考えたことがあります。住宅ローンの金利や返済期間、手数料など、さまざまな要素が影響を与えるため、具体的な金額を知ることは非常に重要です。
住宅ローンの基本
住宅ローンは、住宅購入時に一定の金額を借り入れ、分割して返済する金融商品です。私たちは、このローンを理解することで、購入時の進行をスムーズにします。
住宅ローンとは何か
住宅ローンとは、個人が住宅を購入するために金融機関から借りる資金です。この借入金は通常、長期の返済期間(多くの場合15年から35年)を持ち、金利が適用されます。私たちがローンを利用する際、返済総額は借入金額に利息を加えた金額になります。さらに、金融機関によっては、手数料やその他の費用も発生するため注意が必要です。
住宅ローンの種類
住宅ローンの種類は多様で、目的や返済方法に応じて選べます。以下に主な種類を示します。
- 固定金利型: 金利が契約時に固定され、返済期間中変動しません。
- 変動金利型: 金利が市場の影響を受けて、一定期間ごとに見直されます。
- フラット35: 35年間の固定金利で、一定の条件を満たす場合に利用可能です。
- 短期固定型: 数年間の固定金利後、変動金利に移行します。
住宅ローンの費用
住宅ローンにはさまざまな費用がかかります。これらを理解することで、住宅購入の計画を立てやすくなります。
金利について
金利は住宅ローンの費用の大部分を占めます。金利の種類には以下のものがあります。
- 固定金利: 借入期間中、金利が変わらない。
- 変動金利: 市場の状況に応じて金利が変わる。
- フラット35: 35年間、固定の金利が適用される。
- 短期固定型: 数年だけ固定し、その後は変動する。
例えば、固定金利は安定性が高いですが、変動金利は初期コストが低くなることがあるため、長期的にどちらが得かを考慮します。また、返済総額は金利の影響を大きく受けるため、慎重に選びます。
手数料とその他の費用
住宅ローンには、金利以外にもさまざまな手数料が発生します。主な手数料には以下があります。
- 事務手数料: 融資に関わる事務処理にかかる費用。
- 印紙税: 契約書に発生する税金。
- 保証料: 保証会社に支払う費用。
例えば、事務手数料は金融機関によって異なり、数万円から十数万円になることがあります。この他にも、火災保険、団体信用生命保険など、その他の費用も考慮が必要です。これらはトータルで数百万円になる場合があるため、事前によく確認します。
住宅ローンの返済計画
住宅ローンを利用する際、返済計画は非常に重要です。正確な返済シミュレーションを行うことで、将来の負担をしっかりと把握できます。また、適切な返済期間を選ぶことでも、私たちの資金計画に大きな影響があります。
返済シミュレーション
返済シミュレーションは、住宅ローンの負担を明確に理解する手助けになります。以下の要素を考慮しましょう。
- 借入金額: 全体の借入金額が月々の返済額に直結します。
- 金利: 固定金利や変動金利の選択によって、将来的な総返済額は大きく変動します。
- 返済期間: 15年や35年といった期間によって、月々の負担が変わります。
これらの要素を組み合わせてシミュレーションし、予想される毎月の返済額を算出しましょう。また、シミュレーションを行う際、返済計画に余裕を持たせることも考慮すべきです。
返済期間の選び方
返済期間の選択は、私たちのライフスタイルや将来の計画に密接に関係します。以下のポイントを考えてみませんか?
- ライフプラン: 目標とする年齢や資産状況に応じて、返済計画を調整します。
- 収入: 定職の収入変動や将来的な収入の見込みを反映させます。
- 他の支出: 他のローンや生活費とのバランスを考えることが大切です。
住宅ローンを借りる際の注意点
住宅ローンを利用する際に抑えておくべきポイントがいくつかあります。それぞれをしっかり理解することで、後の返済をスムーズに進めることが可能です。
物件選びの重要性
物件選びは住宅ローンの借入額に大きく影響します。選択する物件の価格、立地、年齢などが、借入可能額を左右する要因です。具体的には、以下の点に注意しましょう。
- 価格: 物件の価格が高いほど、借入額が増えます。
- 立地: 人気のあるエリアは資産価値が高まりがちです。
- 状態: 古い物件はリフォーム費用がかかる可能性があります。
物件の選択が適切でないと、将来的な返済に影響が及ぶことがあるため、入念な調査が必要です。
信用情報の影響
信用情報は、住宅ローンの借入条件に大きな役割を果たします。私たちの信用情報が良好であれば、低金利での借入が可能です。以下の要素が信用情報に影響します。
- 返済履歴: 過去のローンの返済状況が評価されます。
- 借入額: 他の借入が多いと、返済能力が疑問視されることがあります。
- クレジットカード利用状況: 利用限度額に対する使用割合が計算されます。
結論
住宅ローンの費用は多岐にわたり私たちの購入計画に大きな影響を与えます。金利や手数料をしっかりと把握し適切な返済計画を立てることで、将来的な負担を軽減できます。物件選びや信用情報の管理も重要なポイントです。これらを考慮することで、より安定した住宅購入が実現できるでしょう。私たちがしっかりと準備することで、夢のマイホームへの第一歩を確実に踏み出せます。