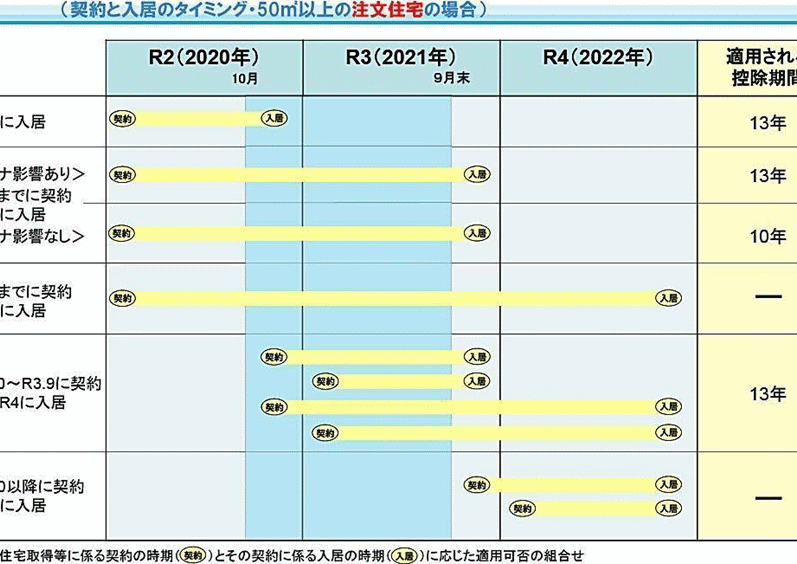
住宅を購入する際、住宅ローン控除は非常に重要な制度です。この控除を利用することで、私たちの負担が軽減されるだけでなく、家計にも大きな影響を与えることがあります。しかし、この制度には適用期限があるため、いつまで利用できるのか気になる方も多いでしょう。
住宅ローン 控除の基本
住宅ローン控除は、住宅購入時に税金を軽減するための制度です。この制度を活用することで、私たちの経済的負担が軽くなります。特に、長期間にわたり家計への影響が大きいです。
住宅ローン 控除とは
住宅ローン控除とは、一定条件を満たす住宅ローンの利息分を所得税から控除できる制度です。具体的には、年間最大40万円(新築の場合)や20万円(中古の場合)が控除対象となります。この控除は最長10年間適用されますが、新築と中古で条件が異なる場合があります。私たちは、この制度によって大きな節税効果を得られることがあります。
控除の対象となる条件
控除対象となるためには、いくつかの要件があります。以下は主な条件です:
住宅ローン 控除の適用期間
住宅ローン控除は、税金を軽減する重要な制度です。その適用期間について明確に理解しておくことが必要です。
控除の開始時期
控除の開始時期は、住宅ローン契約日から始まります。具体的には、居住を開始した年の翌年から適用されます。このため、新築の場合は引き渡し日、中古の場合は契約日が基準となります。また、初年度は控除額が月割りで計算される点も注意が必要です。
住宅ローン 控除の最新情報
住宅ローン控除について、最新の情報を把握することが重要です。私たちが知っている限り、この制度にはいくつかの重要なポイントがあります。
政府の方針
政府は住宅購入を促進するために、住宅ローン控除を拡充しています。この政策は、特に新型コロナウイルス感染症(COVID-19)の影響で経済が厳しい中、家計への負担軽減を目的としています。具体的には、2023年度から適用される新しい条件では、新築物件に対しては最大50万円、中古物件に対しても改善された条件が提示されています。また、居住開始後の年数制限も見直されており、多くの人々が恩恵を受けられるようになっています。
変更された法律
最近の法改正によって、住宅ローン控除に関する要件や適用期限が見直されています。例えば、新築の場合は引き渡し日から5年間、中古の場合は契約日から5年間という期間設定があります。これにより、一部対象者には追加的な優遇措置も設けられています。また、所得制限も緩和されており、多様な世帯構成のニーズに応えられるよう調整されています。このような変更点について詳しく確認することが必要です。
住宅ローン 控除のメリットとデメリット
住宅ローン控除には、家計にプラスの影響を与える多くのメリットがありますが、一方で注意すべきデメリットも存在します。これらを理解することで、より良い意思決定が可能になります。
メリット
- 税金の軽減効果があります。住宅ローン控除によって、所得税から最大40万円(新築)または20万円(中古)が控除されます。
- 長期的な経済的支援が受けられます。控除は最長10年間にわたり適用されるため、安心して返済を進められます。
- 居住用物件に限定されています。自宅として使用することにより、その価値が安定しやすいです。
- 政府による制度拡充が行われています。特にCOVID-19の影響で、新たな条件緩和や増額措置があります。
デメリット
- 適用要件が厳しい場合があります。収入制限や借入条件など、多様な基準があります。
- 手続きが煩雑です。申請時には多くの書類提出や確認作業が必要となります。
- 期間制限があります。最大10年という期間内で利用しないと恩恵を受けられません。
- 市場動向によって変化します。政策変更や経済状況によって、控除内容も変わる可能性があります。
住宅ローン 控除の申請方法
住宅ローン控除を利用するためには、正しい手続きを踏むことが重要です。以下に、必要な書類と申請の手続きについて詳しく説明します。
必要な書類
住宅ローン控除の申請に際しては、次の書類が必要です:
- 借入金契約書: 住宅ローンを証明するために必須。
- 住民票: 現住所を確認するための資料。
- 確定申告書: 所得税額を計算する基になるもの。
- 金融機関からの証明書: 借入金残高や利息分などを明示したもの。
これらの書類は期限内に整える必要があります。また、提出先は税務署となりますので注意しましょう。
申請の手続き
申請手続きはシンプルですが、いくつかのステップがあります。まず最初に、確定申告期間中(毎年2月16日から3月15日)に行うことが基本です。その後、次の流れで進めます:
- 必要書類を準備: 上記で述べたすべての文書を揃えます。
- 税務署への提出: 書類一式を税務署に持参または郵送します。
- 審査結果待ち: 提出後、税務署による審査が行われます。この間も他の準備を進められます。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度であり賢く活用することで経済的な負担を軽減できます。最近の法改正や制度拡充により多くの人が恩恵を受けられるようになっています。適用条件や期間をしっかり理解し必要書類を整えて申請手続きを行うことが重要です。
今後も変化する制度に注意しながら、住宅購入時にはこの控除を最大限に利用していきたいですね。私たち自身のライフスタイルや将来設計に合った選択肢を考える良い機会でもあります。